9月,全球資金流向再度改寫。
聯儲局加息靴子落地,長端美債收益率暴力上行,全球資產迎來新一輪定價。
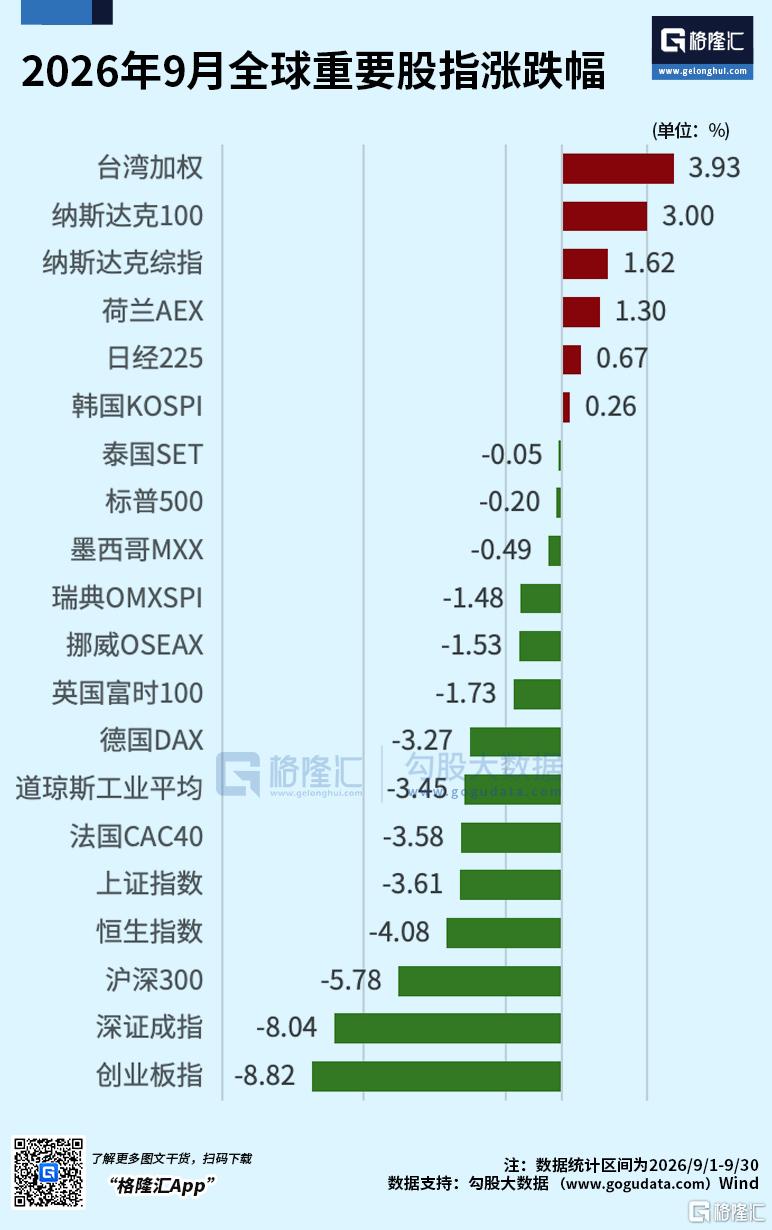
具體來看,台股領跑全球主要股指,美股納斯達克100、納斯達克綜指緊隨其後,日股、韓股震盪收漲。
潮有起落,此漲彼消。
A股在上個月超跌反彈後本月再次下跌,創業板指領跌全球主要指數;港股延續跌勢,歐股集體「掉鏈子」。
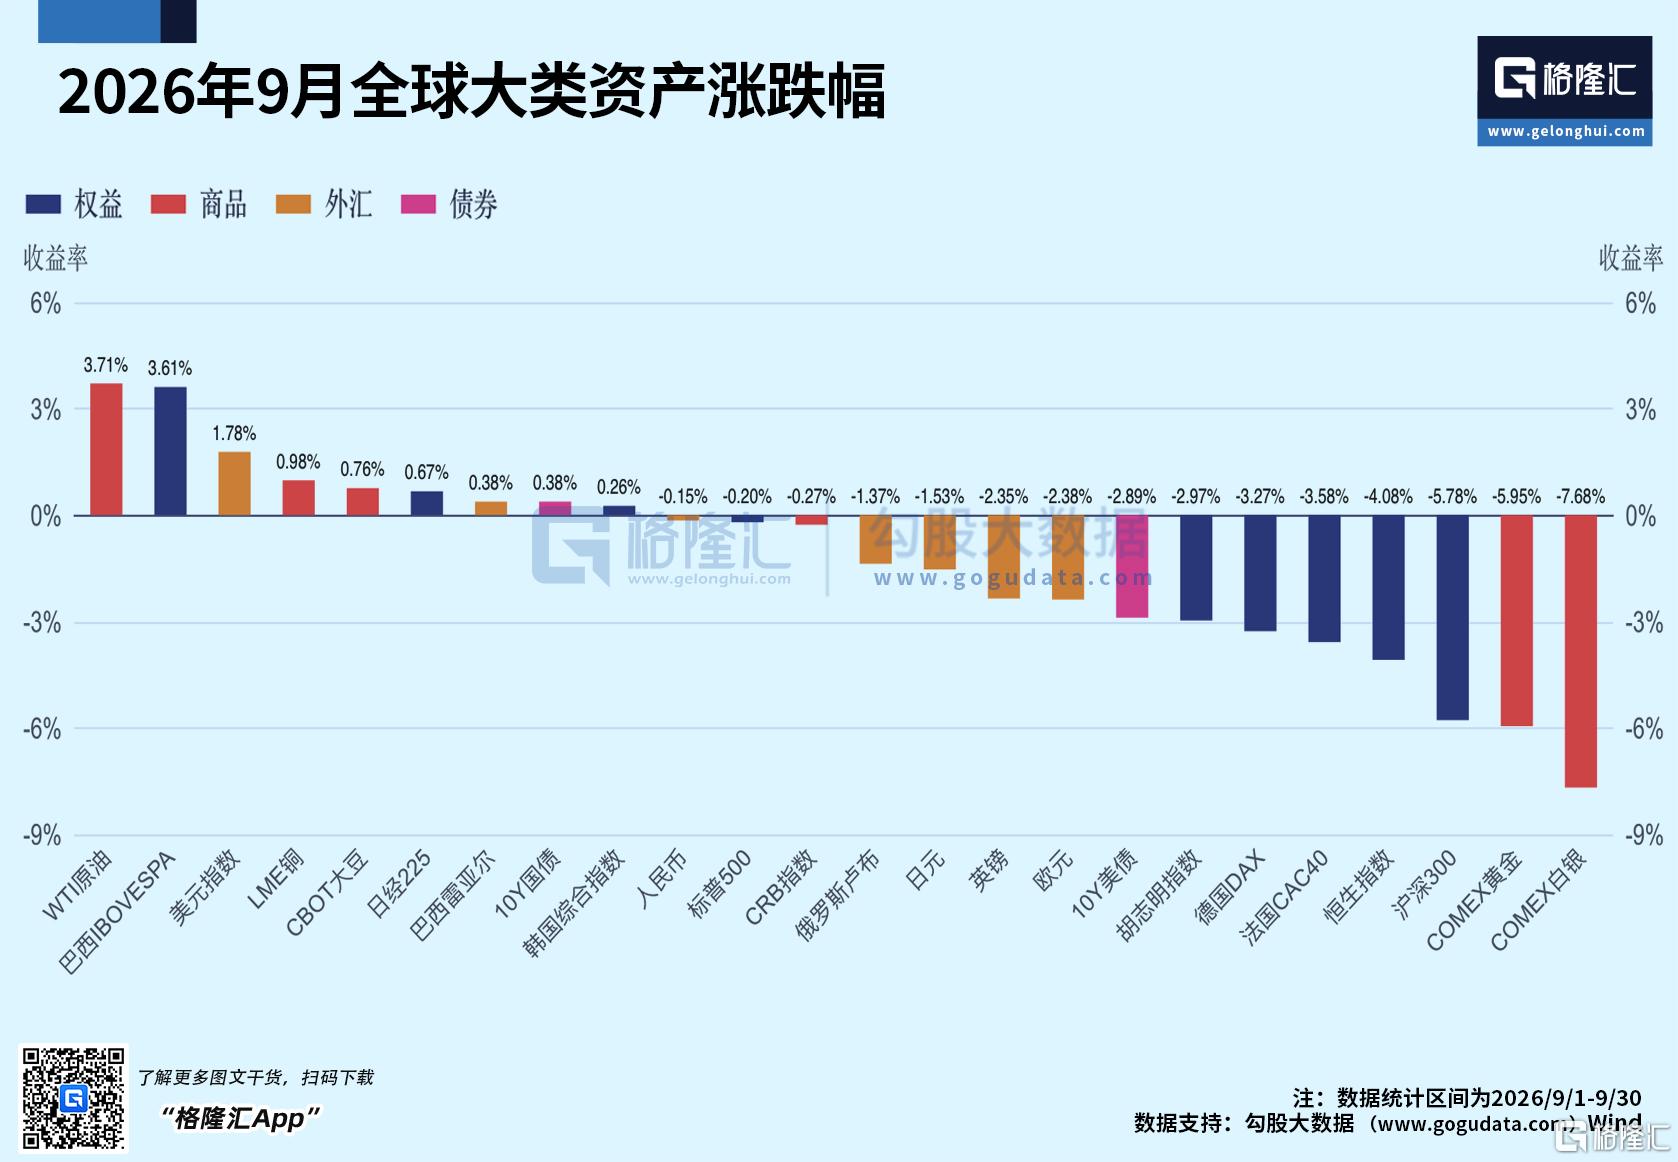
大類資產中,中東衝突反覆,油價劇烈波動。WTI原油月度累漲3.71%,領升全球主要資產。
貴金屬走勢疲軟,COMEX白銀累計跌超7%,黃金累跌5.95%。
科技板塊「冰火兩重天」
9月最扎眼的反差,出現在科技板塊。
AI與科技熱潮推動台股屢創歷史新高。台灣加權月內暴漲3.93%,再度問鼎全球。
美股市場在AI硬件龍頭虹吸資金下呈現極致分化。
截止發稿,納斯達克100累漲3.00%、納斯達克綜指漲1.62%;道指累跌 3.45%、標普500微跌0.20%。
日股、韓股震盪,分別累漲0.67%、0.26%。
值得一提的是,韓國股市在7月遭遇一輪猛烈拋售,年內最熱門的人工智能交易頭寸集中平倉,由此成為第三季度全球表現最差的股市。
巴黎銀行的巴亞尼稱,7月拋售過後,韓國市場估值吸引力有所提升,但估值很難再度大幅抬升。
全球AI敘事迴歸之際,港A股卻背道而馳。
A股各大指數集體調整,科技板塊成為「重災區」。
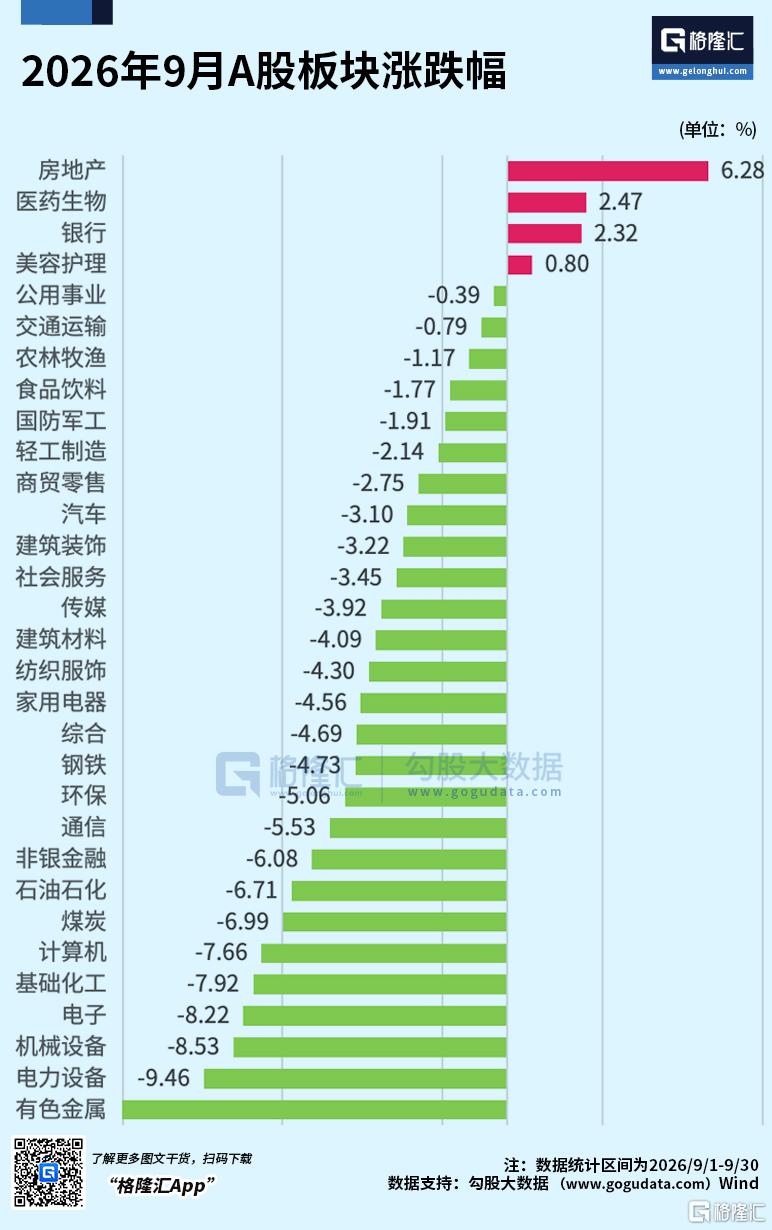
具體來看,創業板指以8.82%的跌幅領跌全球,深證成指累跌8.04%,滬指累跌3.61%,重新回到3900點下方。
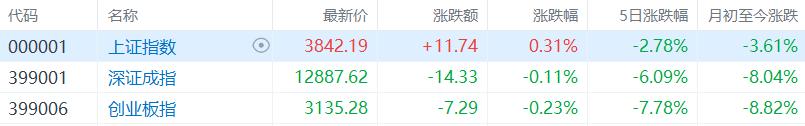
板塊層面,有色金屬、電力設備以超9%的跌幅墊底,機械設備、電子、基礎化工、計算機、煤炭、石油石化跌幅均超6%;相比之下,房地產逆勢大漲6.28%登頂,醫藥生物、銀行、美容護理分別漲2.47%、2.32%和0.80%。
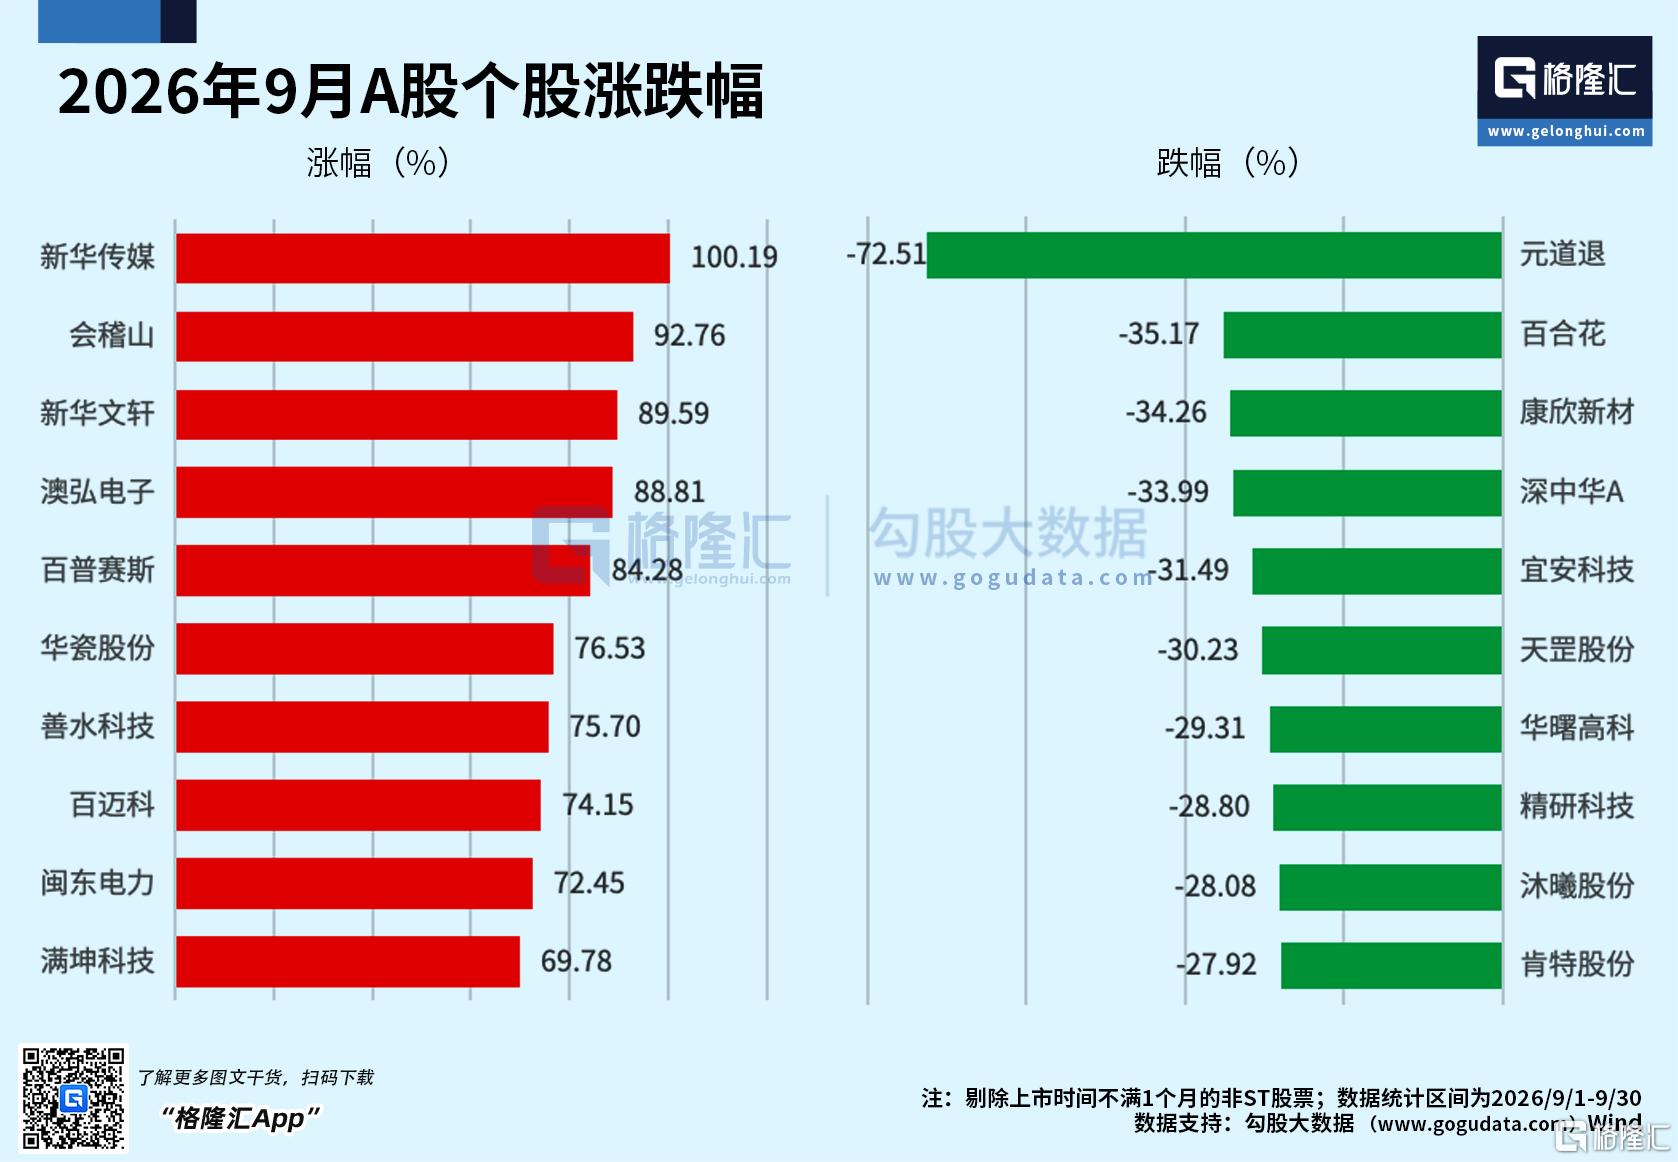
個股方面,新華傳媒累漲100.19%,是本月唯一翻倍股,會稽山、新華文軒、澳弘電子、百普賽斯等漲幅均超80%;元道退、百合花、康欣新材跌幅居前,分別累跌72.51%、35.17%、34.26%。
港股延續8月跌勢。
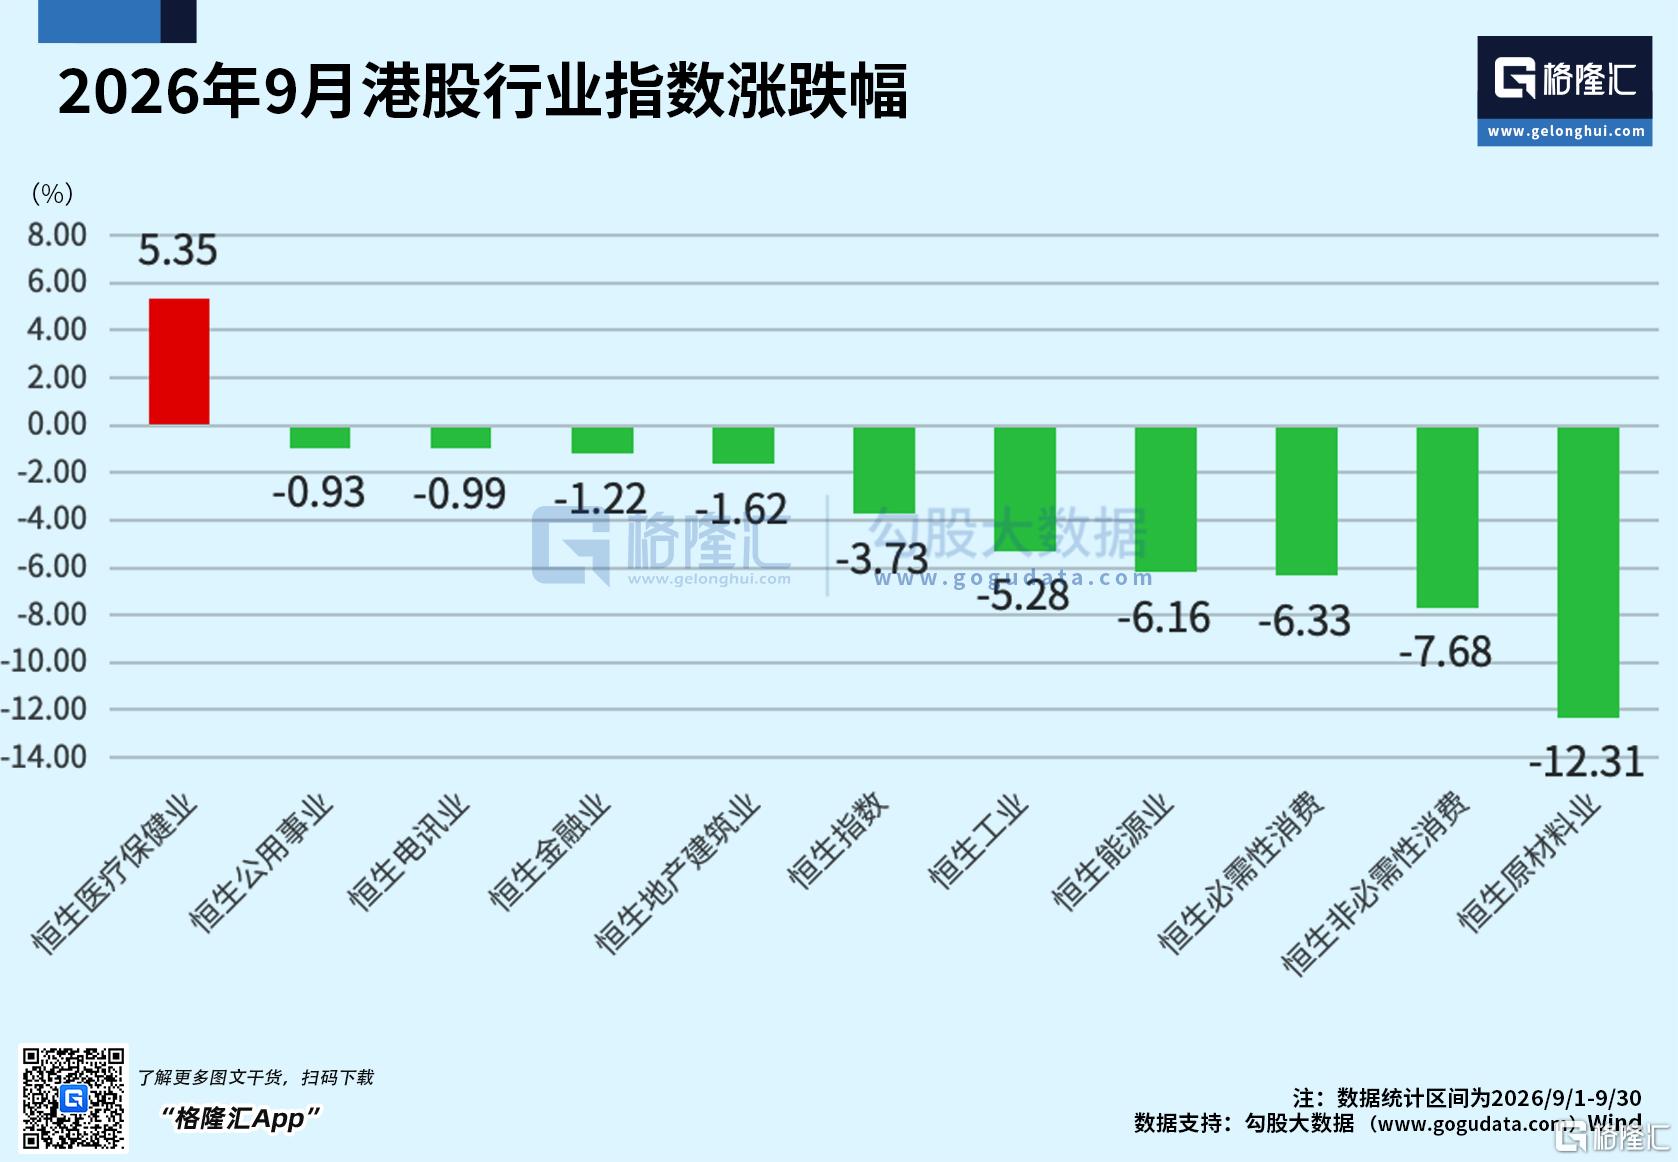
其中,恒生指數累跌4.08%,在全球主要指數中跌幅靠前。
行業方面,恒生醫療保健業以5.35%的漲幅獨領風騷;恒生原材料業跌幅明顯。
後市怎麼看?
9月,「AI放緩論」席捲硅谷。
圍繞AI安全與監管,特朗普以及各大科技巨頭各執一詞。
9月29日,特朗普與Meta、Anthropic、OpenAI、谷歌、Palantir、英偉達等科技巨頭齊聚白宮,簽署了與AI相關的文件。
特朗普明確拒絕立法監管,力推行業自我監管,並宣佈將"AI"更名為"SI"。
與此同時,中東局勢仍是市場資金博弈的焦點。
美伊戰爭進入第八個月,霍爾木茲海峽重開談判反覆拉鋸,胡塞武裝與沙特之間局勢升級開闢了第二戰線,油價劇烈震盪。
WTI原油9月上漲3.71%,成為全球表現最好的大類資產。
美元指數累漲1.78%,10年期美債收益率一度觸及5.1%、30年期突破5.6%,雙雙創多年新高。
實際利率與美元雙升之下,無息資產承壓:COMEX黃金月跌5.95%,白銀跌幅更深,月度累跌7.68%。
渣打銀行表示,全球能源市場正面臨中東安全環境持續惡化的局面,很難恢復至衝突前的原有狀態,目前也看不到可行的和解路徑。
該行將2026年布倫特原油均價預測從此前的85.50美元/桶上調至92.00美元,WTI原油均價預期上調至86.00美元/桶。
摩根大通和高盛的獨立估算則顯示,儘管航運仍持續面臨風險,但來自中東的原油流量正逐步回升至戰前水平。
高盛分析師仍然維持年底布油回落至85美元、2027年80美元的基線預測。
「我們估計,9月份全球石油市場大致處於平衡狀態。」
另外,聯儲局「鷹派劇本」同樣是市場主線。
9月16日,聯儲局宣佈加息25個點子,將聯邦基金利率目標區間上調至3.75%~4.00%。
這是2023年7月以來、時隔三年多的首次加息,12名委員一致投票通過。
點陣圖顯示,18名官員中有16人預計年內至少還要加息一次。
聯儲局威廉姆斯最新表示,如果經濟符合預期,今年可能再加息一次,讓通脹回到2%目標水平至關重要。
不過,他同時強調,9月加息後,「沒有必要急於行動」。
此言一出,市場對10月加息的押注急劇降溫。
瑞銀認為,10月加息預期明顯過度,歷史上聯儲局從未在臨近大選的10月會議加息,建議將未來一年加息定價從91個點子下調至75個點子。
不過,9月也並非全是壞消息。
中美元首達成多項共識,包括對等降稅安排、建立人工智能對話機制,這將對港股與出口鏈的情緒構成階段性支撐。
基於此背景,多家券商對後續市場走勢給出了判斷。
摩根大通重新定調美股,切換為「戰術性看多」立場。
該行研判,市場環境正在邊際向好:債券收益率正逐步尋得支撐區間,而國際油價預計震盪下行。
關於中國股市,中信證券維持年內A股震盪市的判斷,三季報前後是年內最後一波進攻窗口,指數年內修復的概率實際上比創新低要大很多。
光大證券認為,受節後資金迴流影響,A股10月大概率將回暖,不過聯儲局年內仍存加息預期,海外高利率環境對高估值成長板塊的估值約束短期內難以消除,疊加國內內需修復仍待政策進一步發力,A股節後或有更加積極的表現,但整體行情可能較為溫和。
摩根士丹利則維持對中國股市偏審慎的整體判斷,同時維持2027年6月恒生指數26550點、國企指數8900點的基準預測。