全球債券市場9月遭受重創,創下多年來最差月度表現,而股市卻在借貸成本急升的壓力下展現出罕見韌性,兩大資產類別之間的分化引發市場廣泛關注。
10年期美國國債收益率單月上漲逾45個點子,觸及2007年6月以來最高水平附近,創下約兩年來最大單月漲幅。德國和法國10年期國債收益率本周分別觸及17年和18年高位,單季漲幅約達70個點子和120個點子。
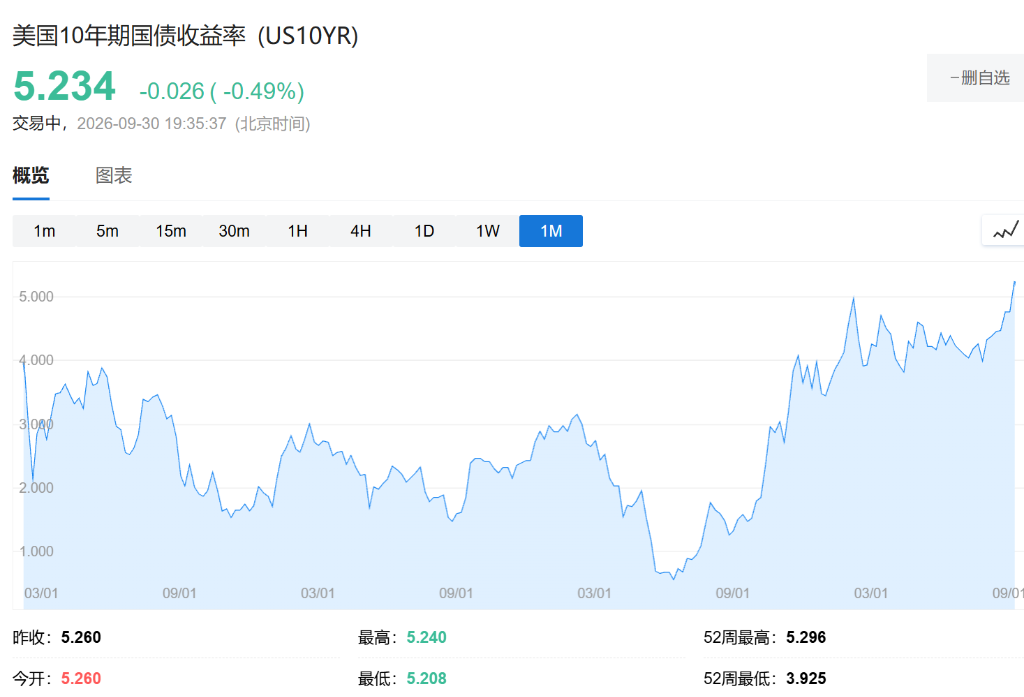
推動這一輪收益率飆升的因素包括:主要經濟體政府財政狀況惡化、債券供給過剩,以及持續七個月的美以對伊戰爭推高能源成本所帶來的通脹壓力。
與此同時,紐約聯儲主席John Williams近期明確反對提前收緊貨幣政策,令2年期美債收益率小幅回落,但該收益率月內累計漲幅仍超過50個點子,市場對政策路徑的分歧並未消散。股市方面,強勁的盈利增長、全球經濟韌性以及人工智能熱情持續為權益資產提供支撐,歐美亞股指普遍錄得季度正收益或跌幅有限,與債市的慘烈走勢形成鮮明對比。
債市重壓:財政、供給與能源三重打擊
全球債券市場9月面臨多重逆風疊加。政府財政狀況持續惡化推升主權信用溢價,債券一級市場供給大幅放量加劇了價格壓力,而美以對伊戰爭導致能源成本居高不下,進一步強化了市場對通脹持續性的擔憂。
10年期美債收益率在歐洲早盤報5.209%,較月初累計上行逾45個點子,為約兩年來最大單月漲幅。德法國債收益率本周觸及數十年高位,單季漲幅分別約為70個點子和120個點子。日本10年期國債收益率同樣徘徊於數十年高位附近,單季漲幅約38個點子。
米蘭Banca Ifigest機構客戶主管Carlo Franchini表示:"我們已經到達了真正具有重要意義的收益率水平,投資者將資金從股市撤出的衝動可能成為一個問題。"主權收益率作為全球市場的定價錨,其快速攀升直接抬高了股票、抵押貸款及企業孖展的參考成本。
威廉姆斯表態:暫緩收緊預期,但市場分歧猶存
John Williams的表態為短端利率帶來短暫喘息。2年期美債收益率在其發言後小幅下行1.9個點子至4.870%,但月內累計漲幅仍超過50個點子,顯示市場對政策收緊的定價並未根本逆轉。
Williams明確反對提前收緊政策的立場,在一定程度上壓制了市場對聯儲局加速行動的預期,但收益率曲線整體仍處於高位,表明投資者對通脹前景和財政可持續性的擔憂尚未消退。債市與政策預期之間的張力,構成當前跨資產定價分化的核心矛盾之一。
股市逆勢:盈利增長與AI熱情撐起防線
儘管借貸成本大幅攀升,全球股市整體表現出顯著韌性。
歐洲泛區域STOXX 600指數當日上漲0.6%,月內雖小幅下跌1.4%,但季度內基本持平。MSCI亞太(除日本)指數月內跌幅約1.1%,日經225指數月內上漲0.6%。納斯達克期貨和標普500期貨均小幅走高。
花旗亞太交易策略主管Mohammed Apabhai在報告中指出:"令我們感到意外的是股票市場的平靜反應,名義GDP增長正在驅動盈利樂觀情緒。"他同時指出,美股對收益率上升的反應主要集中在科技板塊以外,科技股受AI主題支撐,表現相對抗跌。
Carlo Franchini表示,他目前尚未對股票獲利了結,並押注若霍爾木茲海峽緊張局勢緩和、油價回落,股市有望在10月繼續獲得支撐。"在我看來,繼續持有多頭更為合適。"
美元走強,歐元跌至16個月低位
收益率上行推動美元9月錄得約2%的月度漲幅,儘管當日小幅回落0.1%。
歐元跌至16個月低位附近,報1.1346美元,月內下跌約2.3%,受全球能源衝擊和歐洲政治風險雙重拖累。
英鎊月內跌幅約2.1%。日元則因市場警惕東京與華盛頓聯合干預的風險,月內小幅升值約1.7%至156.95。
大宗商品方面,受中東戰爭持續供應中斷擔憂支撐,布倫特原油報102.47美元/桶,美國原油報89.41美元/桶,均錄得月度漲幅。現貨黃金上漲0.44%至4199.28美元/盎司。
分化背後:風險偏好與政策預期的潛在裂痕
債市重挫與股市堅挺並存,折射出當前市場在風險偏好與政策預期上的內在分歧。債券市場的定價邏輯指向通脹持續、財政壓力加劇以及政策收緊風險;而股票市場則更多錨定於盈利增長的現實支撐和AI驅動的長期敘事。
這一分化能否持續,在很大程度上取決於能源價格走勢和地緣政治局勢的演變。若油價因中東局勢緩和而回落,債市壓力或有所紓解,股債裂口可能收窄;反之,若收益率繼續攀升,Carlo Franchini所警示的"資金從股市撤出的衝動"或將逐步成為現實,屆時股市的韌性將面臨更嚴峻考驗。