TradingKey - 美光科技(MU)將於9月30日美股收盤後公布2026財年第四季度業績。公司此前給出的第四財季指引為:營收500億美元±10億美元,非GAAP每股收益31美元±1美元,毛利率約86%。對於投資者來說,本次財報首先需要觀察實際營收、每股收益和毛利率與公司此前指引之間的差異。
美光財報關注HBM4、存儲價格及下一季度指引
首先是營收、EPS與毛利率。如果實際營收和每股收益高於市場預期,同時毛利率維持在公司此前指引附近或更高,通常有利於維持市場對盈利能力的預期;如果毛利率或利潤數據低於預期,則可能使得股價下跌。
其次是下一季度業績指引。目前DRAM與NAND價格處於較高水平,因此公司對下一財季營收、毛利率以及存儲價格的預測,將影響市場對後續盈利增速的判斷。若指引高於市場預期,股價可能獲得支撐;若公司預計價格漲幅放緩或毛利率下降,市場可能重新調整未來盈利預期。
AI存儲方面,美光此前披露,HBM4已經開始面向主要客戶平台進行大規模出貨,並向多家終端客戶提供認證樣品,HBM4E研發也在推進。財報中需要關注HBM4出貨進度、客戶認證以及2027年產能規劃。如果出貨進度和訂單規模高於此前預期,可能提高市場對美光AI存儲業務收入佔比的預期;如果量產或客戶認證進度低於預期,則可能限制短期估值擴張。
此外,資本支出和產能規劃同樣是本次財報的觀察項。DRAM、NAND及HBM擴產速度將影響未來供應。若資本開支保持相對穩定,同時需求預測未明顯下調,市場對存儲供需平衡的預期變化可能有限;如果公司明顯上調產能擴張計劃,則市場可能進一步評估未來供應增加對產品價格的影響。
美光股價技術分析
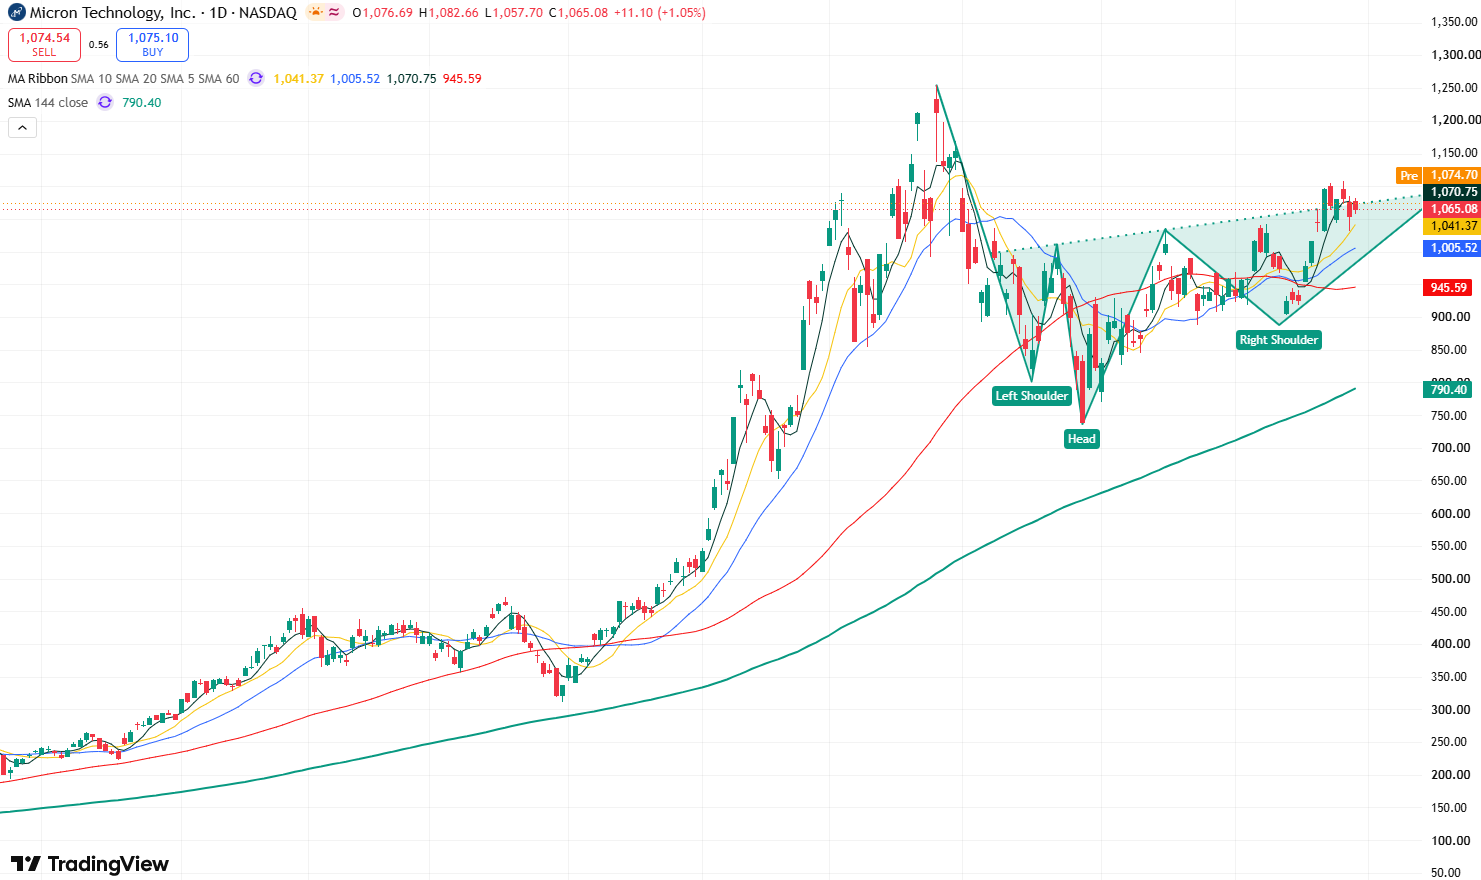
美光股價日線圖,來源:TradingView
從美光股價的日線圖來看,美光股價整體K線結構仍然維持頭肩底結構,意味着市場多頭動能仍然佔據上風,短期股價仍有可能繼續上漲。
近期上方壓力主要集中在1080—1110美元區域,如果財報中的營收、利潤率、HBM業務和下一季度指引整體高於市場預期,並推動股價突破1108.72美元近期高點,下一階段將有望向上挑戰歷史前高1255美元;下方第一支撐關注1030—1050美元,進一步支撐位於1000美元整數關口。若財報數據或業績指引低於市場預期並推動股價跌破上述支撐,短期高位震盪區間可能進一步下移。
原文鏈接