油期權市場正出現一個罕見的結構性背離:布倫特原油現貨價格仍處高位,地緣風險尚未消散,但期權市場的資金卻明顯轉向看跌期權,而非押注油價進一步上漲。
這種期現分化意味着,市場交易的重點正在發生變化。現貨價格仍包含較高的地緣風險溢價,但期權市場卻越來越多地為風險溢價消退後的油價回落定價。相比下一輪供應衝擊,危機意外緩解後的下行風險正受到更多關注。
與此同時,原油的宏觀屬性正在增強。隨着利率市場劇烈波動加大投資組合壓力,部分資金開始通過原油頭寸對沖其他資產的尾部風險。這類需求推高了原油價格,卻沒有同步帶動上行波動率走強,形成明顯的價格與波動率背離。
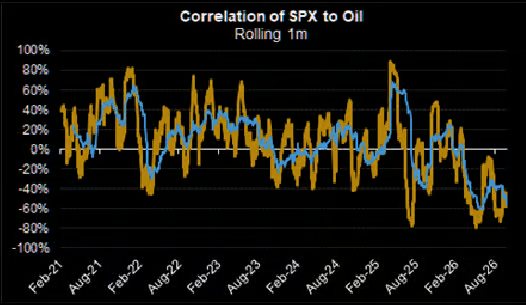
跨資產聯動也在強化。據摩根士丹利量化與衍生品策略數據,WTI與美國10年期美債收益率的相關性已升至35年來最高水平,而美股與10年期收益率之間的負相關性則達到1960年以來最強。這使油期權市場的異常定價開始具有更廣泛的宏觀含義。
看跌偏斜走強,期權市場開始押注風險溢價消退
正常的危機市場中,看漲和看跌期權往往都會受到追捧:前者用於防範供應衝擊,後者用於對沖危機緩解後的價格下跌。但當前布倫特期權市場的需求明顯向下行一側傾斜。
看跌偏斜持續走強,看漲偏斜則已跌破戰前水平。儘管布倫特現貨仍接近高位,市場對上行波動率的需求卻相對有限,資金流更多集中於看跌方向。也就是說,期權市場正在為危機緩解後的油價下跌支付更高溢價,卻沒有給予進一步供應衝擊同等的上行波動率定價。
實體基本面的改善也在削弱上行波動率的支撐。據高盛數據,此前造成市場緊張的供應瓶頸正在緩解:霍爾木茲海峽船運流量改善,東西向管道恢復至衝突前產能,延布港出口也已重啓。同時,市場正進入季節性需求走弱窗口。
在這種背景下,平值引伸波幅沒有跟隨現貨價格同步走高。油市波動率的相對平靜,與MOVE指數的大幅上升形成鮮明對比,VIX則同樣維持低位,顯示利率、股票和原油市場的波動率定價正在明顯分化。
交易結構反轉,原油越來越具有宏觀對沖屬性
大量看跌期權買盤使交易商形成看跌期權淨空頭敞口,導致布倫特出現負向「現貨—波動率相關性」:油價上漲可能壓低波動率,油價下跌則可能增加對沖需求。
與此同時,原油與宏觀資產的聯動明顯增強。據摩根士丹利量化與衍生品策略數據,WTI與美國10年期美債收益率的相關性處於35年來最高水平,美股與10年期收益率的負相關性則達到1960年以來最強。
這意味着,原油多頭正越來越多承擔宏觀對沖功能。當前油期權市場真正值得關注的,已不是油價還能上漲多少,而是風險溢價消退後,市場對油價下行風險的定價正在加深。