2026年以來,伊朗股市正在經歷一輪罕見的上漲行情。
9月30日,德黑蘭證券交易所基準TEDPIX指數上漲171586點,漲幅2.26%,收於7766538點,再創歷史新高,並首次站上770萬點關口。約83%的市場標的當天收漲。
把時間拉長,這輪行情更為醒目。2025年12月31日,即2026年開始前最後一個交易日,TEDPIX收於4070065點;截至9月30日,指數已經升至7766538點,今年以來累計上漲約90.8%。
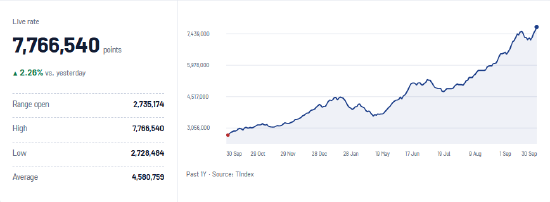
即便放眼全球,這輪漲幅也極為驚人:截至9月底30日,年內表現強勁的韓國KOSPI指數累計上漲約60%,日經225指數上漲約32.6%;美國納斯達克綜合指數截至9月29日上漲約15.3%,歐洲斯托克50指數截至9月30日盤中上漲約9.7%。換言之,即使與今年全球表現最強勁的一批主要股指相比,TEDPIX接近91%的漲幅仍明顯更高。
不過對處於衝突中的伊朗而言,指數90.8%的漲幅並不能直接等同於90.8%的財富增長。今年以來,伊朗同時經歷了高通脹和里亞爾大幅貶值。如果分別用國內購買力和美元購買力衡量,這輪接近翻倍的股市上漲會呈現出截然不同的結果。
首先回答最核心的問題:伊朗股市跑贏通脹了嗎?
答案是:跑贏了,而且幅度並不算小。
對於主要以里亞爾獲得收入、持有資產並進行日常消費的伊朗國內投資者而言,衡量一筆股票投資究竟有沒有真正增值,最直接的參照並不是美元匯率,而是國內物價。
原因很簡單。如果一個投資者年初持有100萬里亞爾,年底通過股票投資將資產增加到190萬里亞爾,但同期國內商品和服務價格也上漲了90%,那麼這筆投資實際上並沒有增加多少真實購買力。
因此,判斷伊朗股市的真實回報,需要將TEDPIX的名義漲幅與同期消費者價格漲幅進行比較。
伊朗央行數據顯示,Dey 1404,即覆蓋2025年12月下旬至2026年1月下旬的月份,城市消費者價格指數為514.6。衝突爆發後伊朗通脹繼續快速上升,到8月CPI已經升至770.3;9月月度通脹率進一步達到3.9%。
如果按照8月CPI 770.3再上漲3.9%估算,9月價格指數約為800.3。
以514.6作為年初附近的價格水平基準計算,今年以來伊朗城市消費價格累計上漲約為:
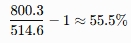
同期,TEDPIX上漲約90.8%。
這意味着,股市的漲幅明顯超過了整體物價上漲速度。扣除通脹後的實際收益率約為
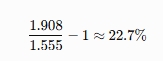
也就是說,一名年初買入與TEDPIX表現大致一致資產的伊朗投資者,即使考慮今年極高的通脹,其真實購買力仍然增加了大約23%。
從這個角度看,今年伊朗股市不僅僅是在製造「名義新高」。它確實跑贏了通脹。
這也是判斷這輪行情是否真正為伊朗國內投資者創造財富時最重要的結論。
但如果把這筆資產換成美元,它到底增值了多少?
問題到了這裏,答案就完全不同了。
對於伊朗國內投資者而言,匯率並不是衡量真實收益的第一標準;但對於外國投資者、需要將資金匯出伊朗的人,或者希望用美元衡量自身財富的人來說,匯率變化就變得至關重要。
伊朗長期存在多重匯率體系,因此如果要衡量普通投資者真實兌換美元所需的成本,更合適的參照是自由市場匯率,而不是官方或者受管制匯率。2025年12月31日前後,自由市場1美元大約兌換13.5萬至13.8萬土曼。到9月30日,這一價格已經升至約254,500土曼。
換句話說,購買1美元所需要的土曼數量幾乎翻了一倍。如果採用年初13.5萬土曼作為基準,那麼美元兌土曼上漲約88%。
需要注意的是,這並不等於「里亞爾貶值88%」。從里亞爾自身價值來看,其兌美元購買力下降幅度約為:
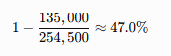
真正判斷一筆股票資產折算成美元以後賺了多少,也不能直接用90.8%的股市漲幅減去47%的貨幣貶值幅度。
正確的方法,是分別用兩個時點的匯率將資產折算成美元。
按照年初TEDPIX約4,070,065點、美元約135,000土曼,以及9月30日TEDPIX約7,766,538點、美元約254,500土曼計算。
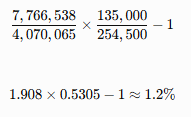
即使採用年初13.77萬土曼的另一組自由市場報價,美元口徑收益也只有約4%。
也就是說,一名投資者如果年初把美元換成里亞爾、買入與TEDPIX走勢一致的資產,並在9月底重新兌換回美元,那麼經歷接近91%的股市上漲後,最終獲得的美元收益可能只有幾個百分點。
這與「指數接近翻倍」的視覺感受完全不同。
從美元角度看,這輪上漲中的絕大部分收益,都被裏亞爾貶值抵消了。
所以,伊朗股市今年最值得關注的地方並不是簡單的「漲了90%」。真正值得關注的是,它同時揭示了高通脹經濟體中兩種完全不同的財富世界。
在里亞爾世界裏,股市跑贏了物價,投資者獲得了真實購買力增長。但在美元世界裏,這輪歷史性牛市的大部分漲幅,都只是用來抵消本幣價值的快速縮水。
770萬點確實是一個真實的歷史新高。但它也是一個以快速貶值貨幣計價的歷史新高。