炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:證券市場周刊雜誌市場號
文 | 尚揚
9月30日,國慶長假前的最後一個交易日,A股走出了「指數穩定但內部分化」的行情。全天,滬綜指上漲0.31%,指數微漲,但資金卻一刻也沒閒着,創新藥主線出現了強勢賺錢效應,CRO、抗癌藥物、創新藥、多肽藥、血液製品、疫苗等領升全場,泰諾麥博-U、康希諾強勢收出「20CM」漲停。
與此同時,9月29日大漲的地產鏈早盤一度大跌,但隨後也被政策資金成功拉回,深物業A更是成功上演了「地天板」。
醫藥股強勢領升
9月29日,房地產板塊大漲4.46%,領升31個申萬大類行業。9月30日早盤,地產鏈獲利回吐,一批個股直接砸到跌停,房地產服務、房地產開發、租售同權、物業管理集體位居跌幅榜前列。
但臨近午盤,地產板塊探底回升,中天服務、陸家嘴漲停,深物業A上演「地天板」(見圖1),萬科A也從跌停位置直線翻紅。

但同一時間,半導體產業鏈則全天低迷。
錢一直都在市場裏,只是沿着「確定性」這條線快速輪轉,地產有10月1日即將落地的財政貼息,醫藥有剛簽下的出海大單和即將召開的ESMO,很顯然,哪個板塊有明確利好,哪個板塊就會得到資金的追捧。
9月30日,創新藥產業鏈領升A股,CRO、抗癌藥物、創新藥、多肽藥、血液製品、疫苗等排隊站在了概念板塊漲幅榜的前列(見圖2)。泰諾麥博-U、康希諾「20CM」漲停,蔚藍生物、昭衍新藥、美諾華(維權)、康辰藥業、奧賽康等一衆公司「10CM」漲停。

ETF的對比則更具說服力,創新藥ETF易方達漲3.41%,生物科技ETF華夏漲2.49%,而同日上證指數漲幅僅為0.31%,不是大盤帶着醫藥上漲,而是醫藥在推着大盤前進。
多重利好催化
9月30日的創新藥產業鏈為何集體上行?主要是得益於近日的多重利好。
9月29日,康方生物的海外夥伴Summit宣佈,阿斯利康將以20億美元對其進行戰略股權投資,並主導推進康方生物全球首創PD-1/VEGF雙抗依沃西,聯合阿斯利康的CLDN18.2 ADC藥物用於多種胃腸道腫瘤的臨床研究,相關數據將在2026年ESMO(歐洲腫瘤內科學會)年會主席論壇公布。這事的分量在於跨國巨頭不是買權益,而是掏真金白銀做股權投資,還把自家核心ADC管線拿出來聯用。市場一直問「中國創新藥到底值不值這個價」,阿斯利康用20億美元投了讚成票。
同為9月29日,恒瑞醫藥宣佈將GLP-1/GIP雙受體激動劑HRS-1596授權給諾和諾德,首付款3億美元,交易潛在總額最高26億美元,被授權方是GLP-1賽道全球最頭部的玩家之一,等於給這個分子的成色蓋了章。同日,和黃醫藥宣佈,合作方阿斯利康已向美國 FDA 提交賽沃替尼聯合奧希替尼的新藥上市申請。
同時,莫德納公告,與默沙東聯合開發的個體化mRNA新抗原療法三項研究摘要獲2026 ESMO接收,將在10月23日—10月27日馬德里舉辦的大會上展示。該消息帶動市場情緒,傳導至mRNA、重組蛋白、腫瘤疫苗、CRO 整條產業鏈。
再疊加一層更長周期的敘事,9月18日,工業和信息化部等十部門聯合發布了《醫藥工業發展「十五五」規劃》,重申醫藥行業作為新興支柱產業的新定位,突出創新與全球化。野村證券在研報中明確指出此舉利好創新藥企及CRDMO;機構普遍認為,規劃將創新藥作為產業核心增量方向,重點支持全球首創藥物研發與產業出海。
產業催化、出海大單、技術突破、政策定調,多重利好在近日集中匯聚。
創新藥業績增長喜人
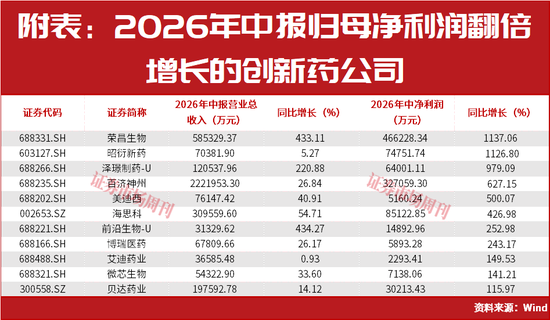
從成長性看,結合2026年中報數據統計,上半年醫藥生物行業實現營業總收入12644.31億元,按年增長2.18%,實現歸母淨利潤1094.88億元,按年增長9.82%。但細分領域,創新藥同期實現營業總收入3894.51億元,實現歸母淨利潤457.9億元,分別完成了6.25%、28.54%的按年增幅。個股中,多家公司更是實現了業績的翻倍增長(見附表)。
出海,是這一切的核心變量。
據機構統計,2022年-2025年中國創新藥企License-out交易由54筆增至154筆,總額從279.76億美元增至1423億美元;2026年上半年已實現103筆、1001.13億美元。
興業證券表示,上半年中國藥企BD交易總額全球佔比已達58%;隨着前期授權的品種陸續在歐美獲批,預計2027年有5款以上國產創新藥開啓海外商業化,中國創新藥正邁向出海4.0時代。
彈藥也在補充,美銀證券表示,2026年上半年中國一級市場醫療保健孖展814宗,按年增長13.8%,孖展總額726億元人民幣,按年增長41.7%,其中創新藥孖展418億元,按年增長79.1%;招商證券統計,2026年1月-8月全球醫藥投孖展達538億美元,按年增長72%。機構判斷,一級市場的錢多了,將逐步傳導到CXO的訂單裏。
業內認為,BD出海已從「個例」變成「產業趨勢」,全球佔比58%,說明中國創新資產的性價比被國際市場認可;CXO作為「賣水人」,不受單一新藥研發成敗影響,確定性優於Biotech本身;老齡化、國產替代、支付端優化是十年維度的慢變量;當前公募倉位處於近年新低,籌碼結構健康。
當然,需要注意的是,BD首付款是一次性的,不是可持續收入。海思科上半年確認2.65億美元首付款,淨利潤按年增427%;榮昌生物確認艾伯維6.5億美元首付款,營收按年增433%,扭虧為盈。數字漂亮,但明年若無同等量級交易,業績就會斷崖式下調。看創新藥企,要看產品本身的商業化放量,而不是一次性授權收入。