來源:華爾街見聞
CME數據顯示,5年期和10年期期貨未平倉合約大幅攀升,資產管理機構單周新增10年期空頭逾10萬張。市場警惕,若非農或通脹數據低於預期,密集空頭或引發劇烈回補。過去一周,長債期貨期權偏度急劇變化,看跌期權溢價升至8月以來最高,交易員正積極為收益率續升尋求保護。
美國國債期貨空頭頭寸持續堆積,分析認為一旦經濟數據走弱或聯儲局官員釋放鴿派信號,市場可能面臨劇烈的空頭回補。
華爾街見聞提及,受企業債供給激增拖累,美國國債周二延續數月頹勢,30年期國債收益率升至2002年以來最高水平。與此同時,能源價格高企持續推升通脹壓力,進一步助長了市場的沽空情緒。

然而當前,美債期貨空頭頭寸已高度密集,任何令人意外的經濟降溫信號都可能觸發空頭倉位的急劇平倉,引發收益率短期內的大幅下行。
本周,債券交易員的目光將集中在兩項關鍵數據上:周三即將公布的聯儲局首選通脹指標,以及本周末的月度就業報告。據調查的經濟學家預測,9月非農就業人數增幅約為9萬,較8月出乎意料的16.2萬大幅放緩。
空頭持倉快速積累,頭寸規模創階段性新高
據CME數據顯示,過去約兩周內,5年期和10年期國債期貨未平倉合約均大幅攀升。
據美國商品期貨交易委員會(CFTC)數據,截至9月22日當周,資產管理機構新增10年期國債期貨空頭頭寸逾10萬張,為2023年以來單周最大增幅之一。
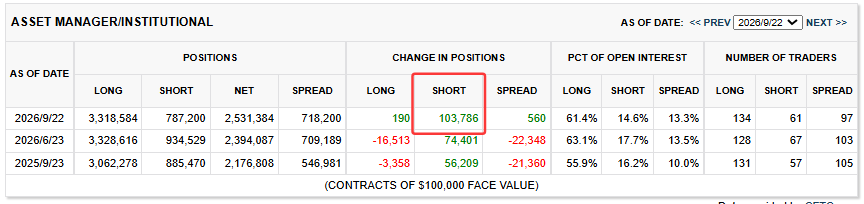
此外,5年期合約在過去12個交易日中有11個交易日出現持倉增加,10年期合約則在過去14個交易日中有13個交易日持續擴張。
從規模來看,自上周初以來,兩個期限合約新增期貨風險敞口合計約為每點子3200萬美元,相當於當前5年期現券750億美元的等值規模。
美國銀行策略師Meghan Swiber等人在研報中指出,:
期貨持倉仍傾向於收益率進一步上行,在短期和中期期限上,空頭頭寸目前仍處於盈利狀態。
該團隊同時指出,資產管理機構持續增加國債空頭,尤其集中在中長期期限,而商品交易顧問(CTA)的趨勢信號也顯示其「堅定維持美債空頭」。
值得注意的是,當前新增持倉規模的背後,除方向性沽空外,還可能涉及針對現券國債的基差交易,或資產管理機構對債券持倉的對沖操作,這在一定程度上增加了市場結構的複雜性。
空頭回補風險上升,期權市場已顯對沖跡象
隨着沽空力量持續累積,一旦經濟數據低於預期或聯儲局官員發出鴿派表態,市場可能面臨劇烈的空頭回補,屆時收益率或出現至少短期內的急速下行。
期權市場的動向已印證了這一擔憂。據數據,過去一周,長債期貨合約的期權偏度急劇變化,看跌期權溢價升至8月以來最高水平,顯示交易員正積極為收益率繼續攀升尋求保護,推高了看跌期權相對於看漲期權的成本。
此外,部分看空對沖頭寸將於本周末到期,意味着這些頭寸亦涵蓋了周五非農就業數據的事件風險。
與此同時,摩根大通國債客戶調查顯示,截至9月28日當周,投資者持倉整體維持不變,其中多頭頭寸仍處於去年11月以來的最高水平,表明部分多頭力量依然存在,為潛在的空頭回補提供了一定基礎。