文章來源:華爾街見聞
10年期美國國債收益率突破5%,債券相對股票的吸引力攀升至25年來最高。以標普500指數市盈率倒數衡量的股票盈利收益率,目前已低於10年期美國國債收益率,債券在收益層面對股市形成明顯壓制。Shiller模型警示,未來十年標普500每年跑贏債券或僅約1%。20年來股優於債的投資範式正式終結。
債券與股票之間的收益率差已逆轉至25年以來最有利於債券的水平,這一結構性轉變正迫使投資者重新審視資產配置邏輯。
10年期美國國債收益率突破5%,使債券相較股票的吸引力達到約25年來最高水平。以標普500指數市盈率倒數衡量的股票盈利收益率,目前已低於10年期美國國債收益率,這意味着債券在收益層面已對股票形成明顯壓制。
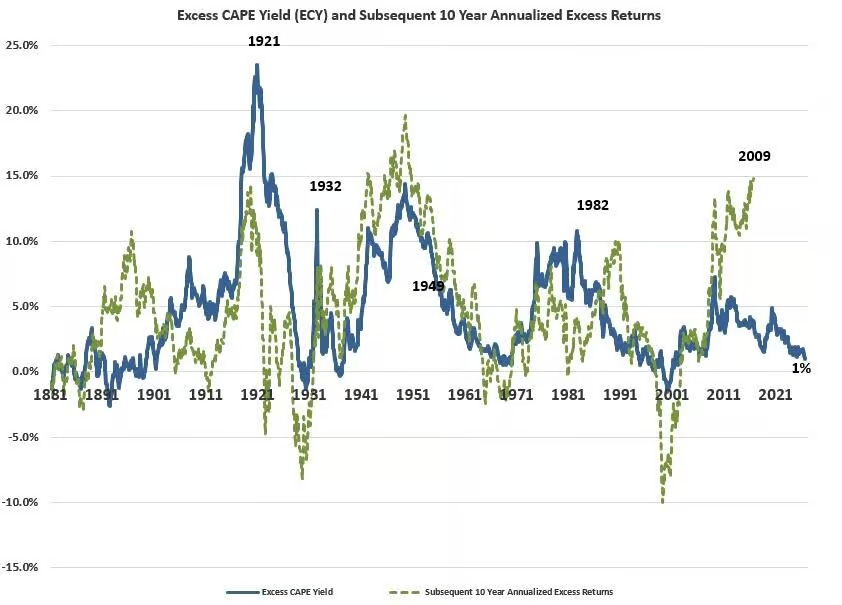
這一格局對股市構成潛在下行壓力。耶魯大學經濟學家Robert Shiller的周期調整超額CAPE收益率模型顯示,未來十年標普500指數每年跑贏債券的幅度可能僅為1%左右。投資者對企業盈利預期的容錯空間已大幅收窄。
長債投資者遭受重創,泡沫破裂痕跡明顯
高收益率在某種程度上是經濟韌性的體現——美股接近歷史高點,美國經濟表現強於預期,長端利率上行的衝擊目前尚未在宏觀層面充分顯現。
然而,率先承壓的是此前押注長期債券的投資者。以追蹤20年期及以上美國國債的TLT ETF為參照,這類投資者已遭受大幅虧損。
回望過去,危機後十年低通脹與政府幹預共同催生的債券牛市,以及疫情期間的價格急升,事後來看頗具資產泡沫特徵。
市場規律表明,泡沫破裂往往意味着買入時機的到來。當前5%以上的10年期國債收益率,是數十年來罕見的水平,債券的配置價值已得到實質性重估。
收益率倒掛邏輯終結,二十年股優於債的範式已被打破
過去的市場正統觀念認為,股票因具備增長潛力,理應享有相對於債券的估值溢價,即股票盈利收益率自然低於債券收益率。
然而,全球金融危機後長達約二十年的時間裏,這一邏輯被徹底顛覆——股票盈利收益率長期高於債券收益率,令股票成為無可爭議的優勢資產。
如今,這一格局再度逆轉。將股票盈利收益率與10年期美國國債收益率相比較,債券的相對吸引力已回到約25年前的水平。
這意味着,即便股市市盈率已有所收縮以消化更高的債券收益率,股市前景仍面臨一定的壓力。
Shiller模型發出警示,但歷史侷限性同樣值得關注
Robert Shiller的超額CAPE收益率指標,通過比較經周期調整的實際盈利收益率與10年期國債收益率,來預測股票未來十年的超額回報。
歷史數據顯示,該指標對未來十年股票超額收益具有顯著的預測效力,而當前讀數僅暗示標普500指數在未來十年中每年跑贏債券約1%。
不過,該模型近年來的預測精度有所下滑——實際股市表現遠超其預期,這或許與市場持續受到政策干預有關。
儘管如此,核心信號仍然清晰:債券的替代價值已是一代人以來最高。在這一背景下,投資者需要以更為嚴苛的標準審視標普500的盈利增長預測,因為一旦企業利潤不及預期,債市將不再提供任何緩衝。
風險提示及免責條款
市場有風險,投資需謹慎。本文不構成個人投資建議,也未考慮到個別用戶特殊的投資目標、財務狀況或需要。用戶應考慮本文中的任何意見、觀點或結論是否符合其特定狀況。據此投資,責任自負。