智通財經APP獲悉,港股近期的硬科技新股中,希磁科技的招股多少帶着「不好理解」的色彩——多數投資者對磁傳感器這個細分賽道沒什麼概念,更難想象一顆小小的芯片,能撐起多大的生意。但只要拆開過摺疊屏手機的鉸鏈、新能源汽車的電機、工業機器人的關節,就會發現這顆被稱作設備「神經末梢」的元器件,幾乎無處不在。讀懂它的生意邏輯,也就看懂了希磁科技的長期價值。
簡單說,磁傳感器就是把磁場變化轉換成可讀取的電信號,精準測出位置、角度、速度、電流這些物理量。從早期的霍爾效應到如今最前沿的TMR隧道磁阻技術,行業迭代了四代,精度、靈敏度越來越高,功耗越來越低,應用場景也從家電、工業底座,一步步延伸到高端前沿領域。
傳統場景裏它早已是標配——新能源車三電系統的電流檢測、光伏逆變器的過流保護、工廠電機的位置反饋,都靠它守住安全與穩定的底線。而隨着技術升級,四大高價值新賽道正在打開全新的增長空間:AI算力爆發帶動數據中心電源全面升級,TMR電流傳感器憑藉高精度、快響應的特性,成了第三代SiC功率器件的配套剛需;人形機器人浪潮下,每個關節都需要磁編碼器實時反饋角度速度,單台機器人就能用掉數十顆,磁方案也憑藉耐油污、抗震動的優勢,逐步替代傳統光電編碼器;航空航天領域裏,極端溫變、真空、強輻射的苛刻環境,恰恰是磁阻傳感器的主場;就連高端醫療的MRI成像校準、人工關節植入監測、植入式起搏器供電,也都離不開高精度磁傳感技術的支撐。
在元器件賽道里,磁傳感器算得上是一門「慢熱但長紅」的好生意,背後藏着三層獨有的賽道邏輯。首先是技術壁壘越築越高。它的技術迭代是漸進式的升級,而非顛覆式替代,每一代技術都要熬材料、磨工藝、攢設計經驗,頭部廠商的技術訣竅、專利積累層層疊加,新玩家很難靠單點突破彎道超車。眼下TMR作為下一代主流技術,已經成了全球巨頭的必爭之地——Allegro斥資4.2億美元收購TMR晶圓企業補短板,TDK與LEM聯手開發TMR電流傳感器,英飛凌將其納入核心研發路線,賽道價值早已被全球產業驗證。其次是客戶黏性極強。作為和安全、性能強綁定的核心元器件,它的客戶驗證周期動輒數年,車規認證要2-3年,航空醫療領域周期更長。可一旦通過認證進入供應鏈,只要產品質量穩定,客戶幾乎不會輕易更換供應商,合作周期動輒五到十年,是典型的長坡厚雪賽道。最後是增長確定性足。全球磁性傳感器市場長期保持兩位數增長,行業數據顯示2030年市場規模有望突破350億元,年複合增速達19.7%;其中TMR等高端xMR傳感器的增速顯著跑贏行業平均,是拉動市場增長的核心引擎。
希磁科技能躋身全球第一梯隊,恰恰是踩中了這門生意的核心——走通了全棧IDM模式。它是國內少有的同時掌握霍爾、AMR、GMR、TMR全系列技術,還擁有德國美因茨晶圓廠與國內模組基地的廠商,從材料研發、芯片設計、晶圓製造到封裝校準全流程自主可控。這種模式既能穩住產品一致性和交付節奏,又能快速響應客戶定製需求,正是拿下高端場景客戶的關鍵。靠着這套能力,希磁已經全面卡位四大高價值新賽道。機器人領域,它搭建了從AMR到TMR的全系列磁編碼器矩陣,具備國內頂尖的高精度量產能力,覆蓋工業、協作、人形機器人不同層級需求,產品已進入頭部廠商供應鏈;數據中心領域,其TMR電流傳感器全面適配第三代SiC功率器件,支持高頻大電流檢測與故障保護,匹配算力基建的電源升級需求。
2021年收購德國老牌龍頭Sensitec,更是幫希磁一舉打通了航空航天與醫療的高端圈層。Sensitec的產品曾搭載NASA「好奇號」火星探測器,在-133℃極端環境下穩定運行;2024年雙方技術融合推出的特種傳感器,成功交付歐洲航天局項目。醫療領域,其磁阻傳感器可用於MRI磁場校準、人工關節植入監測,低功耗TMR技術還能適配植入式醫療設備。值得一提的是,Sensitec主辦的XMR研討會是全球唯一專注xMR技術的頂級行業會議,連Allegro、英飛凌、TDK這些巨頭都會參會,足見其行業話語權。傳統基本盤上,希磁在新能源車三電電流傳感器、光伏儲能傳感器領域也穩居國內前列,為業績托住了基本盤。以2025年收入計,公司位列全球磁性傳感器廠商前十、全球IDM廠商第六,國內廠商排名第一;其中TMR傳感器細分領域全球第二,穩居第一梯隊。
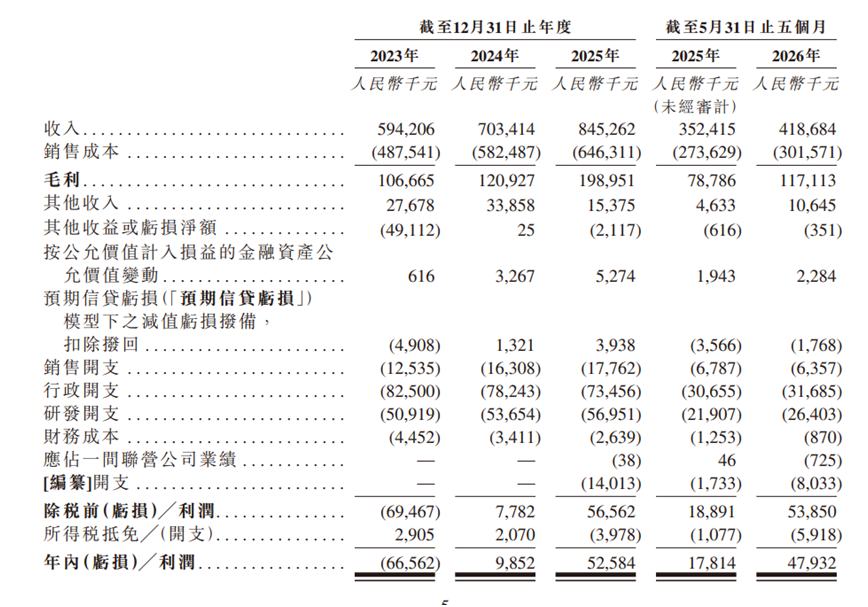
走過早期重資產投入的階段,希磁如今已經開始喫到IDM模式的規模紅利。公司2024年實現經營性扭虧,2025年營收按年增長20.2%至8.45億元,淨利潤大幅躍升至5258萬元;2026年前5個月增長勢頭不減,營收4.19億元,按年增18.8%,淨利潤4793萬元,按年大增169.1%。盈利能力也在同步爬坡,毛利率從2025年的23.5%提升至2026年前5個月的28%;蚌埠基地產能利用率從2024年的39.5%升至71.6%,產能越爬越高,固定成本越攤越薄,後續的盈利彈性還很足。
對港股投資者來說,希磁科技從來不是「又一家國產替代芯片公司」這麼簡單的標籤。它是少有的同時踩中技術升級、場景擴容、國產替代三重紅利的標的,技術壁壘夠深,場景空間夠大,生意模式夠穩。隨着TMR技術持續向下滲透、新興場景逐步放量,後續的業績彈性和估值空間,值得持續跟蹤。