(來源:格隆匯APP)
9月30日,國慶長假前最後一個交易日。很多人以為市場會清淡收場,結果恰恰相反——半導體大跌2.75%,醫藥卻全線爆發
今天,醫藥指數收盤漲2.73%,超400只成分股上漲,創新藥指數漲3.42%,82只成分股幾乎全線飄紅。
個股方面,康希諾開盤9分鐘封死20cm漲停,漲停板上最大封單一度超過8億元。昭衍新藥漲停,南模生物漲近20%,藥康生物漲8.46%,藥石科技漲近6%。
資金面上,全天醫藥生物行業主力資金淨流入逾127億元,居全行業首位。創新藥指數成交額539億元,比前一天放量近50%。創新藥概念淨流入65億元,居所有概念板塊第一。
而另一方面,申萬電子行業主力資金淨流出142億元,半導體淨流出近99億元,資金像約好了一樣,從科技撤出,大量湧向醫藥,形成非常明顯的蹺蹺板。
但今天醫藥漲的,不是「避險」兩個字能解釋的。
01
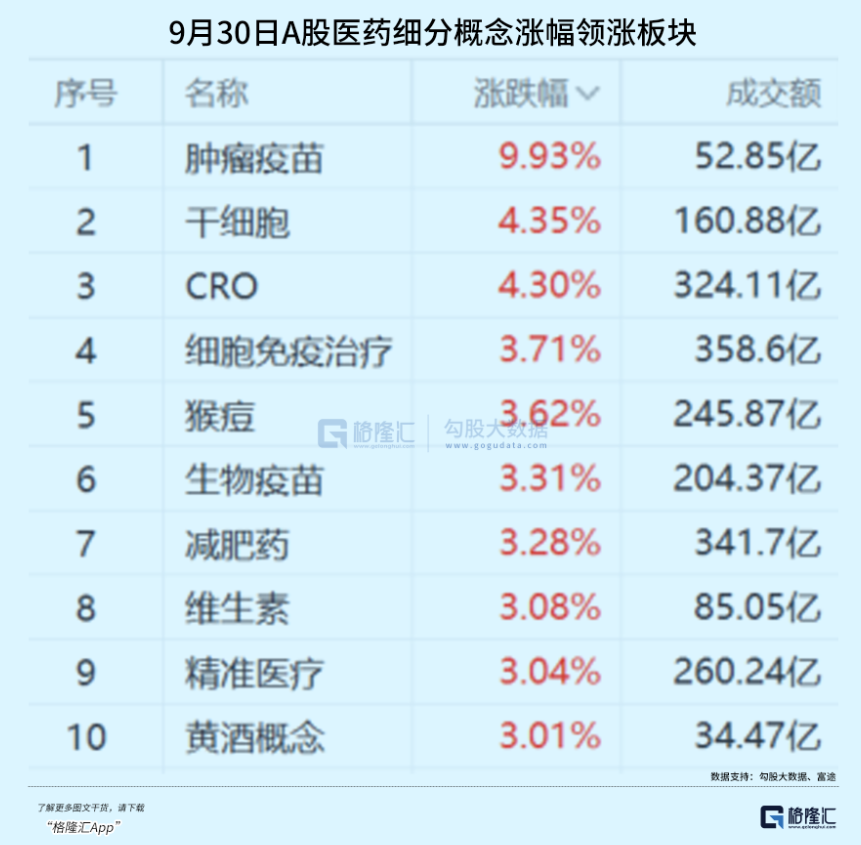
從子板塊排位看,醫藥相關概念幾乎包攬了今日A股概念板塊漲幅榜的前半壁江山:
疫苗鏈集體爆發,是最搶眼的方向。
康希諾以20cm漲停封板收盤,收於102.64元,成為創新藥/疫苗板塊的「總龍頭」;智飛生物大漲6.88%、康泰生物上漲6.18%、沃森生物漲5.49%。
疫苗防禦板塊自行業去庫存尾聲以來,首次出現如此集中的資金涌入。
CRO與實驗動物板塊也異軍突起,昭衍新藥漲停(+10.00%)、藥康生物漲8.46%、南模生物大漲19.87%、藥石科技漲5.97%。
這一現象值得高度關注,因為CRO板塊的走強通常被視為全球創新藥投孖展回暖的「先行信號」,意味着市場開始搶跑下一輪創新藥訂單周期。
龍頭權重企業方面,恒瑞醫藥上漲3.46%至47.20元,藥明康德漲4.16%至167.34元,凱萊英大漲5.30%至188.62元,科倫藥業漲4.16%,百濟神州漲1.91%,百利天恒漲2.54%。
這些龍頭股雖非漲幅居首,但權重股的集體上行意味着這不是單純的題材炒作,而是有基本面支撐的板塊性價值修復。
此外,恩華藥業上漲5.72%,其昨日公告首單BD出海交易——將一款自研睡眠障礙1類創新藥除中國外的全球權益授權給Somnivera,交易含1050萬美元首付款及最高5.07億美元里程碑付款,同時獲得對方15%股權。這是公司歷史首單自研資產出海授權,直接點燃了市場對其創新管線價值的重估熱情。
02
今日行情的核心驅動力,來自中國創新藥出海(License-out)敘事的持續升溫。
在過去72小時內,國內密集落地的有多筆BD出海交易。
第一筆,恒瑞醫藥與諾和諾德的合作。HRS-1596,一款潛在每周一次口服給藥的GLP-1/GIP雙受體激動劑,諾和諾德獲得大中華區以外的全球獨家權益。3億美元首付款,里程碑合計最高23億美元,潛在總額26億美元,交易預計26Q4交割。
這筆交易的意義不在金額本身,而在交易對手。
諾和諾德是全球代謝領域的絕對龍頭,願意為國產口服GLP-1/GIP雙靶點分子支付3億美元首付款,本身就是對國產分子臨床前數據質量的強背書。
第二筆,思璞銳與默沙東的交易。SPR2015,一款臨床前口服KRAS G12D(ON)抑制劑。默沙東支付4億美元首付款,里程碑合計最高21.3億美元,交易已完成交割。
這筆交易最值得琢磨的地方在於,SPR2015目前仍處於臨床前開發階段,尚未進入人體臨床試驗。
思璞銳成立於2024年底,此前兩輪孖展合計約6500萬美元。默沙東為這樣一個分子支付4億美元首付款,約為思璞銳此前全部孖展的六倍。
換句話說,國產分子在臨床前階段就獲得了MNC的美元定價,而不再是過去「先做出臨床數據、再談授權」的模式。
第三筆,恩華藥業與Somnivera,一款睡眠障礙1類創新藥海外權益,首付款1050萬美元,最高5.07億美元里程碑,同時獲得對方15%股權。
這筆交易雖然金額不算大,但它為二三線藥企的自研資產同樣可以走通出海通道的敘事,打開了一個新的想象空間。
第四筆,康方生物海外合作方Summit與阿斯利康達成戰略合作,阿斯利康出資20億美元對Summit進行戰略股權投資。
這幾筆在短時間內出現的交易,再次驗證了中國創新藥License-out的巨大成功。
03
今天大漲還有一層容易被忽略的背景——補漲。
9月18日,十部門聯合發布《醫藥工業發展「十五五」規劃》,提出到2030年創新藥產業規模年均增速20%以上,首創新藥(FIC)佔全球比例達到25%以上,規模以上醫藥工業企業營業收入超過3.5萬億元。
政策天花板被明確抬高,但彼時因長假臨近疊加海外擾動,板塊反應有限。今天的集中上漲,帶有明顯的預期修正特徵。
創新藥行業基本面數據也在同步驗證成長邏輯。
2026年上半年,A股創新藥板塊營業收入620.63億元,按年增長32.54%;其中二季度歸母淨利潤按年增長390.19%,扣非歸母淨利潤按年增長608.77%。毛利率維持在87.69%的高位,銷售費用率25.10%、研發費用率30.74%,均低於2025年全年水平。
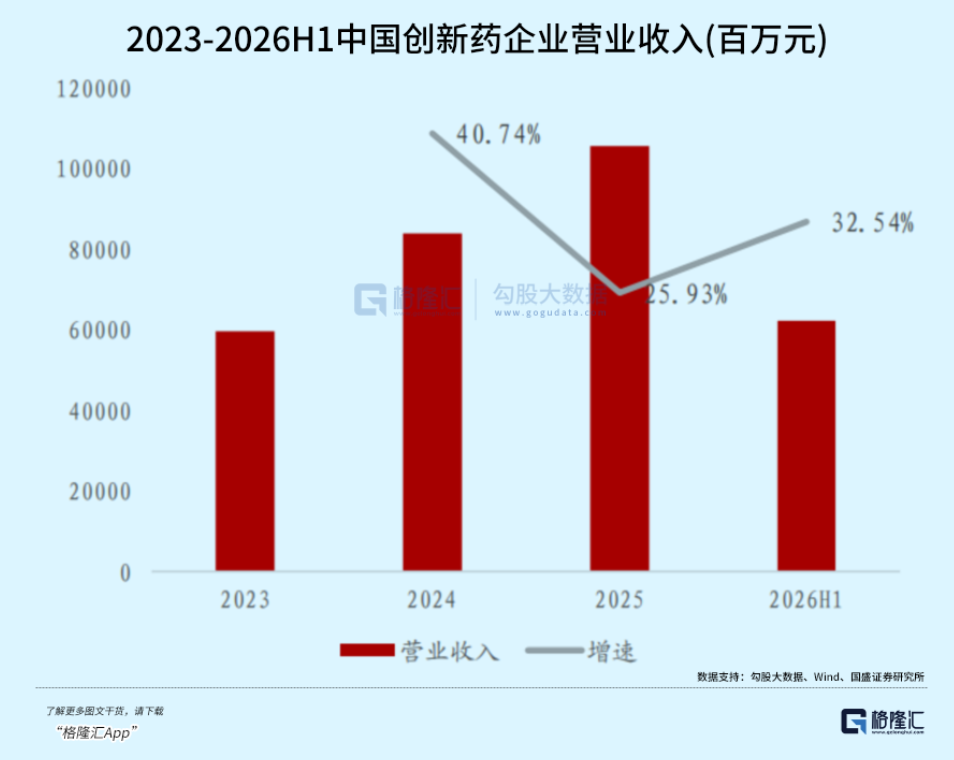
這裏面,收入增長的核心驅動力來自BD授權收入與核心產品放量的雙重貢獻。
2025年頭部藥企創新藥收入佔比突破50%臨界點,恒瑞醫藥2025年創新藥對外許可收入達33.92億元,說明BD已不再是「講故事」,而是實打實的利潤表貢獻者。
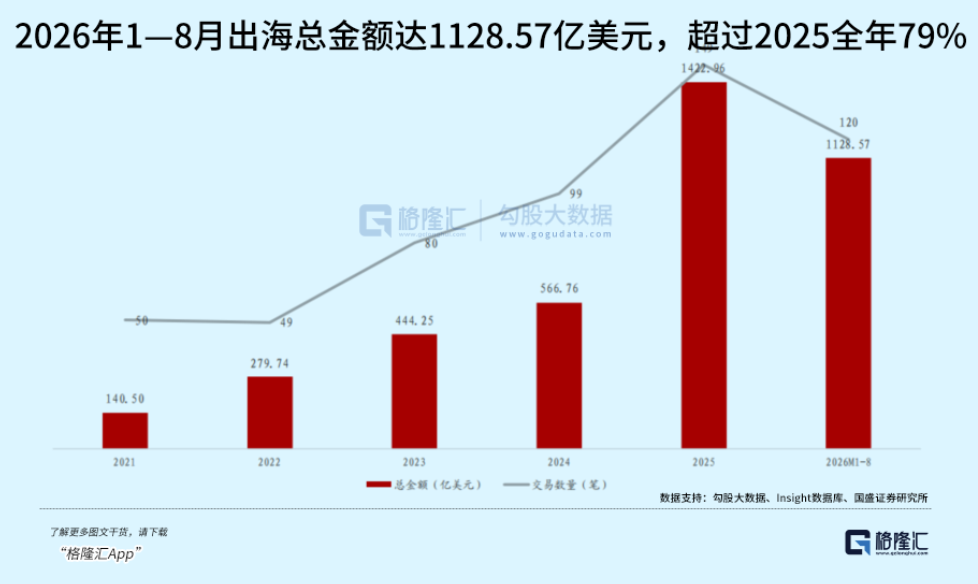
出海數據顯示,2026年1—8月中國醫藥出海交易總金額達1128.57億美元,超過2024年全年(566.76億美元),超出2025年全年79%,全球交易TOP10中中國企業佔八席。
2026年上半年NMPA批准首次在華上市創新藥55款,其中1類創新藥36款、國產1類30款。
這些數字意味着,創新藥板塊的上漲已不再單純依賴「研發敘事」,而是有實實在在的收入、利潤和現金流作為支撐。
當然,從買方視角看,分歧不在「政策是否利好創新藥」,而在於行情能否由估值修復切換為業績兌現。
目前創新藥板塊的估值已不便宜,截至9月24日申萬醫藥生物市盈率(TTM,整體法)為44.66倍,相對滬深300的估值溢價率達236%;個股上,9月29日恒瑞醫藥PE(TTM)39.19倍、邁瑞醫療24.50倍、藥明康德22.50倍,龍頭已回到歷史區間偏上位置。
市場當前按「BD持續放量+ESMO數據超預期」定價,但如果三季度BD金額按月走弱或ESMO中國數據低於預期,估值彈性會迅速收斂。
整體來看,今天創新藥板塊的大漲,主要是三件事在節前最後一個交易日的集中兌現。
值得留意的是,CRO板塊的同步走強,往往不是短期事件驅動的結果,而是產業周期拐點的先行信號。它的含義比一天的漲幅更重。
同時,在BD交易中,百億美元大多是里程碑,真正落袋的是首付款和早期里程碑。默克終止與恒瑞PARP1抑制劑合作的案例提醒我們,BD不是沒有波折。
所以投資者在享受估值重估紅利的同時,更應關注企業管線質量的可持續性、BD收入的兌現節奏,以及創新藥板塊在估值高位下的估值消化能力。