TradingKey - 美東時間9月30日(周三),美國將公布8月個人消費支出價格指數(PCE),這是聯儲局最關注的通脹指標之一。市場普遍預計,8月PCE仍將顯示美國通脹壓力具有粘性,尤其是核心PCE可能繼續維持在偏高水平。由於近期聯儲局官員表態偏謹慎,油價上漲也增加了市場對通脹反覆的擔憂,本次PCE數據將成為判斷聯儲局後續政策路徑的重要依據。
能源推高整體通脹,核心通脹仍有粘性
從市場預期看,8月PCE大概率不會給聯儲局帶來明顯寬鬆空間。據彭博社調查顯示,經濟學家預計8月整體PCE按月上漲0.5%,高於7月的0.4%;核心PCE按月預計上漲0.3%,高於7月的0.2%。
8月PCE的壓力主要來於兩個方面。首先,能源價格反彈可能推高整體通脹。近期國際油價維持高位,能源成本可能通過交通、物流和消費品價格向終端傳導。其次,核心服務價格仍具粘性,尤其是住房、醫療、保險和部分服務消費價格,可能使核心PCE難以快速回落。
此前公布的CPI和PPI數據已經顯示,美國通脹壓力仍未完全消退。雖然商品價格整體漲幅有限,但服務通脹和能源價格仍可能對PCE形成支撐。因此,本次PCE的關鍵不在於通脹是否仍高,而在於是否會進一步強化「高利率維持更久」的市場預期。
如果8月核心PCE按月達到0.3%或更高,市場可能認為通脹回落進程放慢,聯儲局短期內難以釋放寬鬆信號。若核心PCE低於預期,尤其是服務通脹出現降溫跡象,則可能緩解市場對10月繼續加息的擔憂。
8月PCE或推動聯儲局10月加息預期升溫
當前市場對聯儲局的定價已經偏鷹。近期油價上行、美債收益率走高以及美國經濟數據保持韌性,使投資者重新評估聯儲局繼續收緊政策的可能性。在這種背景下,8月PCE將直接影響市場對10月議息會議的判斷。
若PCE高於預期,尤其是核心PCE重新上行,市場可能進一步押注聯儲局繼續加息。對聯儲局而言,只要通脹仍明顯高於2%目標,且就業和消費尚未明顯轉弱,政策層面就缺乏快速轉向寬鬆的理由。
若PCE符合預期,市場反應可能相對溫和,但仍難以扭轉「高利率維持更久」的主線。只有當核心PCE明顯低於預期,並顯示服務通脹持續降溫時,市場纔可能下調加息預期,美債收益率也可能出現階段性回落。
8月PCE對美股、美元及黃金的影響
對美股而言,8月PCE的影響主要體現在估值壓力上。若PCE低於預期,尤其是核心PCE按月低於0.3%,市場對於聯儲局的加息預期可能將降溫,進而推動美債收益率回落,這將有利於納指、AI科技股和半導體板塊反彈。若PCE高於預期,美股可能面臨更大壓力,因為高通脹會推高實際利率和美債收益率,對高估值成長股不利,前期漲幅較大的科技股可能出現估值回調。
對美元而言,強PCE通常會增強美元支撐。若8月通脹數據高於預期,市場將繼續押注聯儲局維持高利率更久,美元指數可能維持強勢,尤其是相對歐元、日元等低利率貨幣。若PCE符合預期,美元可能保持高位震盪;只有當核心PCE明顯低於預期,並帶動美債收益率回落時,美元纔可能出現階段性回調。
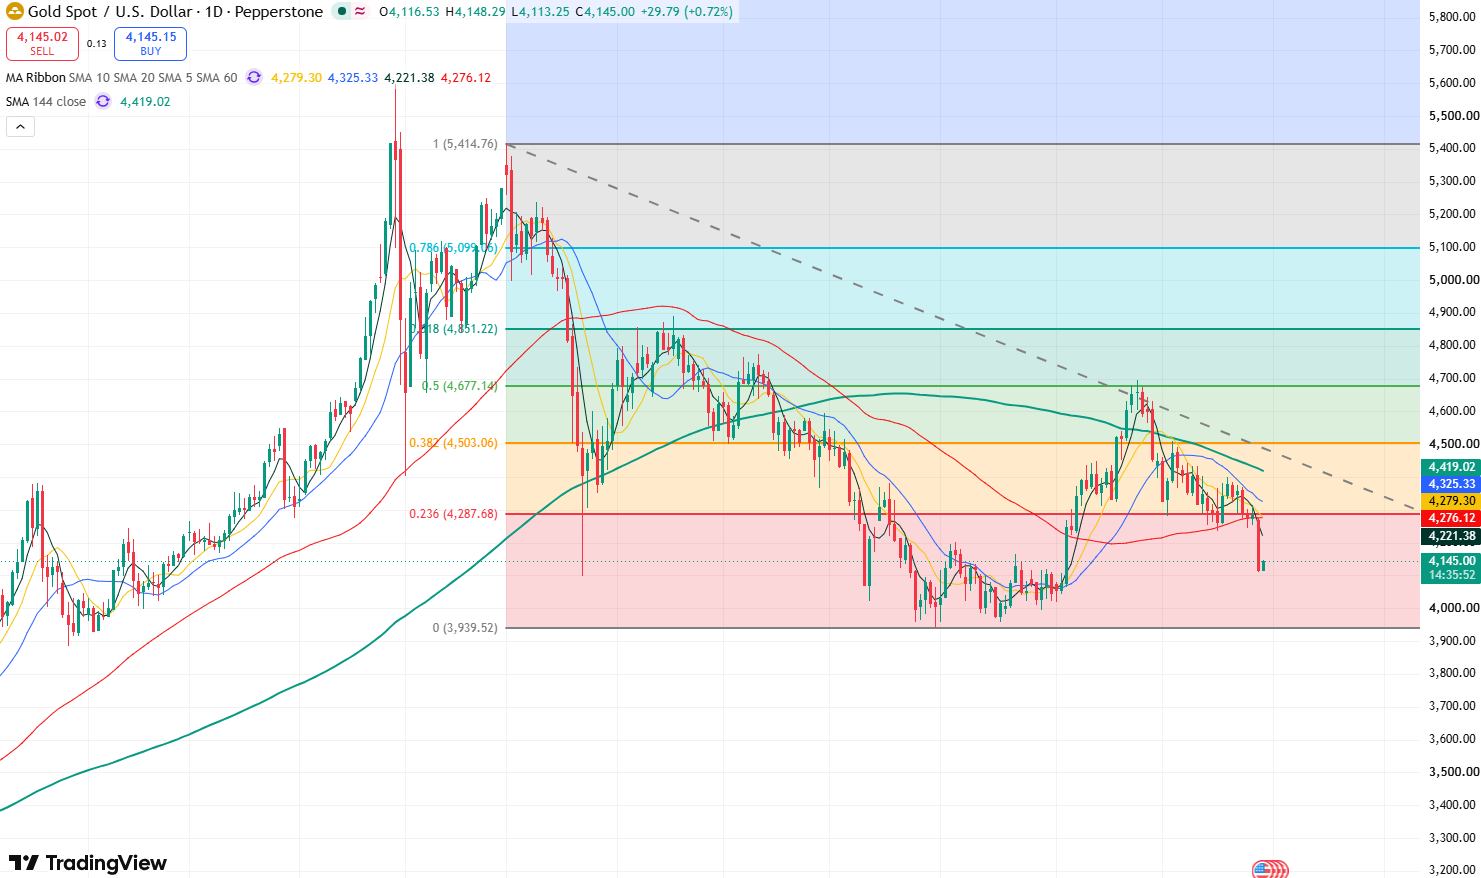
黃金價格日線圖,來源:TradingView
對黃金(XAUUSD)而言,關鍵仍在於美元和實際利率的變化。若PCE高於預期,黃金可能繼續承壓繼續向下測試4100美元關口,甚至進一步回落向4000美元關口,因為強通脹會推升加息預期,並帶動美元和美債收益率走高,從而削弱黃金作為無息資產的吸引力。若PCE低於預期,黃金則可能獲得修復機會,尤其是在美元和美債收益率同步回落的情況下,金價有望重新向上測試4250-4300美元壓力區間。
原文鏈接