導讀
6月下旬以來的動盪說明單看勝率行不通,擁擠交易的回撤足以吞噬趨勢的收益;消費與地產鏈便宜了兩三年仍在陰跌,說明單看賠率同樣行不通。配置必須同時回答勝率與賠率兩個問題。
三季度以來,分化格局仍在延續,外圍聯儲局加息擾尚未完全平息。站在9月底,本文回答三個問題:如何構建兼顧勝率與賠率的行業比較框架?中報提供了哪些勝率與賠率線索?四季度又該如何配置?
1️⃣ 勝率刻畫基本面確定性,由微觀流動性與盈利預期構成,賠率刻畫估值的均值迴歸空間。單看任何一個維度都不理想;兼顧兩者、按80%勝率與20%賠率加權打分的策略,回報顯著優於同期MSCI中國指數。
2️⃣ 財報裏的勝率線索:誰在兌現,誰在掉隊?兌現的是泛外需與AI硬件,掉隊的是泛消費與互聯網。二季度盈利增速前六的申萬一級行業、ROE改善居前的申萬二級行業大多被勝率賠率框架捕捉;框架最新打分前五為能源、保險、交通運輸、製藥、原材料,半導體位居第六。
3️⃣ 四季度如何配置?科技在等產業催化,短期確定性仍在硬件瓶頸環節;周期看聯儲局加息兌現;內需還得等政策,恒科是「大號版消費」;如果都不行,那就只能紅利。
正文
今年以來,市場的核心矛盾是有無AI之間的極致分化。買AI買的是勝率,但要承受高擁擠與高波動;買消費買的是賠率,但基本面遲遲不兌現。6月下旬以來的動盪說明單看勝率行不通,擁擠交易的回撤足以吞噬趨勢的收益;消費與地產鏈便宜了兩三年仍在陰跌,說明單看賠率同樣行不通。配置必須同時回答勝率與賠率兩個問題。
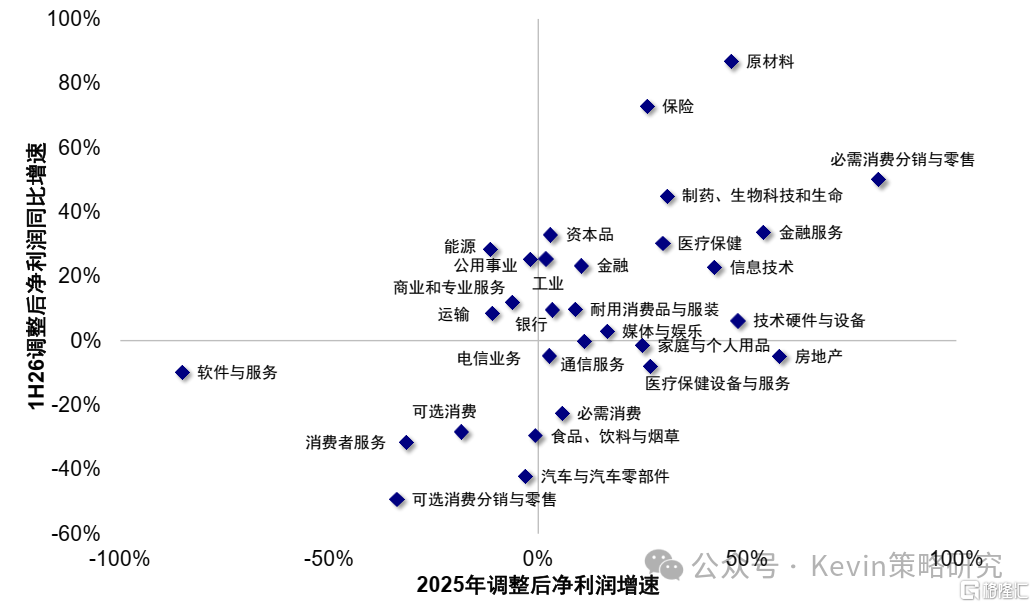
中報為檢驗上述問題提供了最新樣本。二季度全A盈利按年增長29.4%,為2021年三季度以來最高的單季增速,但仍有約四成行業盈利按年下滑,高增長集中在少數行業。類似的,港股中報呈現同樣的分化,上半年港股盈利按年增長18.2%,半導體、原材料、保險盈利增速居前,消費類行業普遍下滑(圖表1)。
圖表1:港股中報呈現類似A股的分化,上半年港股盈利按年增長18.2%,半導體、原材料、保險盈利增速居前,消費類行業普遍下滑
資料來源:Wind,FactSet,中金公司研究部
三季度以來,科技強、消費弱的格局繼續延續;聯儲局9月加息落地後,市場對10月繼續加息的預期仍在發酵,外圍擾動反覆。
站在9月底,本文回答三個問題:如何構建兼顧勝率與賠率的行業比較框架?中報提供了哪些勝率與賠率線索?四季度又該如何配置?
一、如何兼顧勝率與賠率?構建跨行業的比較框架
面對波動與擁擠都十分極致的市場,單純抱團主線或押注高切低各有瑕疵。針對這一痛點,我們綜合賠率勝率對行業進行打分排序,以找到更優的配置策略。我們以MSCI中國行業指數構建勝率賠率框架:1)勝率刻畫基本面確定性,即未來一段時間行業上行的概率;2)賠率刻畫向上與向下空間的非對稱程度,即估值的均值迴歸空間。
► 勝率由微觀流動性與盈利預期兩部分構成。首先,微觀流動性刻畫行業自身交易強弱,包括動量、波動率與量價彈性。其次,盈利預期因子橫向比較各行業動態EPS和ROE按年變化,但考慮到賣方一致預期往往滯後,我們在原框架基礎上(詳見《AI之外還有什麼值得買?》),進一步補充合同負債+預收賬款對盈利預期進行調整。合同負債與預收賬款按年增速的變化(二階導)一定程度上可以反映需求變動的方向。該數據主要取自A股財報,雖然與部分以港股為主的行業存在誤差,但對於大部分行業數據都更可以反映全貌。
► 賠率則是基於各行業動態PE、PB、PS滾動5年的分位數綜合得到,估值越便宜、賠率得分越高,其依據是估值的均值迴歸特徵,便宜本身就是空間的重要來源。
之所以要結合勝率與賠率兩個維度,是因為任何一個維度單獨使用都有明顯的侷限性:
► 只看勝率,容易在擁擠交易中遭遇重大回撤。如果僅以勝率篩選行業,我們回測顯示,正向權重(得分越高賦予倉位越高)的策略下,2021年2月至2026年8月年化收益8.1%、最大回撤-40.4%,表現明顯不如勝率與賠率結合後的結果(圖表2)。勝率本質上是對既有趨勢的確認,趨勢延續則持倉或持續收穫超額收益;然而,一旦敘事或宏觀範式轉變,前期漲幅最極致的品種,恰恰在擾動出現時跌得最多,即「贏家詛咒」。今年的半導體即是如此,一致預期與資金抱團推動板塊上半年快速上行,然而多重因素擾動下6月下旬以來又自高點大幅回撤。
圖表2:只看勝率,容易在擁擠交易中遭遇重大回撤,不利於長期業績表現
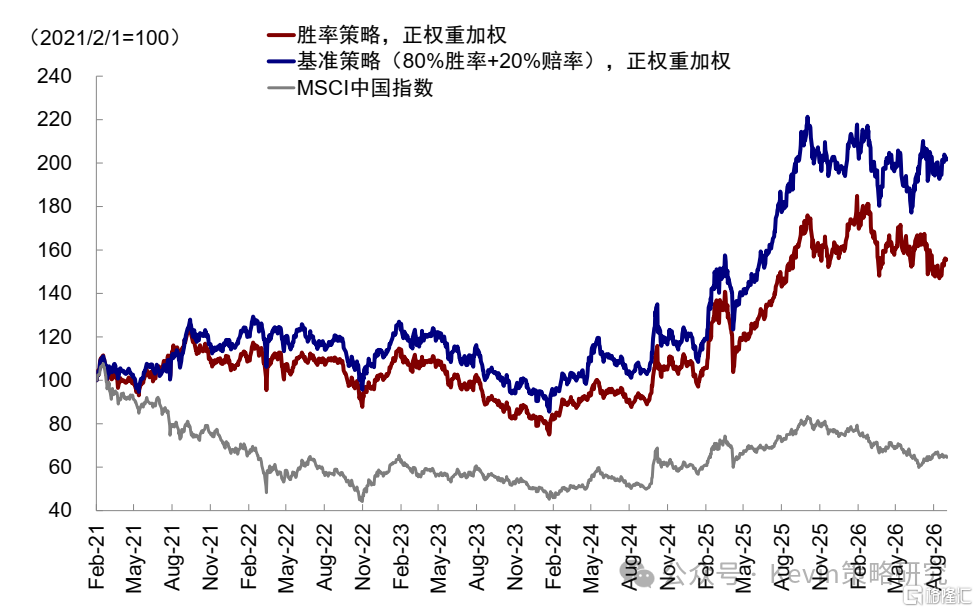
注:回測數據自2021年2月至2026年8月,後同 資料來源:Wind,FactSet,中金公司研究部
► 只看賠率,機會成本太大,且可能陷入「低估值陷阱」。若僅以賠率做篩選,2021年以來年化收益-4.3%,且2021年至2023年連續三年虧損(圖表4)。市場定價便宜的資產大多有便宜的道理,低估值往往對應基本面缺位,消費與地產鏈過去兩年的持續低迷即是例證。博弈賠率的本質是博弈反轉,但如果促成反轉的「催化劑」始終不出現,則賠率資產往往持續貢獻負收益。尤其對於相對投資者,只看賠率的問題在於長期低迷下的「機會成本」。
圖表3:基準策略下,按綜合得分遞減配置(正權重)的淨值表現優於等權配置
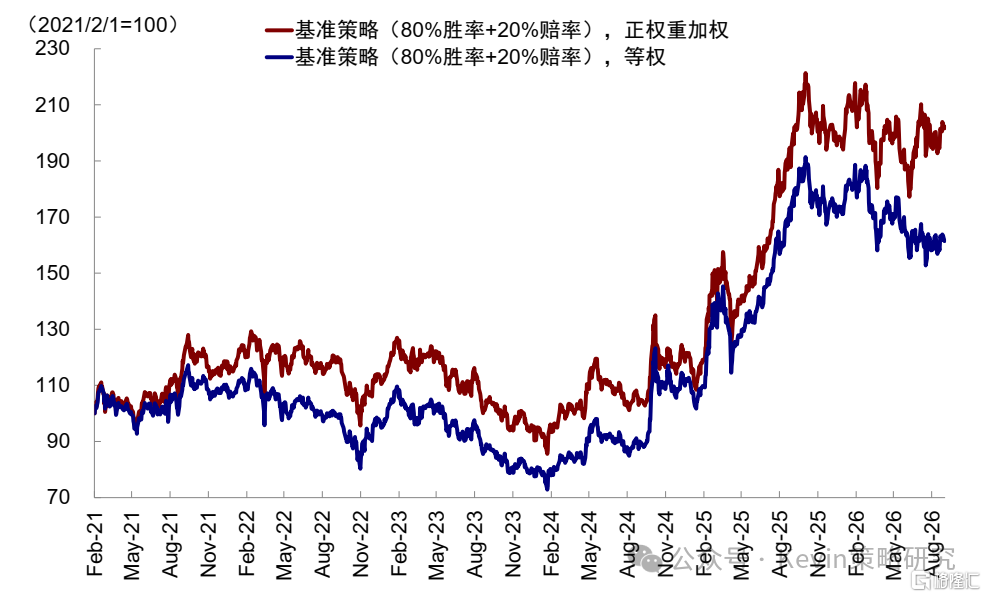
資料來源:Wind,FactSet,中金公司研究部
圖表4:只看賠率,則可能陷入「低估值陷阱」
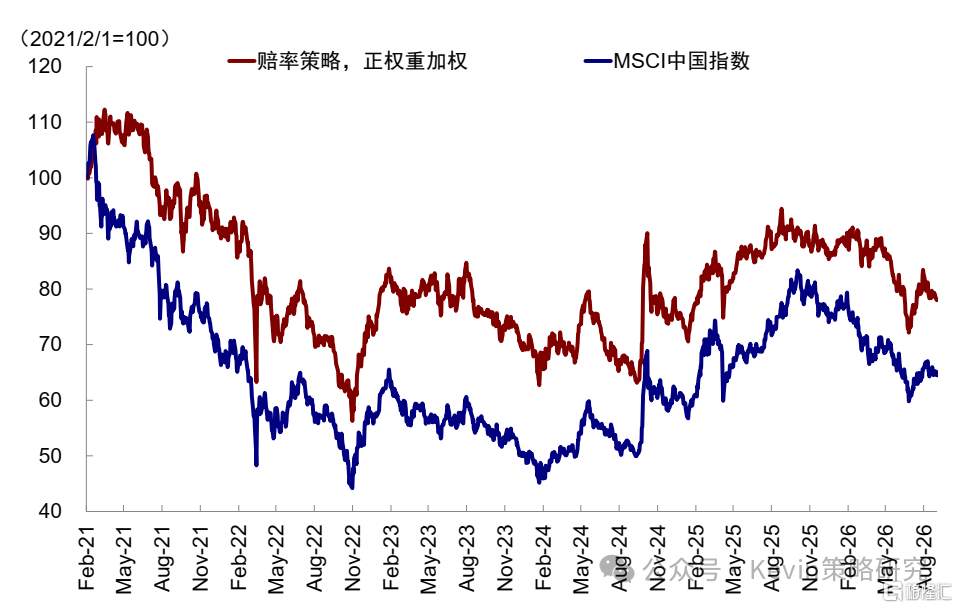
資料來源:Wind,FactSet,中金公司研究部
對比之下,以勝率為主兼顧賠率的篩選策略可以起到更好的效果。在實操中,我們按80%勝率和20%賠率得分得到每個行業的綜合打分,選取前五的行業構建組合,並以得分高低賦予權重,月度調倉。回測顯示,這一策略長期有效戰勝基準指數,2021年2月至2026年8月,該策略組合年化13.2%、最大回撤-33.8%,顯著優於MSCI中國(年化-7.5%、回撤-59.0%);此外,按打分高低賦權的策略,回報高於等權策略(年化約8.8%),也印證了我們打分的有效性。
二、財報裏的勝率線索:誰在兌現,誰在掉隊?
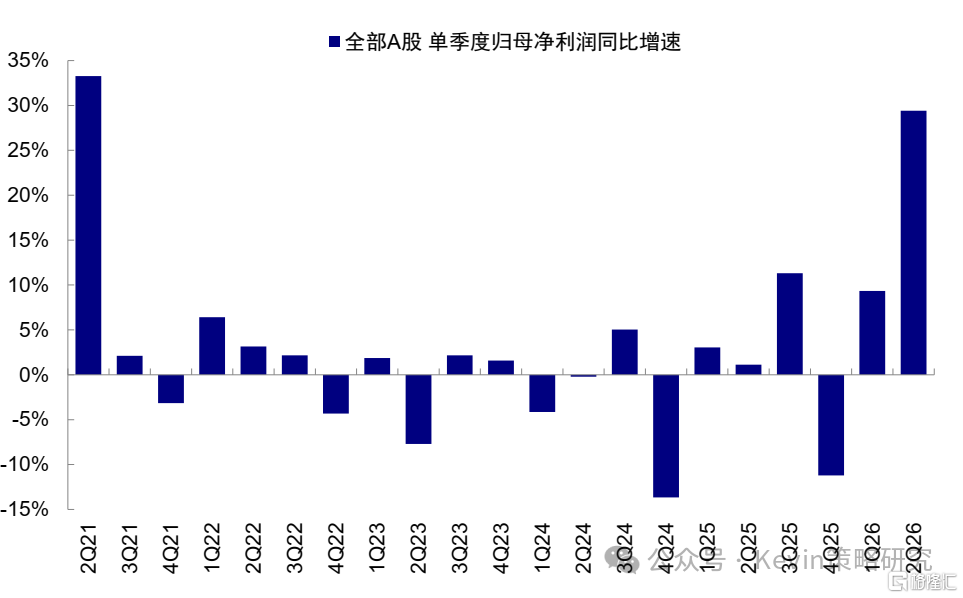
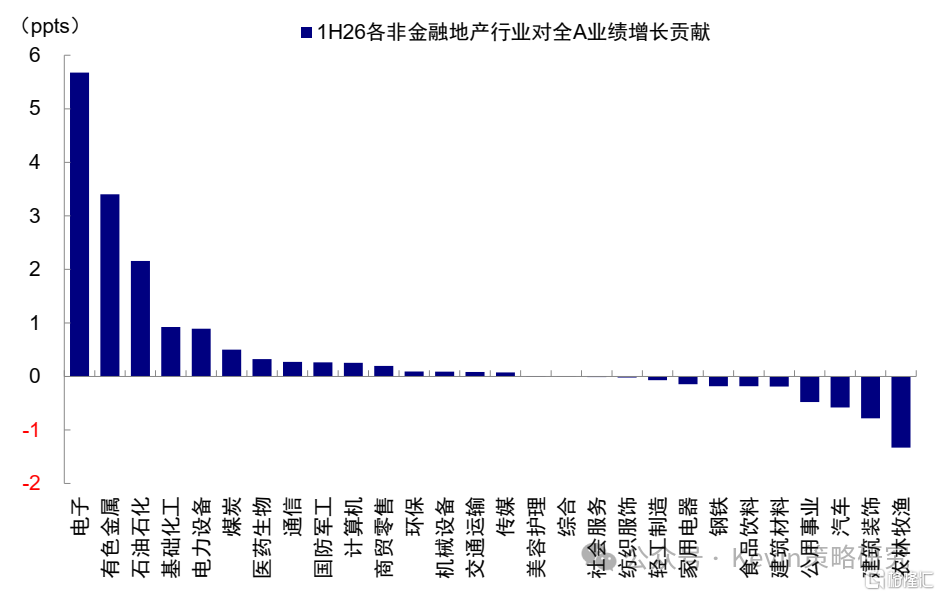
整體看,二季度A股盈利增速亮眼,但高增長集中在少數行業,結構分化依然極致。二季度全A、非金融盈利按年分別增長29.4%、25.2%,為2021年三季度以來最高的增速(圖表5),但仍有約四成行業盈利按年下滑。以上半年累計口徑看,全A、非金融盈利分別增長19.4%、20.6%,非金融盈利增量基本由電子、有色金屬、石油石化、基礎化工四個行業貢獻,其餘非金融行業合計淨減少(圖表6)。此外,人民幣升值放大了匯兌損失,佔非金融整體歸母淨利潤的5.8%,為2015年以來最高,家電、機械、電力設備、汽車等出海鏈條首當其衝。港股中報情況與A股類似,上半年港股整體盈利增長18.2%,增速居前的同樣是半導體(335%)、原材料(87%)、保險(73%),汽車、食品飲料等消費類行業普遍下滑兩到五成不等(圖表1)。
圖表5:2Q26歸母淨利潤單季按年為3Q21以來最高
資料來源:Wind,FactSet,中金公司研究部
圖表6:累計口徑下,非金融的盈利增量基本由電子、有色、石油石化、化工四個行業貢獻
資料來源:Wind,FactSet,中金公司研究部
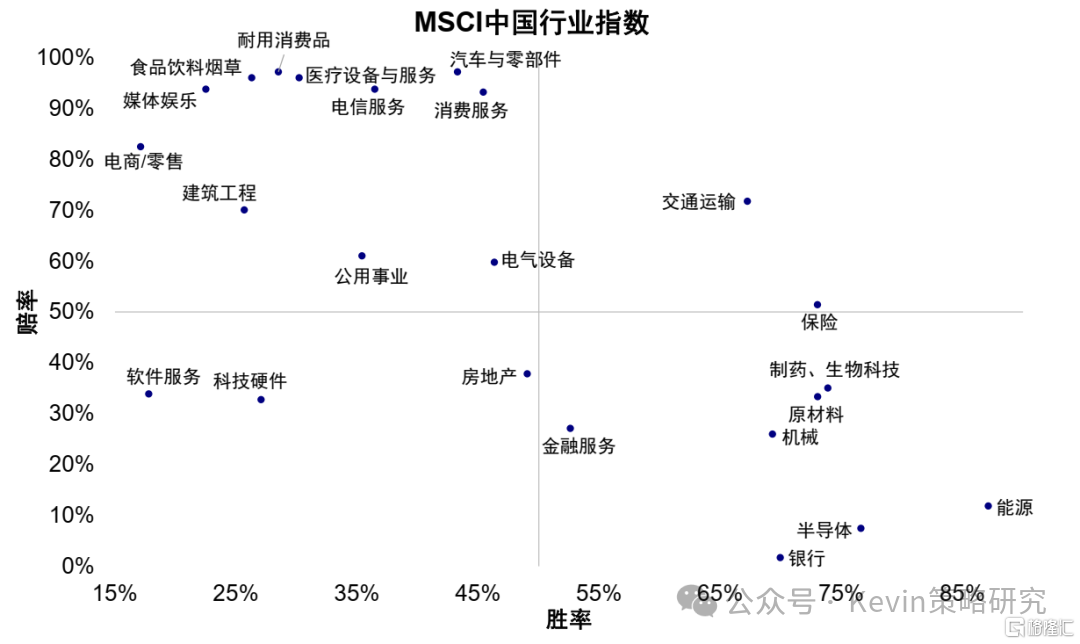
從勝率角度看,誰在兌現、誰在掉隊?兌現的是泛外需與AI硬件,掉隊的是泛消費與互聯網。這與我們框架當前給出的勝率排序一致,截至9月26日綜合得分前五的行業為能源、保險、交通運輸、製藥、原材料,上述方向中多為泛外需品種,半導體排在第六(圖表30)。
► 首先,業績增速居前的行業,大多正是框架篩出的高勝率方向。二季度單季盈利增速前六的申萬一級行業(電子、非銀、有色、煤炭、基礎化工、石油石化),正好對應框架得分第六的半導體與前五中的保險、原材料、能源。此外,框架中選出的交運(權重是海運,航運港口盈利按年增長32.6%)與創新藥鏈條(生物製品增長141%、化學制藥增長14.8%)盈利正在兌現。反方向同樣成立,業績靠後的汽車、食品飲料、社會服務、家電等消費板塊,均為框架篩出的低勝率、高賠率方向。
► 其次,ROE改善居前的行業同樣大多被框架捕捉。申萬二級行業中二季度ROE(TTM口徑,下同)按年改善前十分別為能源金屬、半導體、工業金屬、遊戲、保險、其他電子、通信設備、電池、小金屬和元件。其中,除電池和遊戲外,其餘八個均屬框架捕捉的原材料、保險與AI硬件方向;ROE下行居前的,除養殖與飼料是豬周期回落外,集中在零售、廚衛電器、白酒、白色家電等消費行業,同樣落在框架篩出的低勝率方向。
除了後驗的盈利與ROE外,有一些前瞻效果的訂單與庫存也表明分化仍在延續,這與高頻數據的情況可以互相驗證:
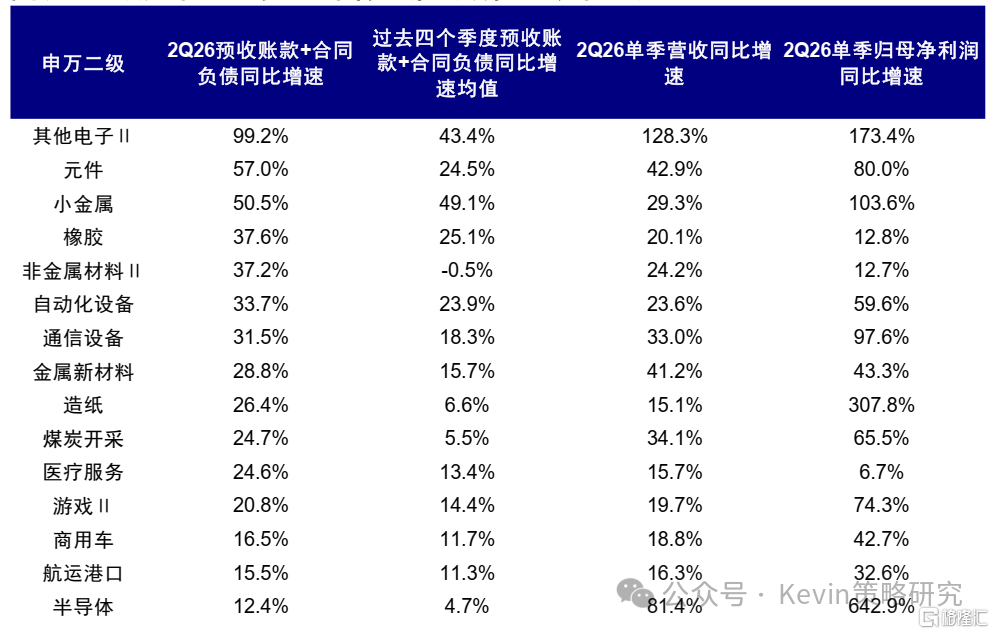
► 訂單顯示科技強、消費弱的分化仍在延續。以預收+合同負債作為訂單的代理指標,電子訂單按年增速逐季加速至21.4%,其中通信設備、半導體分別增長31.5%、12.4%;消費板塊訂單僅增長0.1%、基本持平,食品飲料、商貿零售分別下降4.6%、4.0%。進一步看,景氣仍在加速的行業集中在少數方向。124個申萬二級行業中,同時滿足訂單增速超過10%、較過去四個季度均值改善、營收單季按年超過10%、歸母淨利潤單季按年為正四個條件的只有15個(圖表8)。除AI硬件(其他電子、元件、通信設備、半導體)外,資源品(小金屬、非金屬材料、金屬新材料、煤炭開採、橡膠),製造與出口鏈(自動化設備、商用車、航運港口、造紙)也在列,與框架篩出的能源、原材料、交運等高勝率方向基本一致。
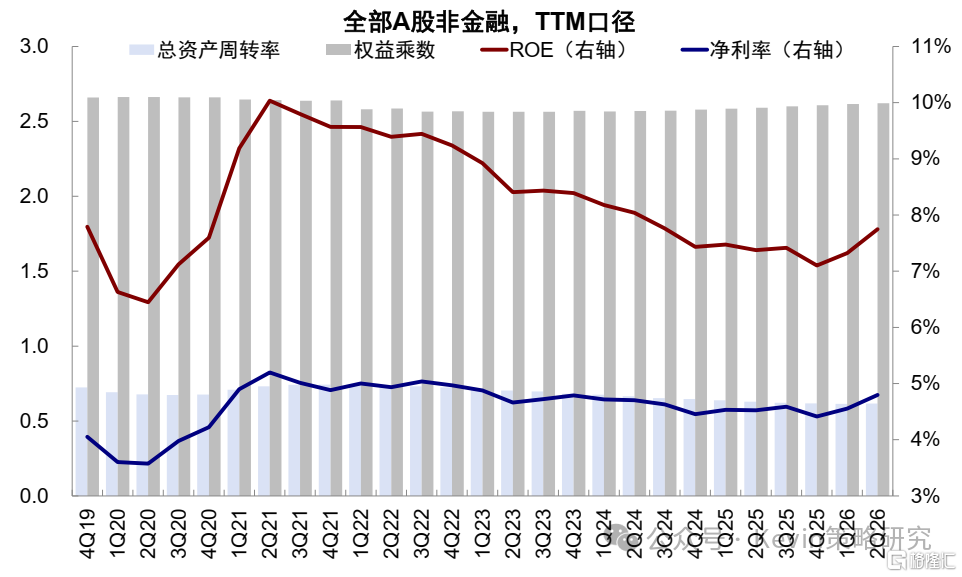
圖表7:杜邦拆解來看,全A非金融ROE(TTM)回升主要由利潤率驅動
資料來源:Wind,FactSet,中金公司研究部
圖表8:領先指標顯示15個行業景氣或仍大概率延續
注:行業分類選用申萬二級行業 資料來源:Wind,FactSet,中金公司研究部
► 訂單結合庫存,更能顯示所處的狀態。科技方面,半導體、通信設備存貨按年分別增長40.4%、40.6%,訂單與收入同步高增,是需求強勁下的主動補庫;消費板塊中,食品飲料訂單下降4.6%、存貨卻增長9.5%,是需求不足下的被動累庫;商貿零售訂單與存貨分別下降4.0%、3.3%,是主動去庫。
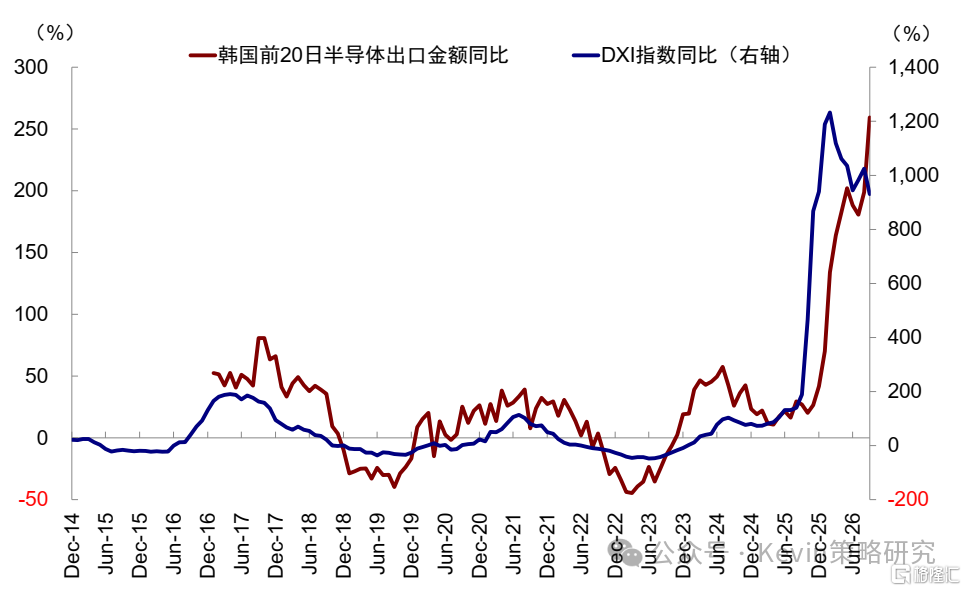
► 9月以來高頻數據顯示景氣結構分化仍在延續。算力鏈景氣延續,韓國9月前20日出口總額按年增長78.3%至714億美元,創有記錄以來同期最高;其中半導體出口按年增長259%,較8月的199%進一步抬升(圖表9)。存儲價格同步上行,DXI指數9月按年漲幅931%,雖較8月的1025%小幅回落,仍處歷史高位,存儲漲價周期延續。傳統內需未現拐點,最新公布的8月社零按年僅增長0.4%,其中汽車類零售按年下降18.5%;中國汽車流通協會口徑9月前20日全國乘用車零售87.8萬輛、按年下降22%,終端需求依然偏弱。
圖表9:高頻數據顯示,算力鏈景氣仍持續
資料來源:Wind,FactSet,中金公司研究部
三、財報裏的賠率線索:消費便宜,但僅便宜就夠嗎?
當前賠率最高的方向幾乎全是消費。在勝率賠率框架的最新結果中,食品飲料、耐用消費品、汽車、消費服務、電商零售等行業的估值分位均處於5年低位,賠率得分居前。
消費便宜的原因在於需求弱,且仍在走弱。中報層面,A股消費行業盈利多數下滑,板塊ROE(ROE與利潤率都是TTM口徑,下同)從2Q25的9.4%連續四個季度降至7.1%。消費是利潤率驅動型行業,ROE下行幾乎完全來自利潤率擠壓,板塊毛利率同期從26.4%降至25.6%。港股消費的大類板塊同樣全線走弱,上半年可選消費、必需消費盈利分別下降28.2%、22.6%。分品類看:
► 必選消費明顯走弱。食品飲料盈利按年下降18.9%,其中白酒下降21.4%;食品飲料毛利率從50.9%降至48.9%,ROE從19.0%降至15.8%,白酒ROE從24.6%降至19.3%。存貨與營收的背離也說明約束在需求端:食品飲料存貨增長9.5%而營收下降4.8%,白酒存貨增長12.4%、營收下降17.0%,是被動累庫而非主動擴張。
► 大件消費同樣走弱。以舊換新政策退坡後,汽車二季度盈利按年下降19.3%,其中乘用車營收按年已經轉負(-2.7%),盈利按年下降64.4%,ROE從7.5%降至3.9%;家電盈利下降4.8%,白色家電ROE從19.8%降至15.7%;家居用品盈利下降50.0%,ROE從8.2%降至4.3%。
► 港股消費行業也是如此,上半年食品飲料、汽車、消費者服務、可選消費分銷與零售(以電商零售為主)盈利分別下降29.5%、42.0%、31.5%、49.3%。
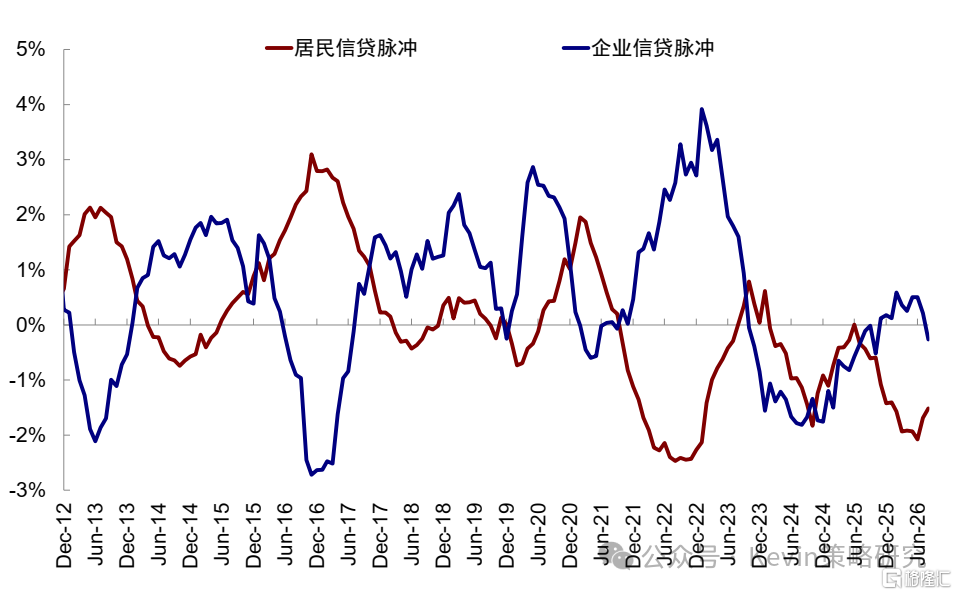
經濟數據也顯示消費與地產鏈的走弱仍在延續。8月社零當月按年增長0.4%、較7月進一步回落0.2個百分點,限額以上消費品零售額8月當月按年下降3.7%。需求弱的根源在居民部門,就業、地產是制約居民部門信貸擴張的核心:1)就業與收入預期偏弱。8月城鎮調查失業率回升至5.3%,8月製造業PMI從業人員分項回落0.3個百分點至48.7%,用工景氣仍在收縮;2)地產也尚未企穩,1-8月新建商品房銷售面積按年下降12.1%,降幅較上半年再度擴大0.5個百分點。這也導致居民信貸脈衝仍在低位區間,缺乏自發性修復的動力(圖表10)。
圖表10:居民信貸脈衝仍在低位
資料來源:Wind,FactSet,中金公司研究部
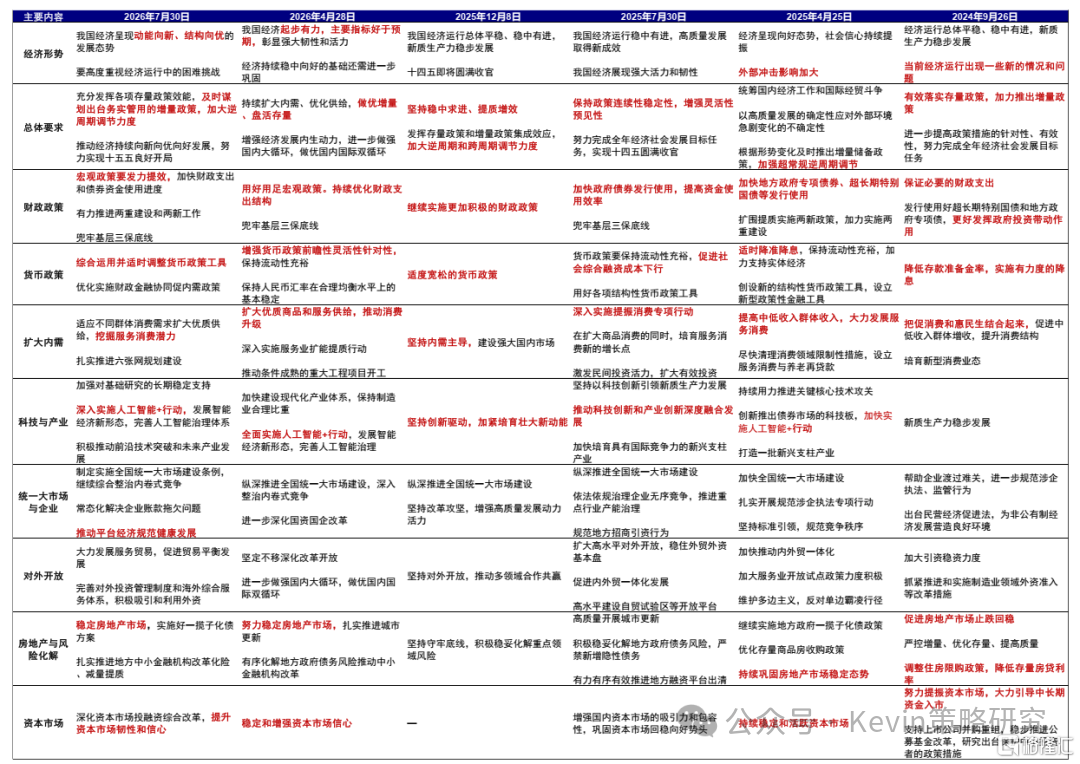
政策信號目前尚不足以扭轉消費與內需的弱勢。在居民信貸難以內生修復的情況下,消費與內需方向要走出持續的趨勢性行情,關鍵在財政能否大舉發力且向消費傾斜;7月政治局會議的政策加力信號強度低於2024年9月與2025年4月的兩次會議,即便此後財政力度開始「追進度」,其強度仍不足以帶動消費與內需走出趨勢性修復(圖表11)。
圖表11:六次中央政治局會議對比
資料來源:中國政府網,中金公司研究部
地方政府專項債的發行進度可以佐證前述觀點。會後發行確在提速,8-9月新增專項債分別發行約5200億元和6200億元,且9月創年內單月新高;但進度偏慢,截至9月累計發行進度80.6%,仍低於去年同期3pcts,為2023年以來同期最低(圖表12)。換言之,現階段配置消費賺的主要是估值修復和波動對沖的錢;即便催化落地,消費內部也需要甄別。
圖表12:今年地方政府專項債整體發行進度相對偏慢
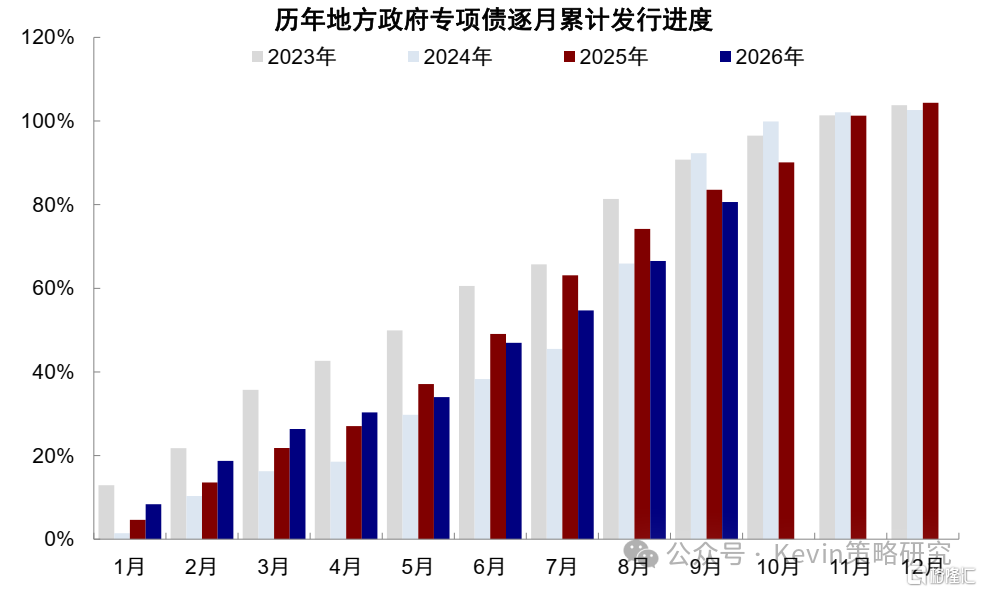
注:以累計總發行額和年初計劃數對比,2023、2024、2025、2026年計劃數據來自歷年政府工作報告 資料來源:中國政府網,Wind,中金公司研究部
四、四季度配置思路:科技等產業催化,周期待加息落地,內需還得等政策,都不行就只能紅利
中報確認了K型分化的基本面基礎,三季度以來的高頻數據顯示分化仍在延續,科技強、消費弱。經過6月下旬以來的波動,科技暫時處在糾結的位置,聯儲局加息等外圍擾動也仍有反覆。展望四季度的配置思路,按驅動力的不同,板塊可以分成四大類:科技在等產業趨勢,周期看聯儲局加息兌現,內需還得等政策;如果都不行,那就只能迴歸紅利策略,也即是回到2024年「9·24」之前的格局。
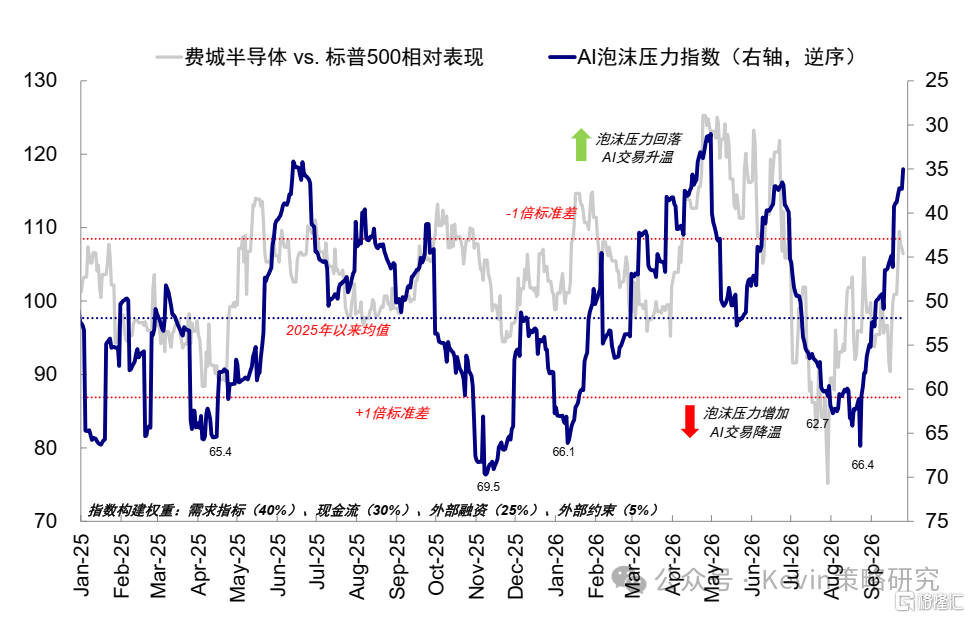
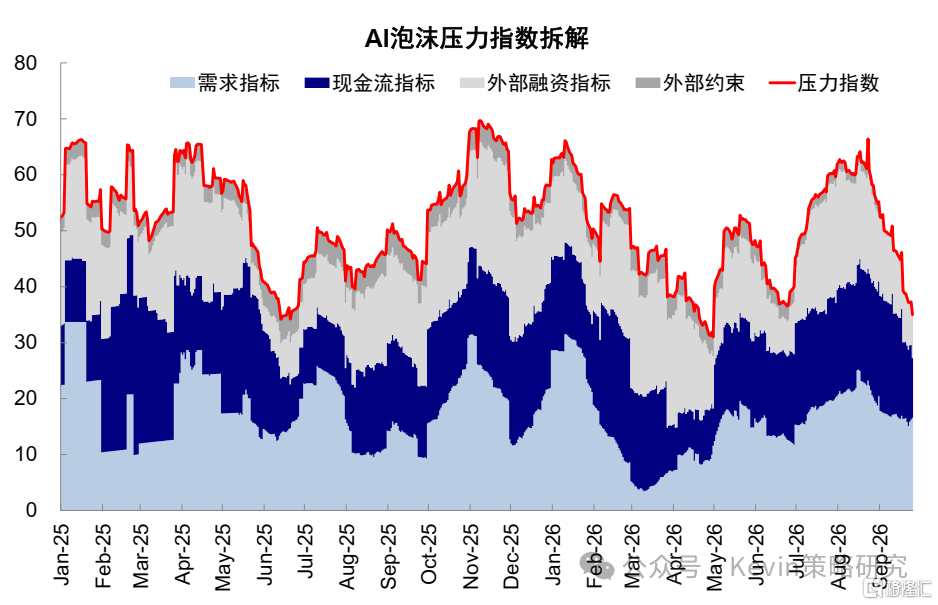
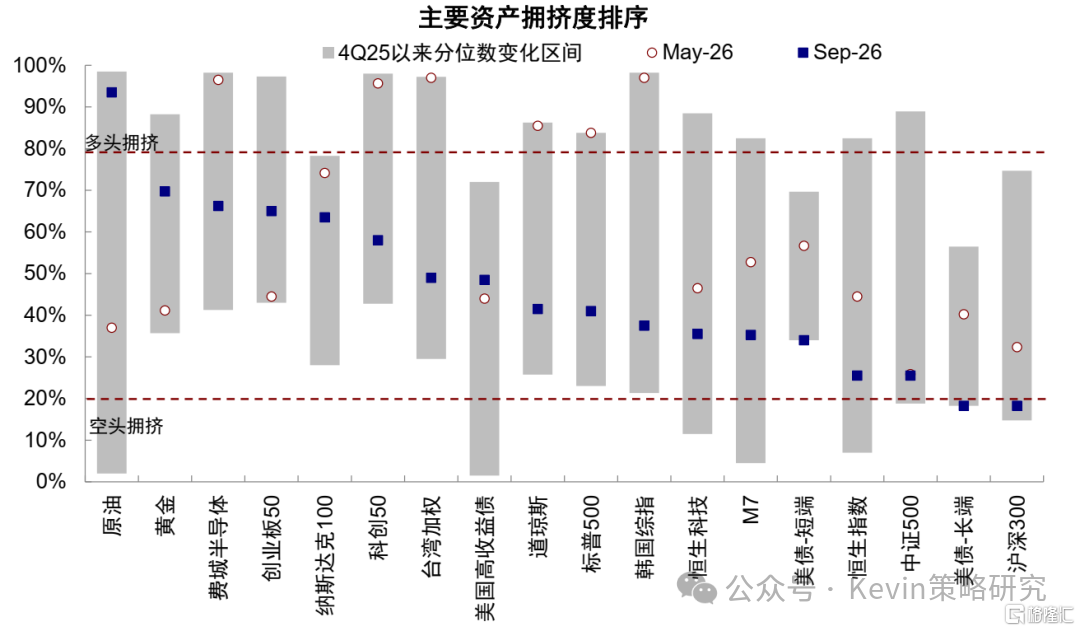
首先是科技,下行風險緩解、上行空間待催化,這是科技當前的「困境」。三個因素意味着科技的下行風險在緩解:一是基本面仍在改善,我們跟蹤的AI泡沫壓力指數截至9月25日當周繼續回落,現金流(-2.99)與外部孖展(-1.45)兩個分項是主要改善來源,分別受益於自由現金流與雲業務收入預期改善、科技債信用利差改善;需求端則因日均Token使用量增速放緩小幅走弱;此前未明顯反彈的費半相對錶現也有所修復(圖表13-14);二是交易層面的泡沫壓力持續緩解(圖表15);三是聯儲局9月加息落地,除非出現激進加息,利率衝擊最難的階段正在過去。
圖表13:近期AI壓力指數小幅回落
資料來源:Wind,FactSet,Bloomberg,中金公司研究部
圖表14:分項來看,現金流和外部孖展是近期主要改善來源
資料來源:Wind,FactSet,Bloomberg,中金公司研究部
圖表15:近期科技股擁擠度有所改善
資料來源:Wind,FactSet,Bloomberg,中金公司研究部
但上行空間的打開需要產業催化,沒有新的模型突破或業績兌現,估值難以突破前期高點。科技內部,各環節的確定性並不相同:
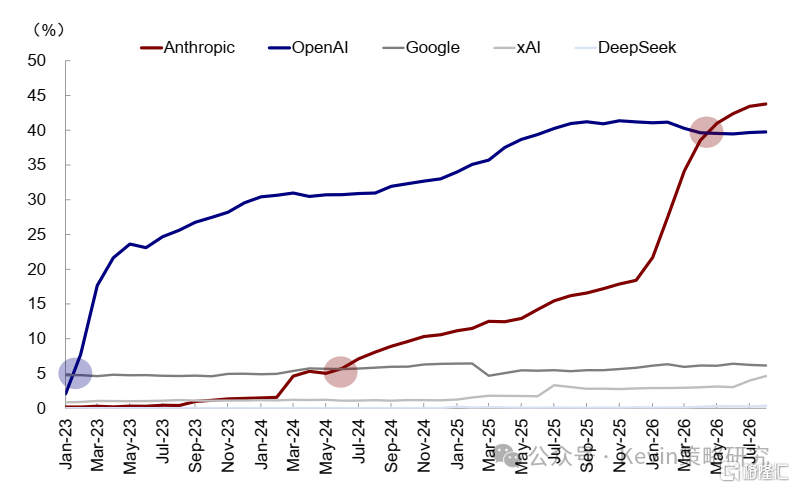
► 模型是最根本的環節,但難以確定公司層面的「勝者」。沒有前沿模型的持續迭代,應用落地、新場景、資本開支與硬件拉動都無從談起,這也是市場擔心前沿模型迭代放緩會拖慢產業整體進展的原因;但模型投資可以判斷產業趨勢,難以精選個股,去年市場一致看好的Gemini今年已明顯掉隊,當前領先的模型公司明年未必依舊領先,模型環節更適合以「一籃子」的方式參與(圖表16)。
圖表16:模型是最根本的環節,但難以確定公司層面的「勝者」
資料來源:RampAI[7],中金公司研究部
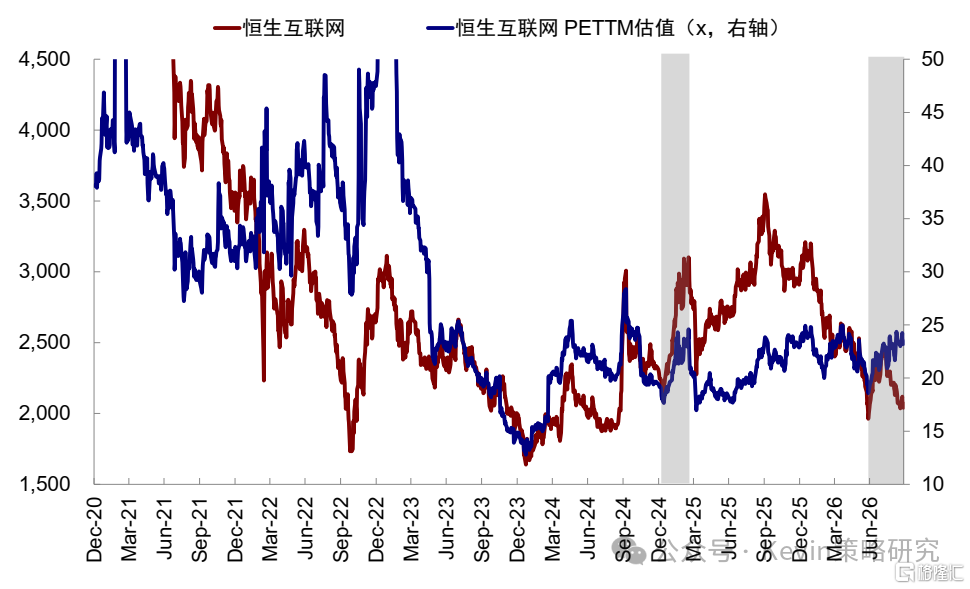
► 應用很重要,想象空間主要在to C,但誰能做成、怎麼交易並不確定。Meta的Muse等進展讓市場開始期待面向個人用戶的AI agent,個人付費的收入效應比企業付費更廣;但誰能做出來、何時能做成,目前並不確定。港股互聯網目前更多仍是估值修復邏輯,進一步的交易空間同樣需要應用層面出現類似「DeepSeek時刻」的突破(圖表17)。
圖表17:港股互聯網目前更多仍是估值修復邏輯,進一步的交易空間同樣需要產業催化
資料來源:Wind,FactSet,Bloomberg,中金公司研究部
► 短期確定性在硬件,尤其是瓶頸環節。在模型和應用的前景打開之前,投資確定性更高的是美國算力、中國芯片、光模塊、玻璃基板這類供給受限的資產。節奏上,我們認為,本輪硬件的盈利周期或已走到中後段,2Q27前後是基本面驗證的關鍵窗口。
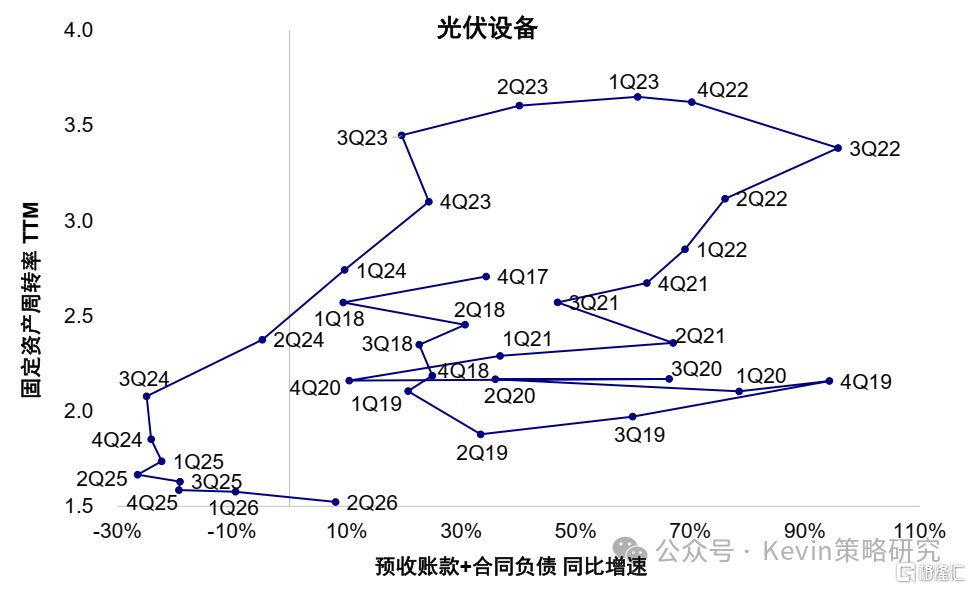
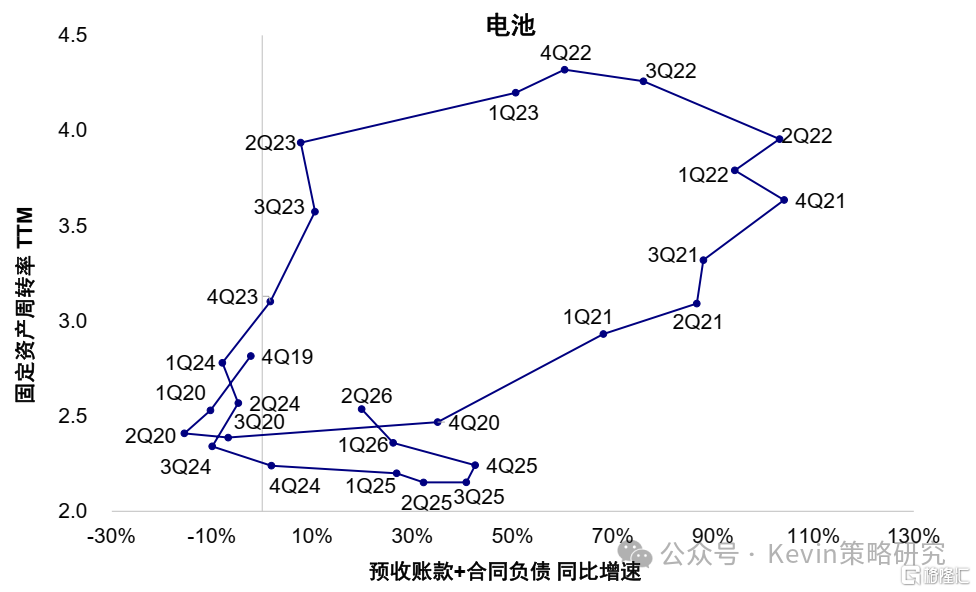
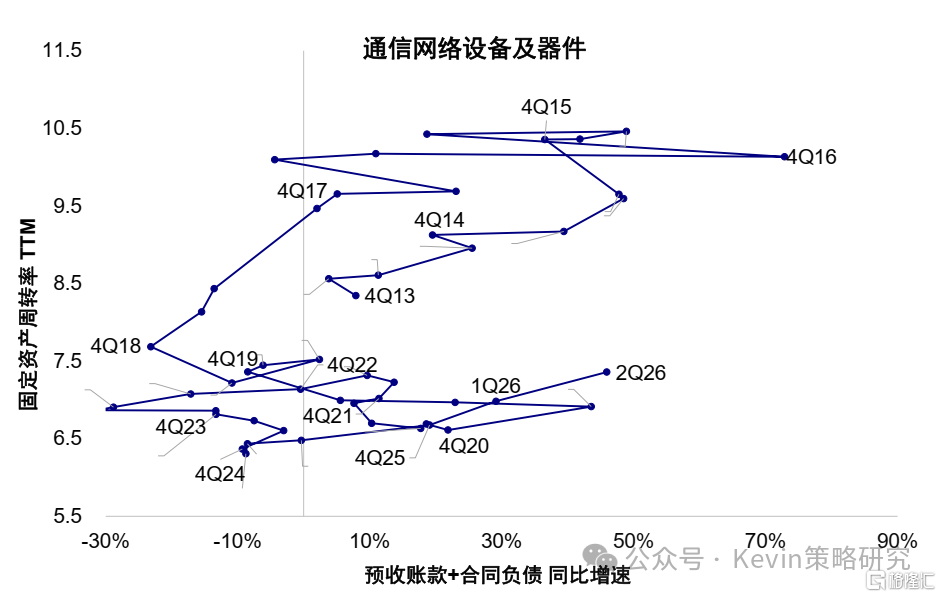
以光模塊為例(財報口徑大致對應申萬三級通信網絡設備及器件),需求仍在走強但未到歷史極值。二季度訂單增速升至45.9%,而光伏、電池兩輪行情頂部的訂單增速均接近或超過100%(圖表18-20)、且破各自歷史新高;固定資產周轉率(TTM)自1Q25見底後連續五個季度回升,參照風電、光伏、電池三輪行情7到10個季度的上行周期,本輪頂部窗口大致在4Q26至3Q27。
圖表18:2020-2022年光伏行情中,固定資產周轉率上行9Q,預收+合同負債增速創歷史高點
資料來源:Wind,FactSet,中金公司研究部
圖表19:2020-2022年電車行情中,固定資產周轉率上行9Q,預收+合同負債增速創歷史高點
資料來源:Wind,FactSet,中金公司研究部
圖表20:目前通信網絡設備及器件固定資產周轉率上行5Q、且預收+合同負債增速未至新高
資料來源:Wind,FactSet,中金公司研究部
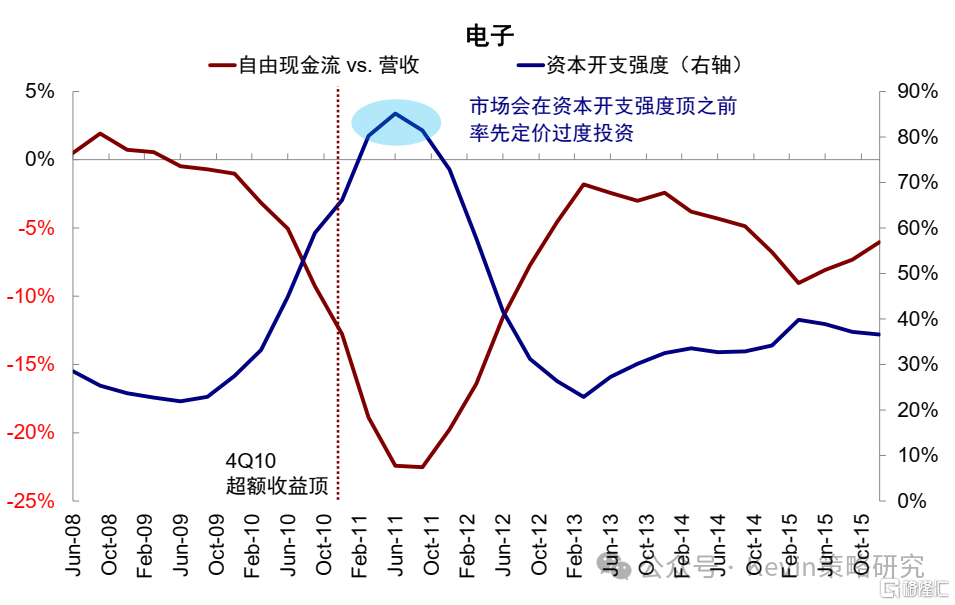
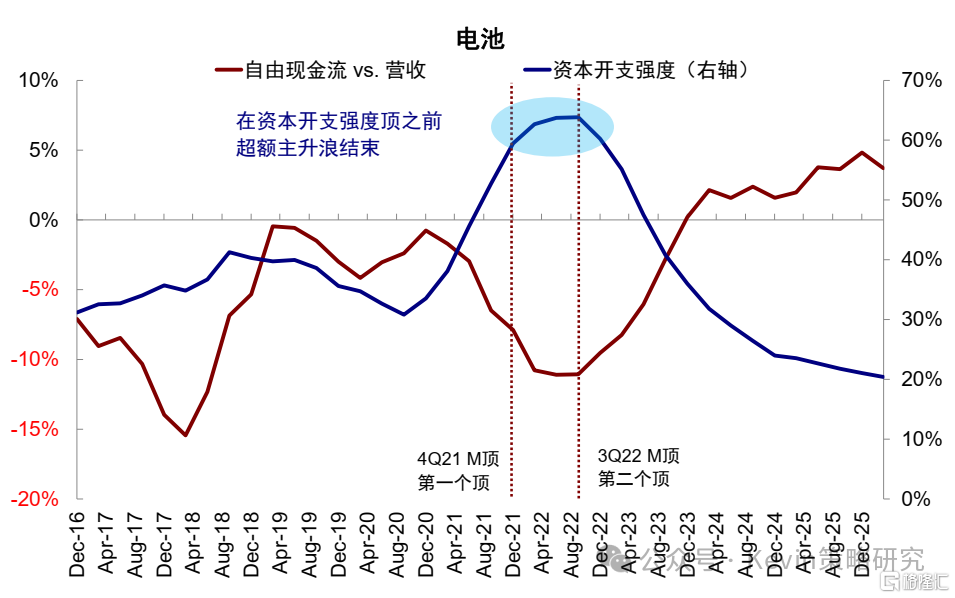
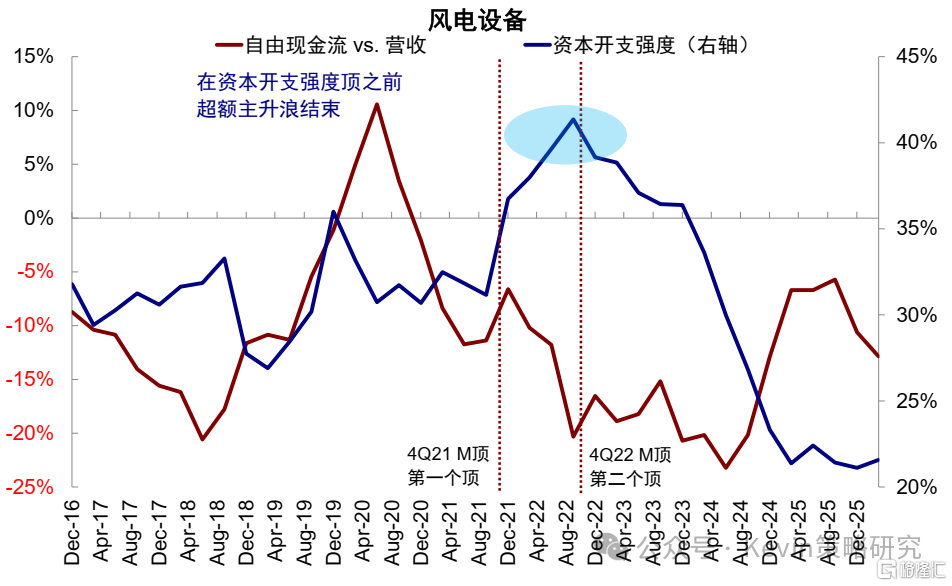
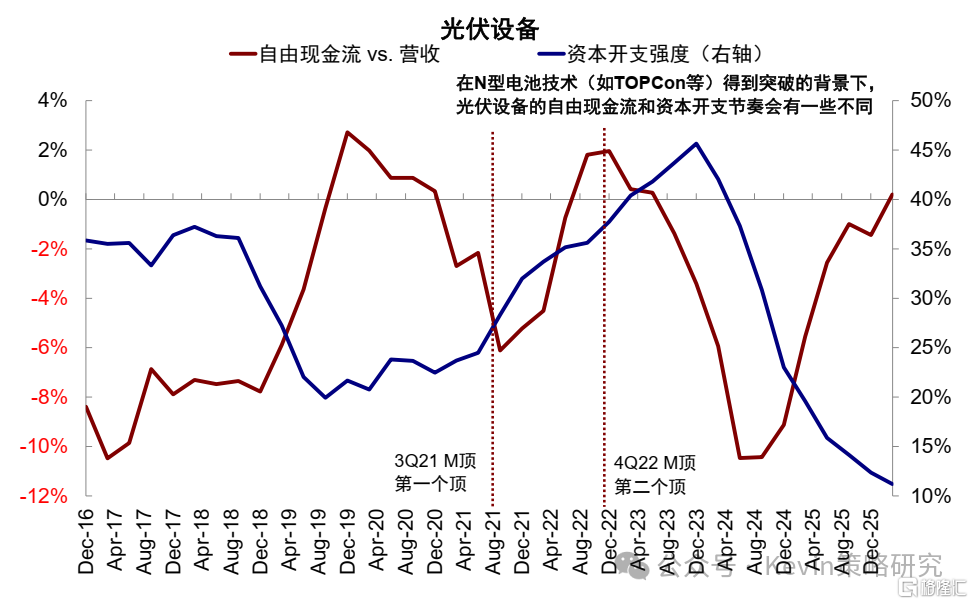
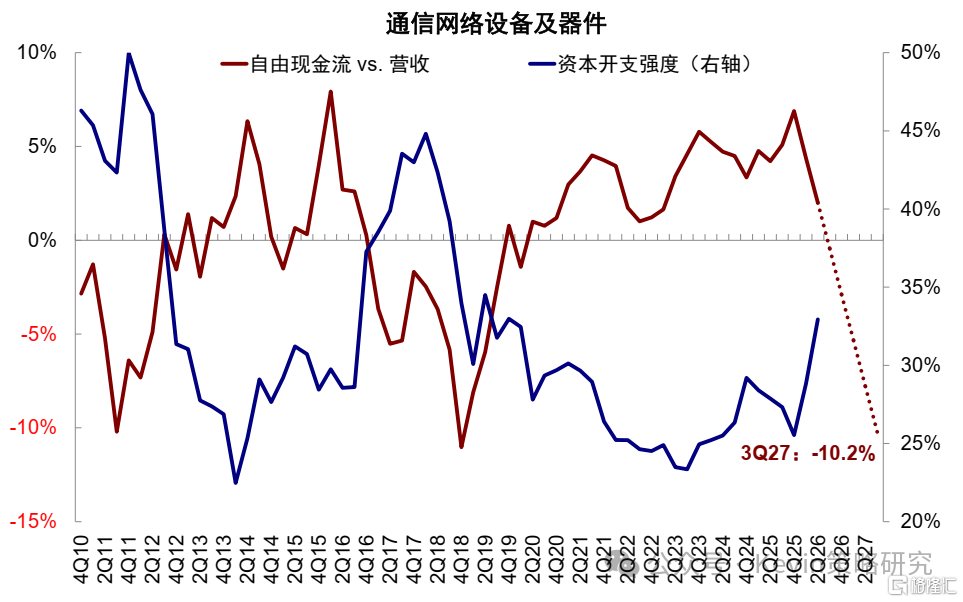
現金流仍未跌至關鍵閾值。光模塊自由現金流與營收之比(TTM)二季度為2.0%,我們在《港股市場2026下半年展望:熱鬧是他們的?》中覆盤四輪新興科技製造行情發現,超額收益主升浪均終結於該比值轉負且快速惡化、約-10%的時點(圖表21-24);以近半年平均每季回落約2.5pcts的速度線性外推,大致在2Q27至3Q27觸及閾值(圖表25)。
圖表21:電子超額收益終於自由現金流與營收比約至-10%時
資料來源:Wind,FactSet,中金公司研究部
圖表22:電池超額收益終於自由現金流與營收比約至-10%時
資料來源:Wind,FactSet,中金公司研究部
圖表23:風電設備超額收益終於自由現金流與營收比約至-10%時
資料來源:Wind,FactSet,中金公司研究部
圖表24:光伏設備超額收益主升浪終結於自由現金流轉負且迅速惡化時
資料來源:Wind,FactSet,中金公司研究部
圖表25:線性外推下,光模塊自由現金流與營收之比或約在2Q27-3Q27觸及-10%閾值
資料來源:Wind,FactSet,中金公司研究部
位置之外,行情能否再走遠取決於催化。今年6月AI硬件的高點更接近2021年至2022年新能源車、光伏行情M頂的第一個頂,彼時第一個頂出現後板塊回撤約三到四成,本輪大體相當。若基本面繼續兌現,行情仍存在修復機會,但明顯突破前高需要足夠強的產業催化,例如AI需求持續超預期、龍頭經營性現金流足以覆蓋高增的資本開支,類似今年一季度Anthropic在編程上的進展。
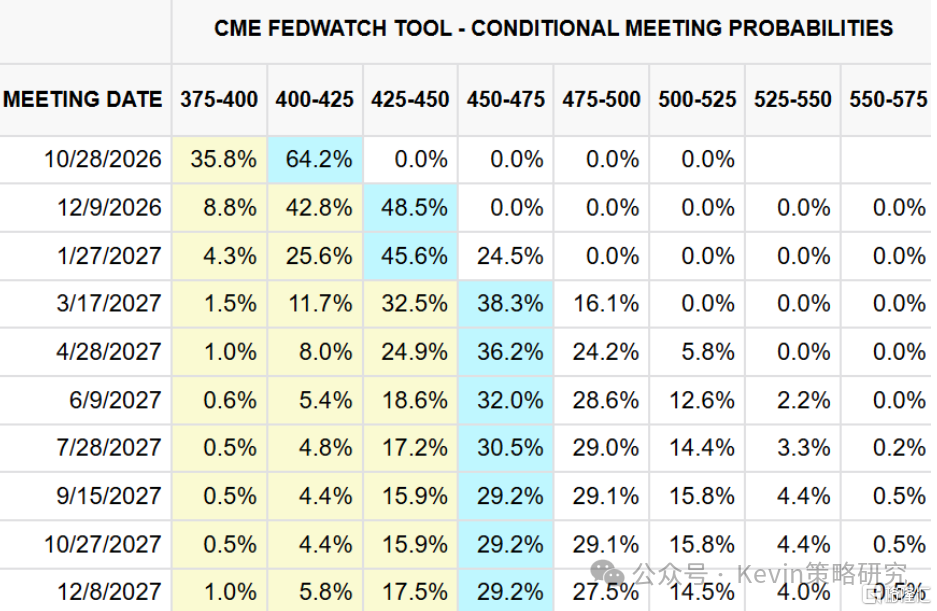
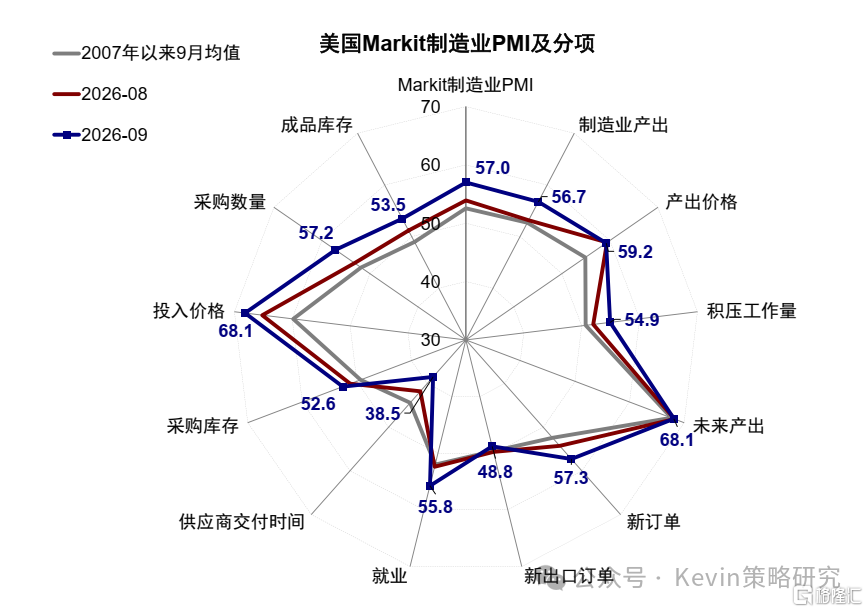
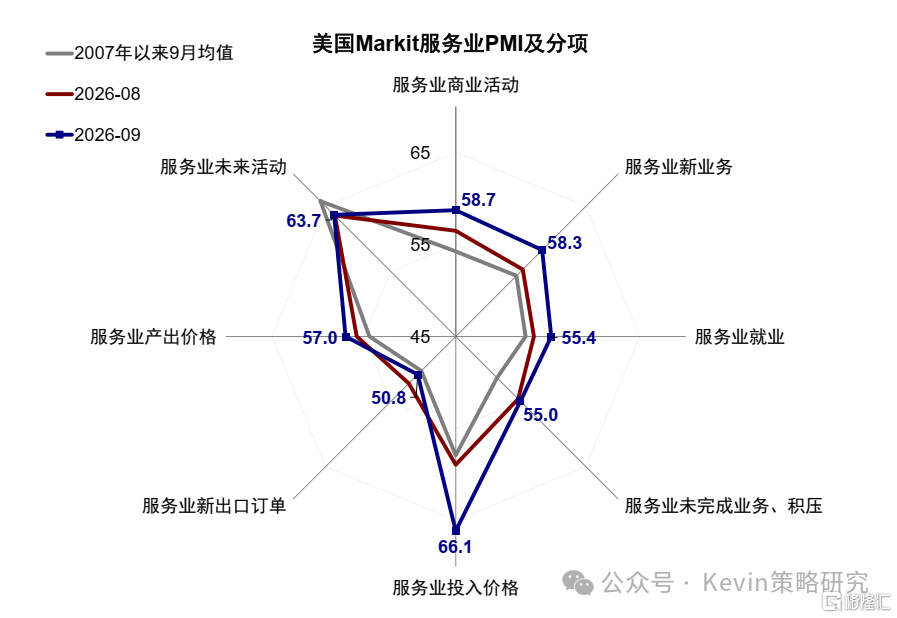
其次是周期,邏輯相對簡單,看外需和聯儲局。外需層面,9月Markit PMI數據明顯超預期,驗證了美國的經濟景氣,也意味着外需或仍有持續性(圖表28-29)。聯儲貨幣政策方面,當前市場的加息預期仍有反覆。參考CME FedWatch,市場預期聯儲局10月會議再加息25bp的概率約64%,12月累計再加息一到兩次的預期大體相當(圖表26)。但我們認為本輪不是一輪長的加息,大方向仍是逐步築頂。
圖表26:市場預期聯儲局10月會議再加息25bp的概率約64%
資料來源:CME FedWatch,中金公司研究部
圖表28:9月美國Markit 製造業PMI整體超預期
資料來源:Haver,中金公司研究部
圖表29:9月美國Markit 服務業PMI整體超預期
資料來源:Haver,中金公司研究部
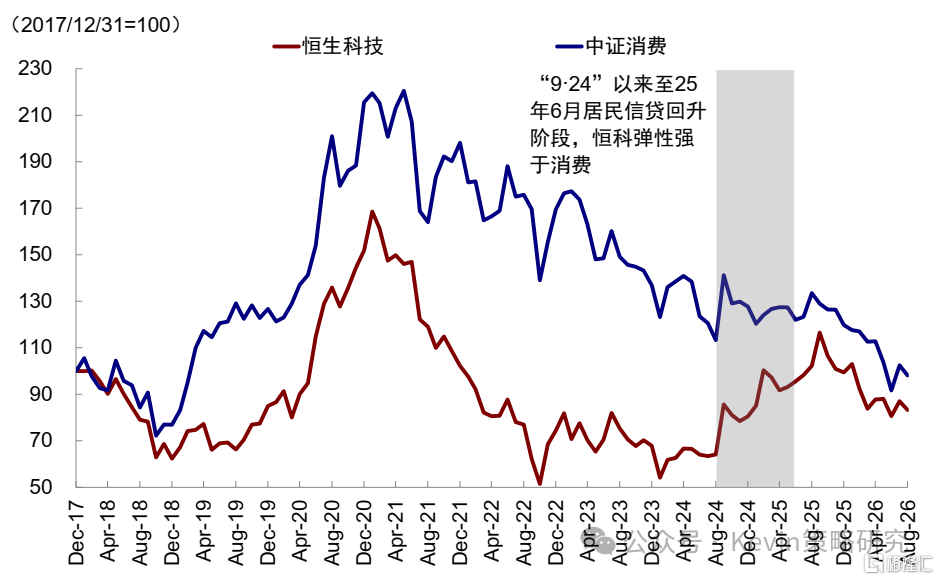
再次是內需,關鍵還得看政策。居民信貸難以內生修復,沒有政策發力,消費與內需就難以走出趨勢性行情。若政策落地、居民端信用周期重啓,配置效率更高的選擇是恒生科技。恒科本身可以被視作「大號版消費」,在居民端信用周期改善的階段,恒科的表現或好於消費板塊、彈性更大,「9·24」之後即是例證(圖表27)。
圖表27:恒科本身可被視作「大號消費」
資料來源:Wind,FactSet,中金公司研究部
最後,如果科技沒有等來催化、周期依然面臨擾動、國內財政政策又持續缺位,那市場就只剩紅利這一個方向,也大致是「9·24」之前經濟和市場的狀態。
我們勝率賠率框架的結果也與上述分析相匹配。截至9月26日,綜合得分前五的行業為能源、保險、交通運輸、製藥、原材料(圖表30)。能源與原材料對應上游漲價的持續兌現,製藥對應創新藥出海的盈利改善,交通運輸的勝率改善主要來自航運、對應航運港口的訂單與盈利同步兌現,保險對應中報盈利高增,同時兼具紅利屬性與不低的賠率。半導體綜合得分位居第六,勝率仍處前列、但賠率已明顯偏低,行情在基本面支撐下仍有望延續,突破前高則需新的產業催化。泛消費板塊則是典型的賠率特徵,與中報和高頻共同顯示的需求偏弱、財政催化未至相符。
圖表30:最新一期勝率賠率框架下綜合打分TOP 5的行業分別是:能源、保險、交通運輸、製藥、原材料,半導體排第六
注:指數選用MSCI中國行業指數 資料來源:Wind,FactSet,中金公司研究部
往前看,四季度值得關注的主要事件有:一是科技進展,尤其是Anthropic潛在上市計劃及其三季報;二是油價變化與聯儲局10月、11月議息;三是財政政策,尤其是年底中央經濟工作會議;四是美國中期選舉等地緣政治因素。
注:本文來自中金公司2026年9月28日已經發布的《四季度如何配置?財報裏的勝率賠率線索》,報告分析師:劉剛、張典