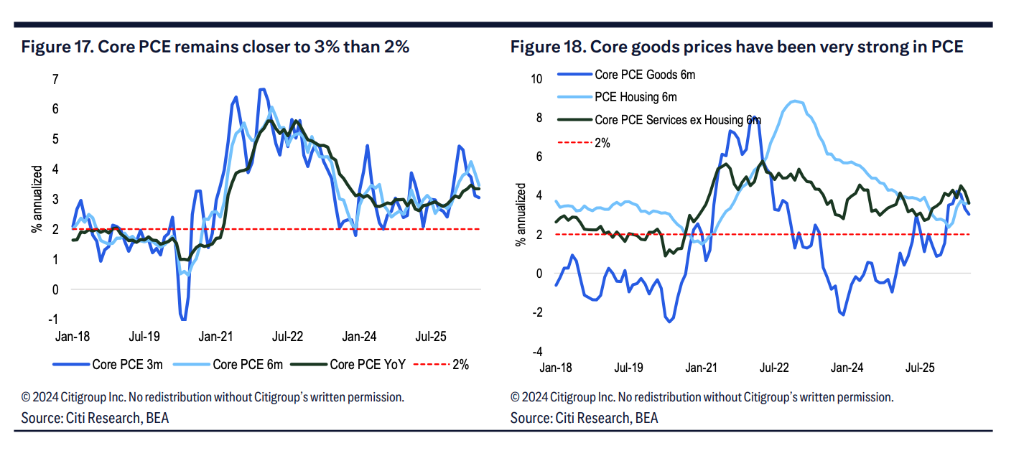
美國8月PCE將於今晚公布。在聯儲局9月重啓加息後,通脹數據將成為市場評估後續利率路徑的重要依據。市場預計,8月總體PCE按年增長3.7%,與7月此前公布的3.7%持平;核心PCE按年增長3.3%,按月預計增長0.3%,高於7月此前公布的0.2%。
但本次PCE還有一個特殊因素。美國經濟分析局(BEA)將調整投資組合管理、計算機軟件及配件、法律服務等項目的計量方法,並對2021年以來的歷史數據進行追溯修訂。由於歷史數據將按新方法重新計算,部分機構預計,修訂後的近期核心PCE按年讀數將低於此前公布值。
花旗預計,近期核心PCE按年讀數可能下修約30個點子,幅度約為15至45個點子;野村預計,經過修訂後,7月核心PCE按年將下修約15個點子至3.19%左右。加拿大皇家銀行則指出,這類下修源於統計方法變化,並不代表實際通脹壓力同步減弱。
因此,本次數據發布後,市場面對的將是兩組需要區分的變化:一方面是8月實際公布的價格數據是否符合預期,另一方面是歷史序列經過修訂後呈現出怎樣的通脹軌跡。美國經濟分析局將於北京時間9月30日20時30分公布8月PCE價格指數及第二季度GDP第三次估值。
統計口徑調整,核心PCE或被下修
此次BEA的方法調整涉及投資組合管理、計算機軟件及配件、法律服務三項價格指標。其中,計算機軟件及配件將採用新的價格數據組合,投資組合管理調整數量指標估算方式,法律服務則採用新的價格數據來源。BEA表示,此次調整旨在更準確反映相關產品和服務的構成。
方法調整將直接影響歷史價格序列。花旗預計,近期核心PCE按年讀數可能下修15至45個點子,中值約30個點子;野村預計,7月核心PCE按年將由此前的3.3%下修約15個點子至3.19%。
加拿大皇家銀行美國經濟主管Mike Reid指出,這類下修主要源於統計方法變化,並不意味着消費者實際面臨的價格壓力同步減弱。因此,歷史數據調整更多改變的是通脹指標的統計軌跡,而非當期實際通脹環境。
核心通脹仍高,加息壓力尚未消退
如果把歷史修訂與8月新增數據分開看,通脹本身仍然偏高。FactSet調查顯示,市場預計8月核心PCE按月上漲0.3%,高於7月此前的0.2%,按年維持在3.3%,明顯高於聯儲局2%的目標。
Allianz Trade高級經濟學家Dan North認為,核心通脹尚未出現令人信服的回落,聯儲局仍難以忽視這一水平。
聯儲局官員近期的表態也較為謹慎。聯儲局理事Michael Barr表示,關稅衝擊和中東衝突令通脹迴歸2%的進程受阻,進一步調整政策「可能仍有必要」。紐約聯儲主席John Williams則表示,AI基礎設施投資帶來的商品需求也是通脹持續的因素之一,但同時強調「不需要急於行動」,需要更多數據來判斷後續政策路徑。
這意味着,即使歷史修訂令核心PCE按年讀數下降,也未必改變聯儲局對當前通脹壓力的判斷。
消費仍具韌性,但儲蓄率持續下降
8月PCE報告還將公布居民消費、收入和儲蓄率數據。市場預計8月個人消費支出按月增長0.8%,明顯高於7月此前公布的0.2%,汽油價格上漲預計將推高名義消費。
美國銀行信用卡數據顯示,截至9月19日當周,美國消費者支出按年增長6.9%,其中汽油支出增長26.5%;剔除汽油後,支出仍增長5.7%,顯示消費並未明顯降溫。
但消費韌性背後的支撐正在發生變化。今年以來,美國個人儲蓄率持續下降。摩根大通經濟學家Abiel Reinhart和Michael Feroli認為,部分下降源於股市上漲帶來的財富效應,只要股市沒有出現重大逆轉,這一因素暫時不會構成明顯問題。
不過,兩人同時指出,過去六個月儲蓄率下降速度有所加快,可能意味着部分消費者正在高生活成本環境下繼續維持消費。一旦財富效應減弱或居民進一步壓縮支出,當前消費韌性可能面臨考驗。
機構預期分化,關鍵看8月按月數據
歷史數據修訂後,機構對通脹走勢的判斷仍存在明顯分歧。花旗預計8月核心PCE按月上漲0.29%,按年為3.14%,並預計2026年第四季度核心PCE按年約為3.1%,低於聯儲局9月預測的3.4%中位數。
野村則預計8月核心PCE按月上漲0.278%,按年為3.30%,並維持聯儲局12月再加息一次、2027年暫不加息的判斷。高盛則認為,未來幾個月通脹數據可能出現一些不利變化,隨後重新回到溫和趨勢。
因此,今晚的數據需要同時看8月新增數據和歷史修訂幅度。如果8月核心PCE按月達到0.3%的預期,即使按年讀數因歷史修訂而下降,也不能簡單理解為當前通脹壓力明顯緩解。
在18名FOMC成員中已有16人預計年內至少再加息一次的情況下,未來幾個月核心PCE的月度變化,仍將是判斷這一政策路徑能否延續的關鍵。