韓國存儲芯片市場正面臨一場罕見的定價分歧:市場在用極度悲觀的估值為周期見頂定價,而分析師的盈利預測卻仍在持續上調。這一矛盾的背後,是外資的大規模撤離與HBM需求擴張之間的深層博弈。
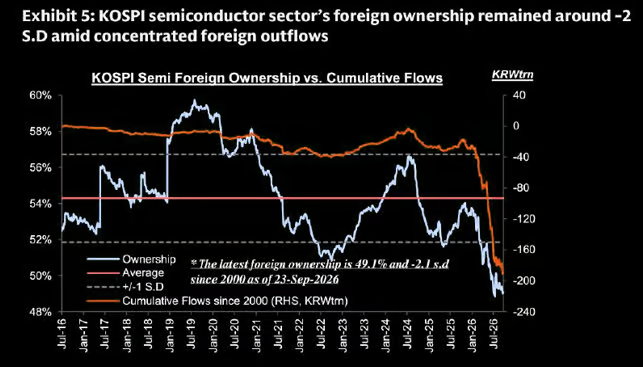
據高盛數據,外資對韓國KOSPI半導體板塊的持倉比例已降至49.1%,較歷史均值低2.1個標準差,且這一倉位流失幾乎完全集中於存儲芯片領域。與此同時,韓國科技板塊2027年每股盈利共識預期在過去六個月內上調幅度高達122%,盈利預測與市場定價之間的背離已達到難以忽視的程度。
這一分歧的核心變量在於HBM(高帶寬存儲)的需求走勢。TrendForce在9月上調了2027年HBM價格展望,並預計HBM將在2027年吸收30%的DRAM晶圓投入,高於2026年的22%。若這一趨勢成立,傳統DRAM供給可能持續偏緊,存儲周期的持續時間或遠超市場當前預期。
外資倉位創極端低位,集中於存儲賽道
韓國半導體板塊的外資持倉結構呈現出高度不均衡的特徵。據高盛數據,外資對KOSPI半導體整體持倉較歷史均值低2.1個標準差,但若剔除三星電子與SK海力士,其餘成分股的外資持倉接近正常水平。
這意味着,外資的撤離並非對韓國科技板塊的全面規避,而是精準集中於存儲芯片這一爭議最為激烈的細分領域。市場對存儲周期見頂的擔憂,已通過倉位的極端化得到充分體現。
盈利預測持續上修,與市場定價形成背離
然而,盈利端的信號與市場定價截然相反。韓國科技板塊2027年EPS共識預期在過去三個月上調8%,過去六個月累計上調幅度達122%。儘管這一數據覆蓋的是更廣泛的科技板塊而非純粹的存儲芯片估算,但其方向性信號難以忽視。
市場正在為周期見頂風險定價,而分析師群體仍在持續上調盈利預測。這種分歧本身,構成了當前韓國半導體投資邏輯中最核心的張力所在。
4.7倍市盈率:極度低估還是峯值陷阱?
從估值角度看,韓國半導體板塊目前僅以4.7倍預期市盈率交易,而歷史均值為10.6倍,折價幅度觸目驚心。
但這一低估值本身並不構成安全邊際。存儲芯片行業有一個固有規律:當盈利接近頂部時,估值往往看起來最為便宜。若當前確為盈利峯值,分母端的盈利數字可能迅速下滑,屆時4.7倍的市盈率將不再是低估,而是一個典型的峯值盈利陷阱。
問題的關鍵,在於當前是否真的處於盈利峯值。
HBM擴張或延長傳統DRAM景氣周期
HBM需求的持續擴張,為上述問題提供了一個重要的反駁視角。TrendForce預計,2027年HBM將佔據DRAM晶圓總投入的30%,較2026年的22%顯著提升。
更多晶圓資源流向HBM生產,意味着傳統DRAM的可用產能將受到擠壓,供給偏緊的格局可能延續。市場擔憂存儲周期見頂,但HBM本身的擴張,恰恰可能成為傳統存儲周期得以延長的原因之一。
值得注意的是,行業預測支持定價能力的延續,但並不能鎖定三星或SK海力士的利潤率走向。HBM的增長並不必然意味着存儲周期即將逆轉,這一邏輯鏈條值得重新審視。
重估還是陷阱,關鍵變量在於合約定價與供需數據
當前的投資邏輯並不複雜。若2027年HBM合約價格維持強勢,且傳統DRAM供給持續偏緊,市場將不得不為一個更長的盈利周期重新定價。在外資持倉處於極端低位的背景下,這種重估一旦啓動,可能以相當劇烈的方式展開。
反之,若供給端追上需求,4.7倍市盈率將原形畢露——那正是峯值盈利陷阱的經典形態。
決定方向的關鍵指標,是2027年HBM合約定價的走勢,以及傳統DRAM現貨價格與主要廠商利潤率的變化。低估值本身不是催化劑,數據纔是。