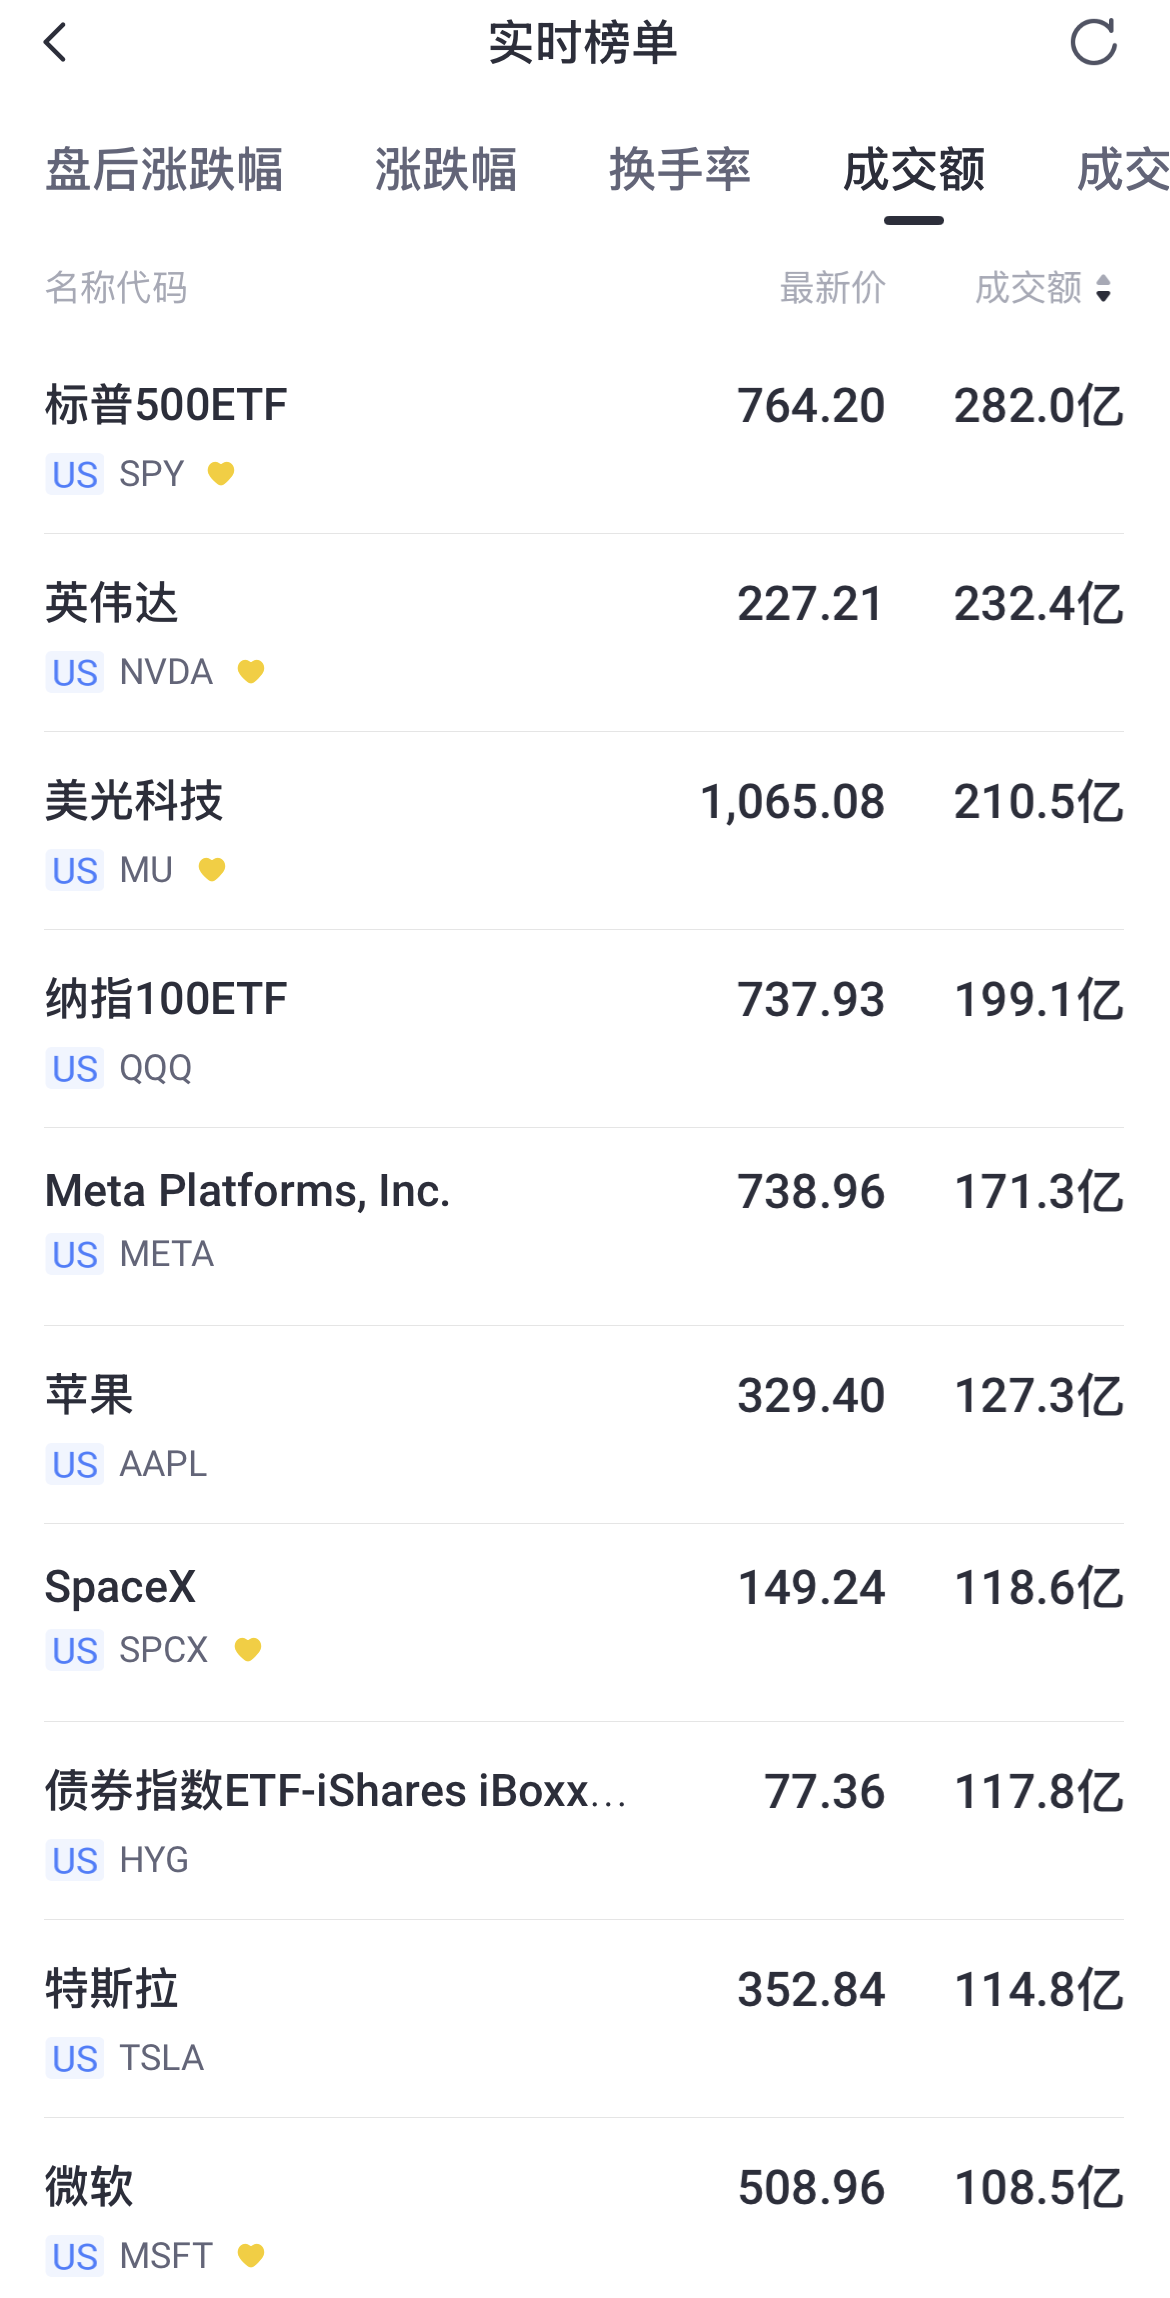
周一美股成交額第2名英偉達收跌0.72%,成交228.18億美元。
伯恩斯坦在最新全球存儲行業報告中表示,當前存儲芯片周期仍處於高景氣階段,DRAM和NAND供需緊張預計將持續至2027年。該行預計,2026年第三季度傳統DRAM和NAND平均售價均將按月上漲接近20%,第四季度仍有望繼續上漲。不過,隨着長期供應協議(LTA)價格上限逐漸限制進一步漲價空間,以及新增產能陸續釋放,當前超級景氣周期預計將在2028年開始「正常化」。
伯恩斯坦還調整了對英偉達(NVDA.US)下一代AI芯片Rubin Ultra的HBM需求預測。該行目前假設,Rubin Ultra中約一半芯片將配置8層堆疊HBM,另一半採用12層堆疊HBM,從而將其平均HBM容量假設由1024GB下調至640GB。
不過,這並不意味着整體存儲供需格局將因此明顯轉弱。伯恩斯坦認為,減少的HBM需求可以釋放部分產能,用於生產更多傳統服務器DRAM。HBM需求假設下降所釋放的產能可能被傳統服務器DRAM吸收,存儲市場整體短缺狀態仍將延續。
此前英偉達宣佈,董事會批准在現有回購計劃基礎上追加1500億美元回購額度,使剩餘授權總額升至2350億美元,並預計在2028財年結束前執行完畢。
第3名美光收漲1.05%,成交206.71億美元。
美光將於美東時間9月30日盤後發布最新業績。財報公布前夕,超級多頭D.A.戴維森分析師Gil Luria重申對美光接近華爾街最高水平的2000美元目標價,較最新收盤價高出約100%。他指出,本輪周期是GPU、CPU、內存「三位一體」的超級周期。
第5名Meta Platforms收漲3.24%,成交169.12億美元。
花旗指出,Muse規模擴大,其模型API已全面可供使用,加上該公司正在研發新一代旗艦級大型語言模型Watermelon,相信今次推出Meta Enterprise Platform,反映公司至2027年仍擁有充足算力產能,目前預測其算力產能於2027年將顯著擴張至約14GW,雖然現時仍受產能限制,但Prometheus、第三方合作及更廣泛基礎設施投資,應可釋放增量產能,同時服務內部產品發展及外部變現計劃。花旗重申對Meta的「買入」評級,目標價800美元。
第6名蘋果收跌2.66%,成交125.07億美元。
知名蘋果爆料人馬克·古爾曼發文稱,蘋果新任CEO特努斯上任僅數周,就開始着手對公司進行全面改革,力求加快產品研發、拓寬設備品類,搭建更精簡、重心向工程研發傾斜的組織。知情人士透露,目前考慮中的初步構想包括:不再嚴格遵循傳統的春秋季產品發布節奏,裁撤部分中層管理崗位,減少工程師和高層管理者之間的層級隔閡。
第7名SpaceX收漲2.59%,成交118.26億美元。
SpaceX旗艦火箭Starship9月28日首次成功進入地球軌道,完成這家商業航天公司迄今最具雄心的任務。這意味着這款耗資逾150億美元、歷經近十年研發的巨型火箭,終於跨過了從亞軌道測試走向軌道飛行的關鍵一步。
第9名特斯拉收跌1.29%,成交112.08億美元。
摩根士丹利明星分析師Adam Jonas發出迄今對特斯拉全自動駕駛系統(FSD)最具說服力的背書,他認為「車形機器人」所代表的自動駕駛難題已接近解決。大摩對特斯拉維持Equal-weight評級,目標價400美元。
第10名微軟收跌0.05%,成交107.69億美元。
第11名英特爾收跌0.09%,成交102.79億美元。
第13名閃迪收漲0.98%,成交102.01億美元。
第16名亞馬遜收漲0.21%,成交77.97億美元。
OpenAI宣佈與亞馬遜雲服務合作,利用AWS基礎設施運行託管式AI智能體.
第18名谷歌A收跌0.53%,成交70.06億美元。
第19名BE大漲10.80%,成交69.08億美元。
Jefferies將Bloom Energy目標價由229美元上調至264美元,但仍維持「持有」評級。該機構認為,Bloom Energy依靠表後供電切入AI數據中心電力需求的核心邏輯並未改變,近期大型訂單和產能擴張也繼續支撐增長,但部分關鍵項目在空氣、水資源、天然氣供應和地方審批方面仍存在較大不確定性。
第20名博通收漲1.58%,成交67.42億美元。