蛋白粕:
(侯雪玲,從業資格號:F3048706;交易諮詢資格號:Z0013637)
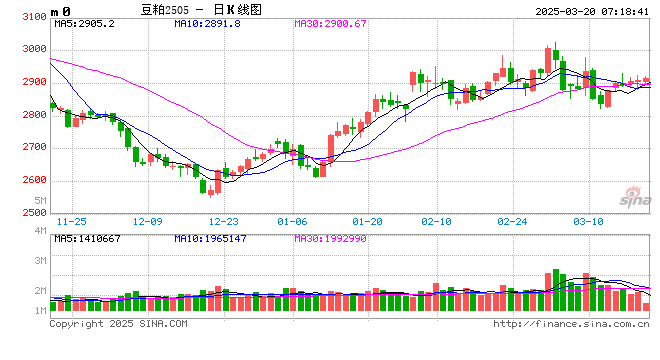
周一,CBOT大豆大幅下跌,受累於多頭平倉。美豆粕和美豆油跟隨走低。中美經貿磋商取得積極共識,利好美豆出口前景。美豆周度檢驗報告顯示,單周檢驗115.3萬噸,超過市場預期。其中對中國檢驗80.7萬噸,佔出口總量的70%。盤後作物報告顯示,美豆優良率58%,符合市場預期;收割率17%,低於市場預期。國內方面,蛋白粕震盪為主,市場交投謹慎。中美經貿磋商取得樂觀效果,但需要等待雙方均完成程序後方可執行,市場利多兌現。國內豆粕供應寬鬆,同時成本走強預期高,關注資金動態。
油脂:
(侯雪玲,從業資格號:F3048706;交易諮詢資格號:Z0013637)
周一,BMD棕櫚油連跌二日,追隨周邊市場弱勢。不過原油價格走強和馬幣走低限制跌幅。國際原油擴張漲幅,因中東局勢趨緩。高頻數據顯示,馬棕油9月1-25日產量按月增加18%-21%,出口按月下降15%。國內方面,油脂延續弱勢,棕櫚油領跌。棕櫚油疲軟,因現貨壓力依然較大,棕櫚油近期到港量高,棕櫚油庫存處於高位。豆油庫存庫存攀升,油廠催提現象增加。後市繼續關注霍爾木茲海峽通運情況以及油脂消費、資金流動情況。
生豬:
(孔海蘭,從業資格號:F3032578;交易諮詢資格號:Z0013544)
周一,生豬期貨延續回調,且回調幅度較前期擴大。主力2611合約延續走弱,日收跌3.38%,報收10295元/噸。現貨方面,卓創數據顯示,昨日中國生豬日度均價10.04元/公斤,按月跌0.28元/公斤,基準交割地河南市場生豬均價10.06元/公斤,按月跌0.52元/公斤,廣東、四川、山東、遼寧不同程度下跌。中秋備貨結束,需求支撐作用弱,同時短期供應充裕,生豬現貨價格延續下行。國慶節臨近,節日需求提振有限,現貨難有反彈表現,供應改善前,生豬震盪偏弱概率大。關注長假期間供需及相關商品價格變化對豬價的影響。
雞蛋:
(孔海蘭,從業資格號:F3032578;交易諮詢資格號:Z0013544)
周一,雞蛋期貨延續震盪表現,雞蛋主力2611合約收跌1.47%,報收3808元/500千克。現貨方面,卓創數據顯示,昨日全國雞蛋價格4.51元/斤,按月跌0.01元斤,產區中,寧津粉殼蛋4.25元/斤,黑山市場褐殼蛋4.4元/斤,按月持平;銷區中,浦西褐殼蛋4.55元/斤,廣州市場褐殼蛋4.9元/斤,按月持平。中秋備貨結束,國慶節臨近,貿易備貨持續減弱,現貨價格穩中偏弱表現。短期期貨價格延續區間震盪表現,關注節日期間需求變化對現貨價格的影響,以及其他市場信息對雞蛋價格的影響。
玉米:
(王娜,從業資格號:F0243534;交易諮詢資格號:Z0001262)
國慶長假臨近,因期貨保證金上調,商品期市減倉為主,價格波動性隨之下降。目前,東北地區新糧上量增多,黑龍江東部至綏化一帶深加工企業門前到貨量增加。受新糧集中上市衝擊疊加外流受限,糧源集中湧向本地加工廠,買方強勢壓價,短期東北玉米行情延續偏弱震盪走勢。中秋節期間華北地區玉米價格延續下跌趨勢,當前依然是華北新玉米上市時期,供應壓力依然存在,下游企業按需採購為主,市場依然呈現供強需弱的局面。但隨着玉米收割陸續完成,供應壓力會逐漸減弱,預計本周玉米價格繼續大幅下跌的空間有限。銷區玉米市場購銷活動平淡,以前期訂單到貨為主。國慶節前僅剩三天時間,下游備貨接近尾聲。下游企業控制原料庫存,調整替代穀物與玉米之間的比例。整體來看,新糧上貨量增多,華北玉米價格偏弱運行,下游需求一般,玉米價格短期或難有明顯好轉。
免責聲明
本報告的信息均來源於公開資料,我公司對這些信息的準確性、可靠性和完整性不作任何保證,也不保證所包含的信息和建議不會發生任何變更。我們已力求報告內容的客觀、公正,但文中的觀點、結論和建議僅供參考,並不構成任何具體產品、業務的推介以及相關品種的操作依據和建議,投資者據此作出的任何投資決策自負盈虧,與本公司和作者無關。