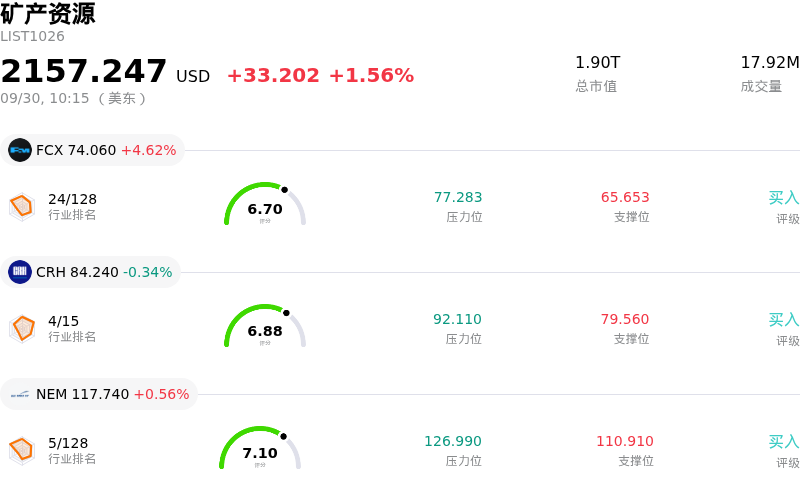
自由港麥克莫蘭 (FCX) 盤中上漲4.52%, 所屬行業礦產資源上漲1.56% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 自由港麥克莫蘭 (FCX) 上漲 4.52%;CRH PLC (CRH) 下跌 0.27%;紐蒙特 (NEM) 上漲 0.56%。
今日是什麼導致了自由港麥克莫蘭(FCX)股價上漲?
自由港麥克莫蘭(Freeport-McMoRan)今日展現出強勁的上漲動能,主要受機構分析師的積極評價以及即將發布的季度財報前良好的業績預期所推動。包括BMO Capital Markets在內的華爾街經紀公司最近上調了這家礦業巨頭的目標價,理由是其強大的業務執行力以及具有吸引力的長期風險收益比。分析師預計,受實際金屬售價上漲和強勁的運營指標推動,該公司即將發布的季度盈利將實現按年顯著增長,這重新激發了機構投資者的買入興趣。
更廣泛的宏觀經濟和大宗商品環境為該股提供了強勁的結構性支撐。在全球市場普遍供應緊張的背景下,銅價繼續維持在歷史高位附近。智利主要礦業公司近期發起的罷工投票,加上全球競爭對手下調產量指引,加劇了市場對供應缺口的擔憂。此外,與電網現代化、人工智能數據中心基礎設施和全球電氣化項目相關的長期需求加速增長,繼續使全球可用精煉銅庫存收緊。
作為全球頂尖的銅金生產商,自由港麥克莫蘭(Freeport-McMoRan)處於絕佳位置,能夠將高企的大宗商品基準價格轉化為持續擴大的自由現金流。該公司清晰的資本分配框架進一步鞏固了投資者信心,該框架在保持高利潤率生產增長的同時,通過基礎股息和可變股息向股東提供直接回報。利好的大宗商品順風、分析師目標價的上調以及穩健的業務執行力交織在一起,持續吸引盤中資金流入該股。
自由港麥克莫蘭(FCX)技術分析
自由港麥克莫蘭 (FCX) 技術面來看,MACD(12,26,9)數值-0.213,處於中性狀態,RSI數值55.864處於中性狀態,Williams%R數值10.900處於超買狀態,注意關注。
自由港麥克莫蘭(FCX)基本面分析
自由港麥克莫蘭 (FCX) 處於礦產資源行業,最新年度營業收入$25.91B,處於行業7,淨利潤$2.20B,處於行業12。「公司簡介」
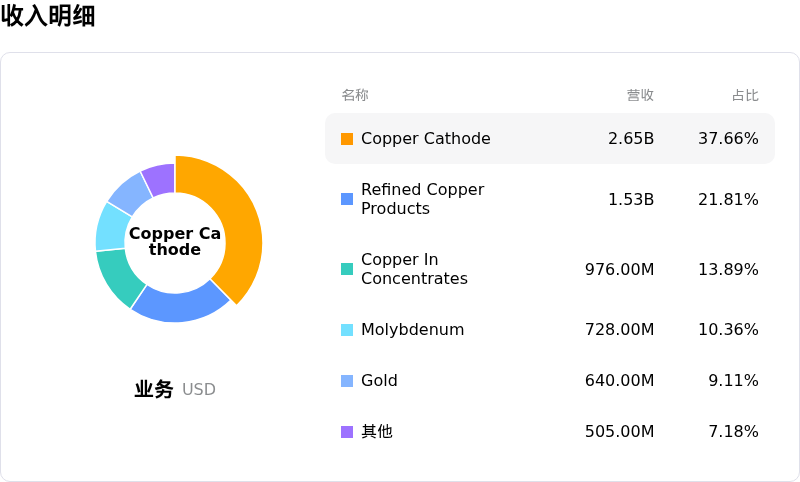
近一月多位分析師給出公司評級為買入。目標價預測平均價為$73.04,最高價為$83.00,最低價為$47.00。
關於自由港麥克莫蘭(FCX)的更多詳情
公司特定風險:
- 大宗商品價格波動與關稅政策不確定性: 盤中股價波動率超過7%,現貨銅價的劇烈反轉以及市場圍繞白宮對進口精煉銅關稅未定決策的情緒波動加劇了這一狀況,威脅到支撐自由港(Freeport)利潤率的國內價格溢價。
- 資本支出上升與運營成本通脹: 關鍵增長資產的項目執行成本大幅上升,其中巴格達(Bagdad)銅礦擴建項目的初步資本成本激增30%至約45億美元,而高企的能源、酸和硫磺價格使美國單位生產成本維持在每磅3.00美元左右,遠高於管理層2.50美元的目標。
- 格拉斯伯格(Grasberg)產能爬坡與監管風險: 隨着印尼旗艦格拉斯伯格礦區努力恢復滿負荷運轉,其復產工作仍易受到運營延誤和當地監管條款的影響,導致公司約30%至50%的收入仍與複雜的跨境採礦物流相綁定。
- 估值倍數與華爾街目標價下調: 該股票當前的遠期市盈率接近歷史高點,且遠高於同業平均水平,面臨估值壓縮風險;在基礎材料板塊普遍疲軟之際,分析師近期下調目標價(如伯恩斯坦將目標價下調至47美元)凸顯了這一風險。
原文鏈接