作者:韓傑/F0290208、Z0012794/
一德期貨黑色分析師
要點速覽版
-
三季度回顧
三季度雙硅探底回升拉漲,煤炭拉漲抬升成本,期現看漲情緒提升,廠家利潤改善,賣保與賣交割量增長;但產能過剩未改,需求按年下滑,高利潤不可持續。
-
四季度展望
錳硅成本壓力仍存、整體虧損,需求難改善,利潤修復需新驅動;供給階段性下滑,原料走弱後成本壓力有望緩解。硅鐵成本支撐減弱,利潤收縮,供需雙弱。
-
關注因素
關注地緣政治、國際利率匯率及進出口政策,反內卷、節能減碳帶來的供給收縮預期,及黑色產業鏈走勢對合金定價影響。
-
內容摘要
2026年三季度錳硅、硅鐵市場均呈現探底回升拉漲走勢。期間煤炭板塊價格持續拉漲,帶動雙硅成本不斷抬升。成本抬升驅動期現兩市場看漲情緒大幅提升。同時,雙硅廠家利潤均得到持續向好改善。盤面利潤持續改善促使工廠賣保意願再度增強。賣交割量明顯增長。雙硅行業產能過剩結構未改,供應端受行業利潤水平,市場化調節明顯。需求端,較去年同期均有所下滑。供需結構導致雙硅行業高利潤仍不可持續。目前行業實體正積極利用期貨、期權等價格風險管理工具,尋求行業利潤向好改善,企業可持續健康發展的機遇。預計2026年四季度,雙硅價格走勢維持寬幅震盪整理結構運行。
-
核心觀點
2026年三季度,鑑於錳硅行業成本壓力仍存,行業利潤水平整體處於虧損狀態。預計四季度需求難有向好改善,利潤向好修復仍需新驅動引領。受廠家高成本壓力壓制,預計工廠供給端有階段性下滑。隨着原料端走弱,後期廠家高成本壓力有望得到緩解,但行業利潤能否持續改善仍需進一步觀察。
硅鐵三季度,鑑於近期行業成本支撐減弱,盤面弱勢回調整理運行,廠家報盤跟隨市場調整明顯,行業利潤持續收縮。預計四季度,供給端受利潤收縮影響,有下滑預期。需求端季節性下滑預期也較強。在供需雙弱結構運行預期下,市場化調整將直接影響行業利潤水平變動。
宏觀及產業政策方面,需關注國際地緣政治,國際利率、匯率及產業鏈相關品種進出口政策方面的調整;行業反內卷及節能減碳政策變化導致供給端階段性收縮預期。同時,觀察黑色產業鏈相關品種走勢對合金產業定價的影響。
01
錳硅2026年三季度市場回顧
1.1 產業基本面
1.1.1 行業產能過剩結構未改。供給端受行業利潤水平變動,市場化調節較明顯。供需整體雙弱運行
價格走勢方面:7月錳硅期現持續弱勢下行,現貨價格下跌至5550左右,期貨盤面同樣跌至年內低位,受期貨錳礦下跌及焦煤價格下降影響,成本支撐減弱,但廠家由於用礦成本高位,虧損加大,北方鋼招定價5800,按月上月下調百元左右。8月錳硅低位修復上漲,現貨價格月末上漲至5800左右,期貨盤面同樣大幅修復,受焦煤及錳礦等原料價格上漲帶動,市場低價資源偏緊,鋼招價格同樣走高,市場心態略恢復。進入9月隨着盤面高位快速下跌回落,市場看跌情緒再起,廠家跟隨市場逐步下調報盤至5700-5800元/噸。
開工率及產量方面:據我的鋼鐵統計,2026年全國1-8月累計產量:6299985噸,按年減4.8%。截至8月31日:總爐數427,在開134。高硅錳硅:總爐數32,在開23。全國總爐數459台,在開157。8月全國綜合開工率為:30.9%,按月增0.10%。北方內蒙、寧夏主產區仍佔行業主導地位。南方受季節性、高位成本影響產量佔比仍維持低位。
圖 :錳硅月度產量(噸)

圖 :錳硅主產區開工率%
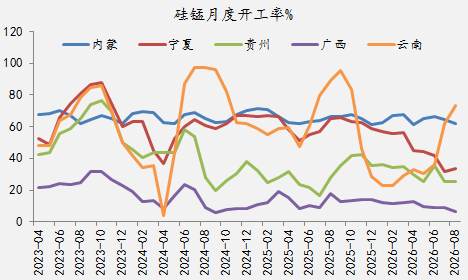
圖 :錳硅主產區價格走勢(元/噸)

圖 :錳硅主力期貨價格(周)走勢

從我的鋼鐵所公布的周度數據看,全國錳硅產量與五大鋼種錳硅需求量分析,二季度,供需整體均維持在歷史低位。周度平均供應維持在17.2萬噸左右,相較二季度均值17.6萬噸,小幅下滑;需求端周度平均在11.4萬噸左右,相較二季度均值12.2萬噸下滑較明顯。
圖 :五大鋼種錳硅周度供需(噸)

1.1.2 廠家庫存季度按月整體變動不大,但交割庫庫存大幅持續下降
我的鋼鐵公布的錳硅廠家庫存情況,截至9月中旬,全國63家錳硅廠家庫存36.5萬噸左右,整體維持歷史高位水平。相較二季度同期36.2萬噸,小有增長。交割庫倉單量三季度整體維持逐步下降態勢。截至9月中旬,倉單量約4.4萬張,相較去年同期8.3萬張,大幅下滑。
圖 :錳硅廠家庫存(噸)

圖 :交割庫倉單量(張)

1.1.3 錳硅進出口規模佔比較小,總體維持淨出口狀態
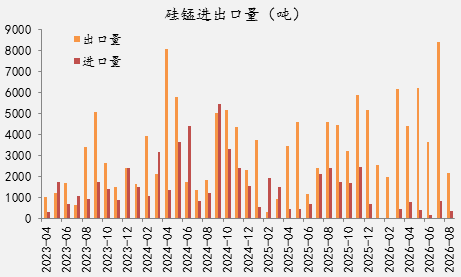
據海關數據統計,2026年1-8月錳硅進口量共2902噸。出口方面,1-8月出口量錳硅共35349噸。整體維持淨出口狀態。
圖 :錳硅進出量(萬噸)
1.1.4 成本端主要受化工焦大幅波動及錳礦持續弱勢影響,行業整體處於虧損狀態
按即期港口錳礦現貨價格測算,三季度錳礦維持逐步下跌態勢。化工焦波動較大,下跌後再度大幅拉漲。電價方面,內蒙、寧夏地區整體變動不大。西北地區整體上調明顯。利潤方面,行業三季度整體處於虧損狀態,階段性利潤有向好修復跡象。北方大區集中虧損達100-200元/噸左右,南方大區集中虧損達400-500元/噸左右。
圖 :錳硅主產區成本(元/噸)

圖 :錳硅主產區利潤(元/噸)

圖 :主產區電價(元/度)

圖 :化工焦價格(元/噸)

1.2 鋼招情況
1.2.1 主流鋼招定價整體小幅上漲運行
主流鋼廠鋼招價格方面,7-9月河鋼月度鋼招價處於5880-6050元/噸區間運行。整體維持上漲態勢。
圖 :河鋼鋼招價及量(元/噸)

02
錳礦2026年三季度市場回顧
2.1 錳礦價格走勢整體持續下行
2.1.1 港口錳礦價格整體弱勢運行,市場看跌情緒較明顯
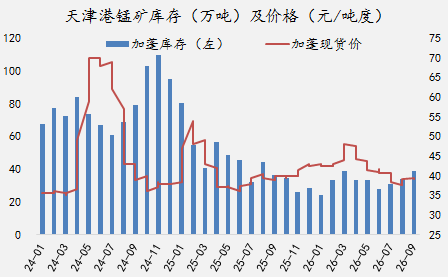
三季度,7月錳礦整體處於弱勢震盪運行。月初下游錳硅現貨價格不斷鬆動,工廠虧損加劇,剛需採購收縮,港口現貨貨源充足導致礦價承壓下行,現貨市場整體交投冷清。貿易端壓力持續攀升港口庫存不斷累積且礦到港成本偏高,成本倒掛問題進一步加重。港口錳礦庫存居高不下,進一步壓制錳礦價格。8月錳礦市場呈現前低後高、月中底部震盪修復企穩、下旬價格回暖探漲的市場格局。月初,錳礦市場延續之前下跌行情,港口現貨價格全面虧損。後隨着錳硅盤面好轉悲觀情緒有所緩解,進入8月中下旬後,錳硅期貨盤面持續偏強運行,工廠陸續展開套保,原料端成本支撐逐步抬升,錳礦港口低位報盤減少轉而探漲。進入9月錳礦市場再度逐步走弱下調。盤面大幅下跌,下游工廠利潤再度收縮,壓價採購錳礦心態較明顯。
圖 :天津港南非半碳酸庫存及價格(萬噸)
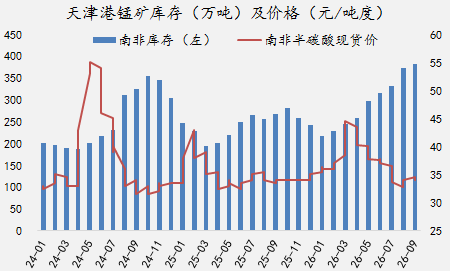
圖 :天津港錳加蓬礦庫存結構(萬噸)
2.1.2 主流礦山期貨報盤持續下跌
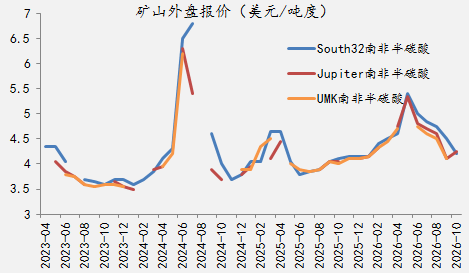
外盤主流礦山報價,三季度整體下跌為主。最新主流礦山South32南非半碳酸10月報盤4.2美元/噸度,相較7月報盤4.85美元/噸度,下跌0.65美元/噸度;康密勞加蓬10月報盤4.7美元/噸度,相較7月5.18美元/噸度,下跌0.48美元/噸度。
圖 :主流氧化礦期貨報價(美元/噸度)

圖 :主流南非半碳酸期貨報價(美元/噸度)
2.2 錳礦1-8月進口量累計2314.29萬噸,按年增長11.86%
最新海關數據顯示,2026年1-8月錳礦進口總量約2314.29萬噸,按年(2025年1-8月進口約2068.88萬噸)增245.41萬噸,按年增11.86%。
圖 :錳礦進口量(萬噸)

圖 :錳礦主要國家進口量(噸)

2.3 港口庫存三季度整體呈現累庫狀態
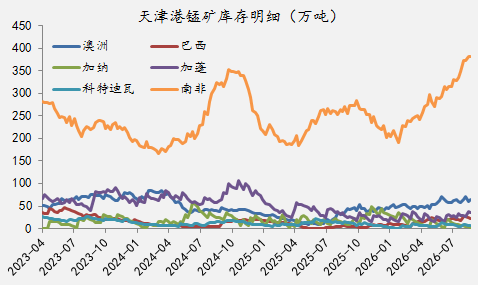
截至9月中旬錳礦庫存總量624萬噸,相較二季度同期534萬噸,增長90萬噸。其中:天津港庫存531萬噸;欽州港庫存79萬噸。
圖 :錳礦港口庫存量(萬噸)
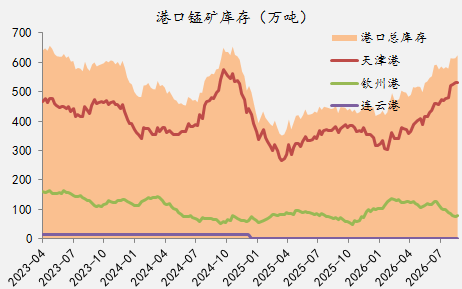
圖 :天津港錳礦庫存結構(萬噸)
03
錳硅2026年四季度展望
3.1 供需平衡表預估
鑑於目前行業成本壓力仍存,工廠利潤持續收縮,四季度初供應端預期整體維持低位。同時,需求端季節性逐步下滑預期較強。預期四季度,市場供需結構將維持雙降累庫態勢。後期市場受宏觀方面影響仍存,供需端均存在諸多市場不確定因素擾動變量。

3.2 後期重點關注
-
宏觀面地緣衝突以及國內外利率變動,對商品市場成本端變動以及流動性的影響。
-
行業「反內卷」節能減碳政策導向變化導致供給端收縮預期。
-
行業利潤變動,對供需市場化的調節作用。黑色系產業鏈相關品種價格走勢。
-
廠內、社會及鋼廠庫存的變動情況,庫存壓力變動對價格預期的影響。
04
硅鐵2026年三季度市場回顧
4.1 期現價格整體衝高回落
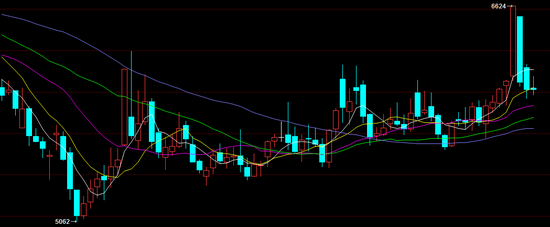
2026年三季度,7月硅鐵市場逐步走強後,維穩運行為主。上旬市場延續弱勢行情,價格呈現窄幅震盪,隨着下旬寧夏產區頭部企業檢修以及青海容量電價上漲正式落地等影響,硅鐵盤面開啓多次衝擊5950位置。8月硅鐵市場整體呈現震盪攀升走勢。月初受甘肅產區集中減產及寧夏、甘肅結算電價上調影響,供給端收縮預期推動盤面走強,主力合約一度觸及5950元/噸以上高位。此後隨着市場情緒降溫及復產預期升溫,價格稍有回落。月下旬在成本端蘭炭漲價與供給端的雙重支撐為行情築牢底部,市場價格整體再度上移。進入9月,盤面快速衝高回落,逐步震盪回調下行。廠家報盤跟隨盤面持續弱勢下調為主。
圖 :硅鐵主產區價格走勢(元/噸)

圖 :硅鐵主力期貨(周)走勢
4.2 產業基本面
4.2.1 產量1-8月累計按年小幅增2.4%,需求端處於下滑態勢
產量及開工方面:2026年1-8月累計產量為371.8萬噸,較去年同期363萬噸,增加8.8萬噸。按年增2.4%。7月硅鐵產量整體增長明顯,主產區中寧夏減產表現最為突出,青海在較低成本及盤面高位的機會下,復產較為積極,青海福鑫於月中完成首台產能置換大爐的投產。甘肅產量隨着新增產能的陸續釋放及大廠的復產呈現增加趨勢。全國7月產量506620噸,按月增4.83%,增2.33萬噸。8月硅鐵供應端呈現「總量微降、區域劇烈分化」的特徵,甘肅減產與寧夏復產形成對沖。甘肅頭部企業因電價高企減產明顯,寧夏頭部企業陸續復產但節奏相對緩慢,青海水電條件較好,企業開工維持高位不變,內蒙古頭部企業進行常規檢修,產量小幅減少。全國8月產量500110噸,按月減1.28%,減0.65萬噸。按年2025年8月(493300)按年增1.38%,增0.68萬噸。
圖 :硅鐵主產區產量(噸)
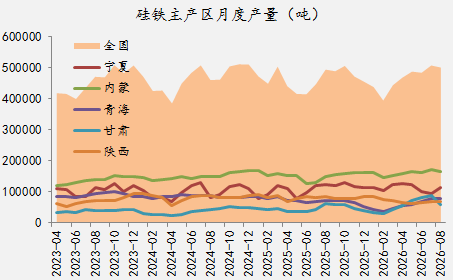
圖 :硅鐵主產區周度開工率%
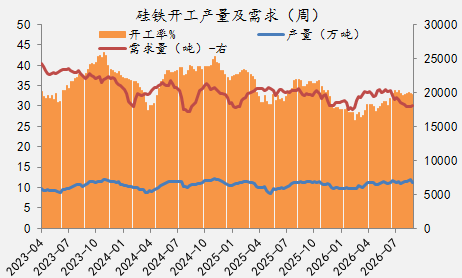
需求端,國家統計局數據顯示,1-8月,我國粗鋼產量65185萬噸,按年下降3.1%。1-8月,我國生鐵產量56340萬噸,按年下降3.1%。1-8月,我國鋼材產量95075萬噸,按年下降1.7%。
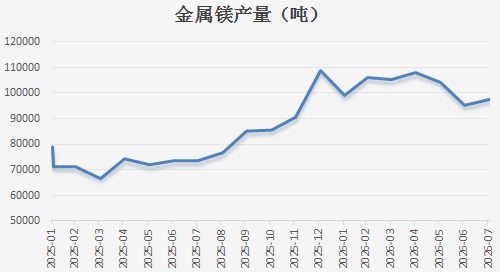
三季度鎂錠全國產量月均9.64萬噸,較去年同期月均7.33萬噸,增加2.31萬噸,增幅約31.5%。
圖 :粗鋼月度產量(萬噸)

圖 :金屬鎂月度產量(噸)
4.2.2 硅鐵行業庫存整體處於歷史高位,倉單量維持在年內低位水平
我的鋼鐵公布的60家獨立硅鐵廠家庫存情況,截至9月中旬,廠家庫存達8.2萬噸。相較二季度同期7.1萬噸,增長1.1萬噸。交割庫存方面,6月中旬,倉單量達6800張左右,3.4萬噸左右。處於年內倉單量低位水平。
圖 :硅鐵廠家庫存(萬噸)

圖 :硅鐵交割庫倉單(張)

4.2.3 硅鐵1-8月累計淨出口量20.4萬噸
據海關數據,2026年1-8月中國硅鐵出口量累計為27.8萬噸,較去年同期增加0.7萬噸;1-8月中國硅鐵進口量累計為7.4萬噸。
圖 :硅鐵進出口量

4.2.4 成本端整體持續抬升,行業利潤波動較大
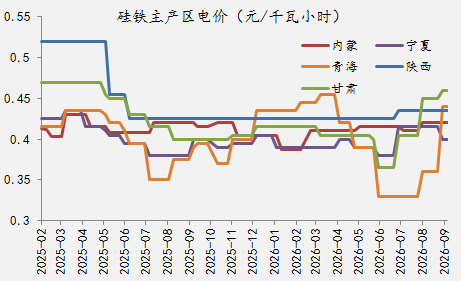
硅鐵三季度成本端,7月國內蘭炭市場整體運行平穩,多空力量相對均衡,市場沒有明顯的升跌驅動,主流價格長期窄幅橫盤。原料端塊煤價格多次波動,但對蘭炭價格影響有限。8月蘭炭市場走出明顯的先穩後漲行情,下旬迎來兩輪大幅漲價,市場看漲情緒集中釋放。8月下旬內蒙古主流電石企業連續兩輪上調蘭炭採購價格,漲價力度超市場預期。蘭炭小料價格調漲至930元/噸。9月初蘭炭再度大幅提漲,隨着塊煤高位回落,蘭炭逐步高位下調。電力方面,7月寧夏硅鐵結算電價整體稍有增長,正常生產廠家電價上漲不足1分,集中在0.4-0.43元/千瓦時,個別存在檢修減產廠家電價上漲4-7分。青海7月結算電價整體均值維穩,硅鐵廠家電價圍繞在0.307-0.41元/千瓦時,綜合均價0.34元/千瓦時。7月甘肅地區結算電價普遍上行,樣本硅鐵企業電價區間0.44-0.46元/千瓦時,綜合均價約0.45元/千瓦時,上漲主因源於月度分攤的電網系統運行費按月抬升等。8月寧夏硅鐵結算電價整體呈現下降趨勢,主要原因為系統運行費下調。多數企業降幅在1-2分不等,個別企業因前期檢修處於陸續復產階段電價下降幅度明顯,整體電價集中在0.39-0.41元/千瓦時。甘肅及陝西9月系統運行費下降,青海9月系統運行費上漲。
圖 :主產區成本(元/噸)

圖 :主產區利潤(元/噸)

圖 :蘭炭價格走勢(元/噸)

圖 :主產區電價(元/度)
4.3 鋼招及交割情況
4.3.1 鋼招定價整體上漲
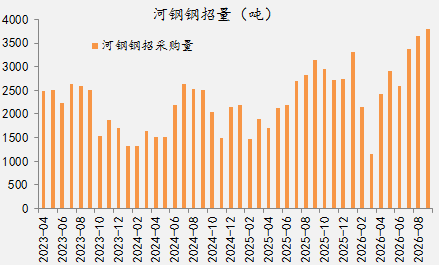
2026年三季度,北方主流河鋼鋼招定價5900-6340元/噸,呈現趨勢性上漲態勢,處於歷史低位水平。鋼招量方面,維持歷史中位水平。
圖 :河鋼鋼招定價(元/噸)

圖 :河鋼鋼招量(噸)
05
硅鐵2026年四季度展望
5.1 供需平衡表預估
鑑於目前行業各主產區成本存差異,整體成本端支撐存下移預期。預計四季度供應端下滑預期較強。同時,需求端季節性下滑預期較強。預期四季度,市場供需結構將維持雙降累庫態勢。後期市場受宏觀方面影響仍存,供需端均存在諸多市場不確定因素擾動變量。

5.2 後期重點關注
-
硅鐵下游利潤水平對國內需求的影響以及海外出口需求
-
廠家成本端,煤炭以及能源價格變動;利潤端走勢變化對硅鐵供應端的影響
-
廠內及社會庫存的變動情況,價格承壓下行的力度對市場化去庫存程度的影響
-
黑色系產業鏈相關品種價格走勢情況
-
行業反內卷、節能減碳政策導向變化導致供給端收縮預期
編輯:王舟青
審核:張崢/F0244393、Z0000697/
複覈:於心悅
報告完成日期:2026年9月25日
交易諮詢業務資格:證監許可〔2012〕38號