來源:能源研發中心
【燃料油】
期貨:9月29日國內白天收盤,燃料油與成本端走出顯著單日背離:SC2611收跌3.02%至711.9元/桶,主力FU2611反收4438元/噸、按月+1.09%,主力LU2611收5585元/噸、按月+0.09%,次主力LU2612收5322元/噸、按月+0.59%。盤面低開後逐級抬升、尾盤小幅回吐,量倉呈減倉上行,FU2611持倉單日減19038手至150615手。主導盤面的消息來自成本端:沙特東西向輸油管道恢復出口,供應擔憂緩和並壓制油價,指引為利空;特朗普拒絕伊朗重開海峽提議構成反向緩衝。月差方面,FU 3個月差由446收斂至427,LU 3個月差由469收斂至440。裂解方面,修復以成本端下移為主因,FU−SC回升至-780.2元/噸,LU−SC升至+366.8元/噸。跨品種差,LU-FU收窄至1147元/噸,FU略微強於LU。
現貨:現貨未跟隨期貨上行:舟山保稅低硫910美元/噸(按月−5),高硫850美元/噸(持平),MGO 1465美元/噸(按月+15),低硫在期貨大漲背景下小幅回落,盤面上漲並非現貨成交推動。區域與外盤價差上,舟山高硫對新加坡380CST升水+110美元/噸,內盤加註價維持偏貴;MGO−VLSFO走擴至555美元/噸,按月+20美元/噸。
基本面分析:基本面處於供給擾動未解、需求季節性轉淡、庫存與倉單提供近月支撐的狀態。供給端,高硫延續偏緊:烏克蘭無人機持續襲擊俄羅斯煉廠,9月檢修量高企、恢復緩慢;中東出口仍受海峽通航未恢復制約。需求端,高硫船燃與發電雙穩但邊際轉弱,全國油漿價格高硫主流商談高位下跌50元/噸。低硫供應面臨10月收緊預期,高運費抑制歐洲套利船貨。利潤端,柴油裂解自高位回落,國內主營柴油裂解1450元/噸、按月−3.1%,低硫估值支撐鬆動。倉單項,FU倉單降至2550噸;LU倉單為0,屬交割資源枯竭、構成近月下沿支撐。總括而言,高硫供應缺口仍是主要多頭依據,但需求季節性轉淡與成本端回吐使基本面邊際動能由供給轉向成本。
短期展望:方向震盪整理。現貨結構與交割資源對近月的支撐強於成本端拖累,長假前減倉環境放大單邊彈性;賠率上,現貨未跟漲,兩品種月差雙雙收斂限制上行空間,而倉單收縮與俄油缺位使下沿支撐明確。節前減倉慎行,節後逢高布空遠月。中長期來看,關注多LU空FU。若海外柴油裂解維持高位、10月低硫供應如期收緊,LU相對價值有望修復;關鍵變量為海峽通航節奏與第三批低硫出口配額規模。
【瀝青】
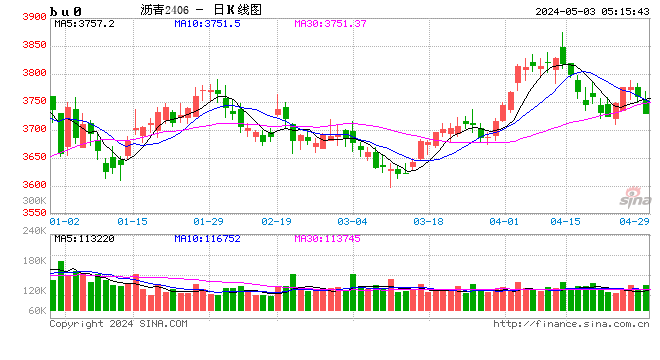
期貨:9月28日國內白天收盤,主力BU2611低開下探後上行至日內高點5338元/噸,收5246元/噸、按月+1.83%;次主力BU2612漲2.38%強於主力,資金自近月向遠月遷移。月差方面,BU3個月差錄得790元/噸、收斂22元/噸;裂解方面,BU−SC自−221.1元/噸修復至+27.8元/噸。瀝青受自身走強+成本端下行雙重驅動。品種差方面,BU−FU自692元/噸走擴至808元/噸,BU強於FU。
現貨:同步走強,各大地區重交瀝青市場價平均6388元/噸,山東6350元/噸。區域價差延續收斂,華東−山東210元/噸、華南−山東200元/噸。基差維持高位,11合約基差收盤價口徑為1104;12月合約基差為1581元/噸。升貼水方面,稀釋瀝青−23.8美元/桶。
基本面分析:基本面處於供給低位剛性、需求受高價抑制、庫存歷史低位的偏緊格局,方向支撐未改而邊際動能由供給轉向需求。供給端約束相對比較硬,隆衆92家產能利用率23.4%,按月下降1%;重交77家23.7%,按月下降0.9%;周產量38.2萬噸,按年降45.5%。需求端負反饋顯性化,69家改性瀝青產能利用率10.2%,按年下降8.5%,第39周出貨量30.35萬噸,按月降6.2%,主流成交集中低端,下游高價接受能力減弱,節前趕工需求減少,中下游採購積極性減少。庫存端仍是確定支撐,截至9月24日當周,廠庫38.9萬噸+社會庫49.4萬噸合計94.7萬噸,5周累計-43.7%。利潤端,瀝青當周周度毛利402.39元/噸,顯著高於焦化-177元/噸,渣油繼續優先流向瀝青。總括而言,供給收縮與超低庫存構成下方支撐,需求端對高價的反向抑制是阻力。
短期展望:方向震盪整理。交易邏輯上,成本端地緣未解、海峽實物流量雖改善但未確認;自身結構倉單歸零與廠庫、社會庫雙低使近月下沿支撐明確。季節性10月為北方趕工末段、11月轉冬儲,需求呈季節性下行。月差正套了結為主,跨品種BU−FU低買高賣。關注逢高做縮BU-Brent裂解。
