編輯:魏佳
Muse的挑戰者,還在不斷增加。
北京時間9月30日凌晨,OpenAI在開發者大會上發布了個人Agent產品Dots,每個Dot運行在獨立雲端電腦上,通過ChatGPT的插件生態接入4000多款應用,能在後台主動跟進任務,還能通過短信、Slack、Teams觸達用戶。
業界普遍把這看作是OpenAI對Meta的正面回應。三周前,Meta上線了個人AI智能體Muse,13天下載量超過250萬,一度讓Meta市值單日升逾1900億美元。
國內的動作來得更快。9月22日,阿里在雲棲大會上公布千問的Personal Agent規劃;同一天,被視為最有條件做中國版Muse的騰訊,股價盤中一度升逾7%。字節也被曝正全力推進對標Muse的個人AI產品。大廠之外,恢復獨立運營不到一個月的Manus在9月28日推出個人Agent應用Cue,而Muse「關掉程序任務照跑」的設計,正是借鑑了Manus。
有人稱Muse是又一個「OpenClaw時刻」,也有人說它沒什麼技術突破,底層模型也稱不上最強,但市場已經用下載量投了票。入口、支付、生態、執行能力,國內幾家大廠手中各自有牌,誰最有可能做出中國版Muse?
01.上線三周,Muse證明了兩件事
Muse到底是什麼?你可以把它理解成一個住在雲端的私人管家。你在聊天框裏交代一句,它就在後台把事情跟下去,到點提醒你;要花錢、要碰隱私的時候,它會先來問你。
用戶AidenInTech已經深度使用Muse一周,每天用它處理郵件。他最直接的感受是省事,可以不用下載App,在Meta旗下的社交軟件裏就能發指令,界面和iMessage差不多,幾乎沒有學習成本,而且提供免費版。與其他AI助手相比,Muse的回覆簡潔,不做長篇大論,很適合在手機上使用。
他現在給出的分工是,ChatGPT適合查詢,Muse適合託付。事情交出去,不必全程盯着。
門檻低,數據就漲得快。Sensor Tower數據顯示,Muse於9月8日上線,13天全網下載量超250萬。據第三方數據機構Apptopia估算,Muse在美移動端日活為64.2萬,達到ChatGPT 23.1萬(2023年上線初期)的近3倍。資本市場同樣給出反應,9月21日,Meta股價單日上漲11.43%,市值升逾1900億美元。
同行的反應更能說明問題。
OpenAI的Dots7x24h在線,還接入最新的GPT-6 Astra大模型,谷歌Gemini Spark、SpaceX的Grok Bot也在做類似的事情。
Meta自己也在加碼,9月29日推出小企業版Muse for Small Business,接入Asana、Zoom、Slack等辦公軟件。按Meta的說法,約三分之一的早期用戶已經用Muse連接了某種業務賬號,個人Agent正在自己長進工作場景。
但Muse遠沒到好用的程度。
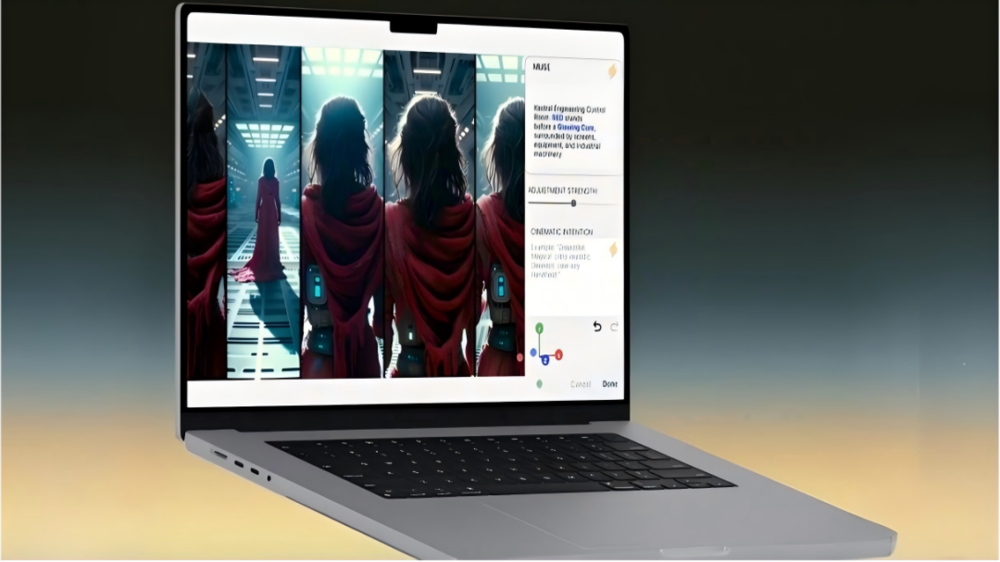
AidenInTech發現,Muse可以勝任短程、淺層的任務,一旦任務鏈條加深,失敗率便明顯上升。多模態能力也偏弱,生成的報告和文檔質量較為基礎。跨系統的複雜任務同樣是短板,還有用戶反映,涉及教育、醫療、交通等多個系統的協同任務,Muse頻繁失敗。
圖源/Muse官網
更大的阻力來自外部平台。9月20日起,亞馬遜開始阻止Muse在其平台完成購物,理由是未經授權的AI智能體持續訪問違反使用條例。也就是說,Muse目前沒法替用戶在亞馬遜買東西。
不過,三周下來,Muse的火爆至少證明了兩件事。
一是個人AI智能體存在大量的真實需求,250萬下載、64萬日活,是用戶自己投的票。二是超級App的分發能力,決定了Agent產品早期獲客成本的下限,Apptopia顯示,95%的Muse用戶同時是Facebook用戶,63%同時使用Instagram,Meta幾乎沒有為獲客額外花錢。
方向被認可了,模式還沒跑通。平台願不願意讓AI代用戶操作,亞馬遜已經給出了第一個答案。
02.誰離中國版Muse更近?
Muse目前僅在美國和加拿大開放,國內用戶還用不上,但多家大廠都在加速佈局類似產品。想知道誰離它最近,得先把Muse拆開看。
有從業者認為,Muse算不上技術突破。虛擬機、瀏覽器自動操作、賬號授權、人工確認、長期記憶,都不是新技術;它的設計思路,甚至工作文件的組織方式,都參考了開源的OpenClaw。
資深Agent從業者趙江傑把Muse的架構拆成六層:模型、帶終端和瀏覽器的雲端Linux執行環境、連接器與Skills、記憶與主動循環。前四層是Manus、Claude Code等產品的通行做法,Meta真正下功夫的是後兩層。
底層模型也不算最強。不止一位從業者提到,Muse背後的Muse Spark大模型,在部分純編碼測試上落後於Claude Opus 4.8和GPT-5.5。趙江傑打了個比方:做個人Agent,模型佔3分,工程佔7分,做編程Agent則相反。模型夠用之後,體驗好壞就看接入、授權、記憶和成本這些工程活。
所以Muse贏在產品層。產品層拆開,是四個問題。
第一,怎麼替你把事辦完。就好比你關掉手機,任務還在跑。
AI連續創業者祁瑞峯表示,Muse借鑑了Manus的設計理念,即使退出程序,任務依然執行,其做法是給每位用戶分配一套獨立、可持續運行的雲端環境,把Manus偏向工程化的內部邏輯做了封裝收斂,普通用戶看到的只是一個好用的AI,複雜能力全部藏在系統底層。
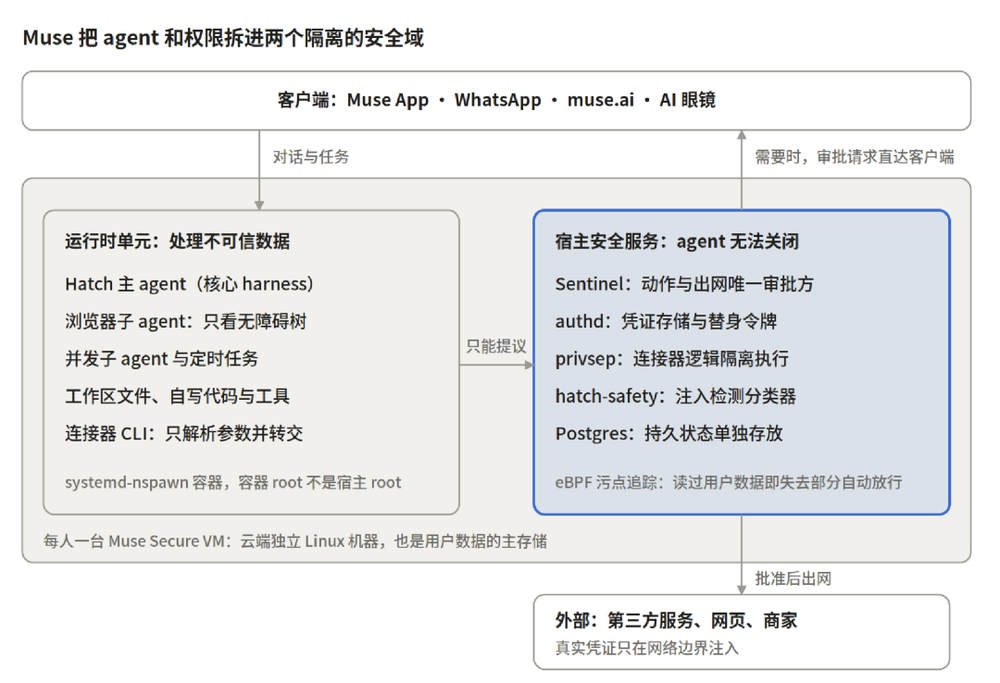
這個「雲端」還有一把鎖。趙江傑解釋,Meta對架構的定位,是一台機器上的兩個隔離安全域,AI住在處理數據的區域,憑證和放行權住在它碰不到的另一個區域,任何對外動作都必須穿過獨立的審批模塊。常規的操作它能自主完成,越界動作請示用戶。
圖源/受訪者提供
這套環境是其餘三項能力的地基。
第二是入口能不能迅速觸達用戶。
Muse有獨立App,但主力入口嵌在WhatsApp、Facebook、Instagram裏,用戶在哪它就在哪,獲客成本比需要自己拉新的ChatGPT低得多。
第三,能不能替你付錢。
比如讓它訂一張機票,它可以通過Stripe Link(一鍵結賬)簽發的一次性虛擬卡完成支付。
第四是能否了解你的生活。Muse以郵件和日曆為窗口,用戶的賬單、行程、通知都留在了這兩處,接管它們,約等於接管了用戶的日常。
以這四個問題為標尺,我們將國內的主要玩家逐一進行對比。
先是騰訊小微,它的底子與Muse最像。14億級月活、社交關係鏈、微信支付、小程序服務生態,一樣不缺。騰訊總裁劉熾平曾公開描述過小微的未來圖景,用戶向小微下達複雜指令,商家與小程序各自擁有自己的Agent,雙方Agent直接交互並完成交易。
小微早在6月底就已開啓灰度測試,但目前還停留在對話式響應,任務跟着對話走,對話結束,任務就停。Muse則是項目式託付,一句話啓動後,任務在雲端持續推進,它主動盯進度、到點提醒。更根本的限制是,小微只能在微信內部操作,微信的邊界,就是它的邊界。
再看阿里千問,它離交易最近,但離生活遠。
9月22日雲棲大會上,千問宣佈加速打造Personal Agent,依託3億用戶,已接入健康、運動數據並試點接入理財數據,開放平台申請入駐的夥伴超過1000家。
Muse目前提供免費版本,其主要是想靠替用戶買東西時從交易裏抽成。這門生意的關鍵,是離交易夠近。千問恰好長在國內交易密度最高的生態裏,淘寶、支付寶、高德、餓了麼,交易和支付閉環在國內最順,和Muse的思路天然契合。
但問題在於,其社交與生活場景薄弱,更像一個交易版的Muse。而且和小微一樣,它也不是那個「後台替你盯着事」的管家。千問目前只在意圖相對明確的場景中主動推進任務。
最後是字節,執行最激進,卻最先撞上風控。
字節被曝早在今年4月,就已經開始內測個人助理方向的探索產品,當時代號為「Spell」,主要由豆包手機助手團隊主導,但由於豆包手機發布等原因,一直未正式對外。
在字節已上市的產品中,最接近Muse的是豆包手機系列。它和Muse都把「替你辦事」做成了產品,但路線不同,一個放在雲端,一個放在手機上。豆包手機主要靠模擬用戶點螢幕(GUI)來操作,一代發布後被微信、淘寶、銀行類APP集體風控。二代則改了路子,能走官方接口的走接口,走不通再模擬點擊,關鍵步驟讓用戶確認,但多數超級App至今不開放調用。
字節手裏還有一張大牌:豆包App。QuestMobile數據顯示,2026年6月,其月活約3.8億,是國內用戶規模最大的AI原生應用,具備入口優勢。
除了大廠,啱啱恢復獨立的Manus也是一個重要玩家。它的執行能力是最強的,但另外三項它都沒有:沒有社交入口,沒有自己的支付,也沒有郵箱、日曆這樣現成的生活數據。Manus的處境,恰好和幾家大廠反過來。
逐項對照下來,目前沒有一家是完整的中國版Muse。相對來說,最接近的是騰訊小微,它的入口、關係鏈、支付、服務生態,全都長在微信一個App裏,但能力很難越出微信的邊界。它更像一個替用戶打理微信的管家,而非個人生活助手。
03.中國版Muse,會是什麼樣?
順着這個缺口往下挖,卡住中國版Muse的主要是兩件事,一是權限問題,AI拿不到替用戶辦事的權限,二是用戶習慣,海外接管郵箱加日曆就等於接管了生活,而國內場景數據分散。
先看權限。
國內並非沒有嘗試,千問點奶茶這件事,甚至走在了Muse之前,但整個過程都在淘寶閃購和支付寶裏完成,權限來自阿里自己。一旦涉及不同生態,就會涉及多個權限。我們以一件具體的事情為例,讓AI幫忙在醫院小程序上掛一個周五的號,再把掛號費付掉。這件小事,它要過三道關。
第一關,進門。AI得先以某種身份接入掛號服務。
國內其實不缺開放接口,支付寶、微信支付、美團、滴滴等用戶常用的超級App都有成熟的開放平台,但目前這些接口只對有企業資格的開發者開放。「替個人辦事的AI」這種身份,在平台體系里根本不存在。
海外的情況相對好些。歐美多數主流服務具備完整的網頁版,公開API和OAuth這套標準化授權協議也較為普及,個人規模的自動化長期處在被默許的灰色地帶。但這條路同樣在收緊,API大多面向商業開發者,OAuth的授權範圍有限,瀏覽器自動化在多數網站的用戶協議中本就被禁止。
第二關是辦事。走不了「正門」,AI只能模擬人去點螢幕,這就是豆包手機走的路。問題是,平台的風控系統能認出非人類的操作軌跡,未經授權的操作本身也違反規則。
Muse同樣也是模擬操作,只是多做了一層工程兜底,每人一套獨立的雲端運行環境、固定出口、憑據隔離、統一的風險審批,這比GUI方案多了一層責任包裝。但亞馬遜的封禁說明,這層包裝解決不了根本問題,只要平台不點頭,動作就落不下去。這道關國內外都有,國內卡得更死。
第三關是付錢。它是三關中唯一由平台主動建設通道的環節,例如微信的AI專屬卡與支付寶的AI付,但通道的授權範圍被限定,小額、每筆驗證、留痕可查、損失可追回。相比之下,Stripe Link向Agent開放的權限要大得多,一次性虛擬卡,接受銀行卡的網站大多能走通。
三道關走下來,中國版Muse缺的不是AI能力,而是權限握在外部平台手裏。各家目前的應對方式也較為一致,都偏向於自建生態,比如小微把微信生態內部做深,把小程序當服務層、微信支付當結算層、公衆號和企業微信當通知層;千問同理,把淘寶、支付寶、高德、餓了麼之間的交易閉環做順。
再來看生活習慣。
Muse能「接管生活」,靠的是郵箱和日曆。它們是早年定下的通用協議,賬單、行程、驗證碼、通知,任何服務商想聯繫用戶,最終都要發郵件。Muse一次接入,就等於拿到了用戶生活記錄。
國內生活場景入口更加集中,繳費、打車、掛號等操作都能在微信裏完成,但數據是分散的。用戶在微信裏繳的電費,賬單存在電網公司的系統裏,在小程序裏掛的號,記錄在醫院的服務器裏。每個場景的數據都留在服務商手中,沒有一個像郵箱那樣、能一次看全的地方。
所以,短期內不會出現一個打通各家生態、管起全部生活的中國版Muse。
更可能出現的,是幾個生態各自的管家,從對話框和小程序裏長出來,各管一段生活。趙江傑的判斷是,只要平台邊界不變,超級App裏的管家勝算最大,同時,手機系統助手與垂直領域的獨立Agent會並存。前者握有接口、支付、實名身份和分發,獨立Agent的機會則在超級App覆蓋不到或不願保持中立的場景。按這個邏輯,離中國版Muse最近的仍是微信裏的小微,Manus這樣的獨立玩家,要在大廠的地盤之外找場景。
真正決定格局的,是平台之間的門什麼時候打開。只有超級App願意讓別家的Agent進門,中國版Muse纔有可能跨出圍牆。
*題圖來源於Muse官網。