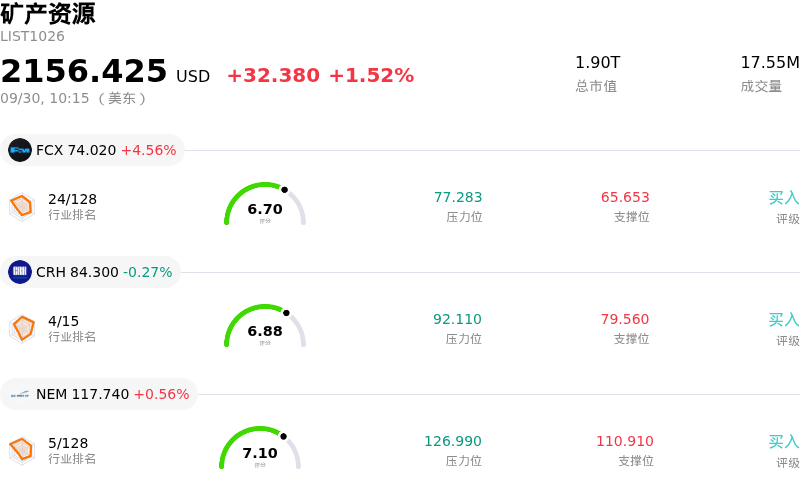
必和必拓 (BHP) 盤中上漲3.25%, 所屬行業礦產資源上漲1.52% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 自由港麥克莫蘭 (FCX) 上漲 4.52%;CRH PLC (CRH) 下跌 0.27%;紐蒙特 (NEM) 上漲 0.56%。
今日是什麼導致了必和必拓(BHP)股價上漲?
必和必拓(BHP)展現出積極的交易勢頭,這得益於大宗商品市場動態企穩以及其主要開採業務運營更新的共同推動。工業金屬板塊(尤其是銅)走勢企穩提振了投資者信心,全球精煉銅庫存緊俏以及能源轉型基礎設施帶來的持續結構性需求,繼續支撐着實際變現價格。當天市場行情的一個主要推動因素是智利埃斯孔迪達(Escondida)銅礦在運營連續性方面的進展,管理層關於評估運營準備情況以及在短暫暫停後恢復運營的最新更新,有助於緩解對最壞情況下供應中斷的擔憂。
從結構性視角來看,銅已成長為必和必拓的主要利潤中心,為其基石鐵礦石業務提供了戰略補充。儘管鐵礦石等大宗商品面臨與中國工業生產周期及節前補庫調整相關的周期性波動,但新興經濟體的潛在需求與有紀律的全球海運供應有助於維持穩健的收入基礎。市場繼續看好必和必拓在關鍵礦產領域的業務佈局,因為全球電氣化和電網擴張的長期增長為其核心資產營造了積極的多年期定價環境。
該股呈現的盤中波動反映出機構交易活躍,市場參與者正在消化運營新聞以及拉美主要設施持續進行的勞工談判。儘管存在這些短期摩擦因素,但必和必拓強勁的經營現金流、低槓桿指標以及一貫的資本回報框架依然支撐着機構情緒。今日的上漲走勢凸顯出,有利的大宗商品實現價格與供需基本面動態正在戰勝暫時的運營逆風,從而推動股票估值。
必和必拓(BHP)技術分析
必和必拓 (BHP) 技術面來看,MACD(12,26,9)數值-0.273,處於賣出狀態,RSI數值52.060處於中性狀態,Williams%R數值10.409處於超買狀態,注意關注。
必和必拓(BHP)基本面分析
必和必拓 (BHP) 處於礦產資源行業,最新年度營業收入$58.76B,處於行業2,淨利潤$9.83B,處於行業2。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$75.92,最高價為$91.00,最低價為$61.50。
關於必和必拓(BHP)的更多詳情
公司特定風險:
- Escondida 運營暫停與工會罷工威脅:在智利 Escondida 銅礦(必和必拓的主要 EBITDA 貢獻來源)發生一起致命檢修事故後,所有運營活動均被暫停,等待監管部門的安全批准。在主管工會拒絕管理層最新薪酬報價並號召其成員於 9 月 28 日至 30 日期間就罷工進行投票後,即將到來的勞工行動使這一中斷局面雪上加霜。
- 2027 財年銅產量下降與高昂資本支出壓力:遠期運營指引顯示,由於智利核心資產礦石品位的結構性枯竭,2027 財年的銅總產量將大幅降至 1,650 至 1,800 千噸(低於 2026 財年的 1,953 千噸)。在總資本支出維持在 110 億美元高位的同時,這一產量縮減面臨着利潤率擠壓的風險。
- Samarco 訴訟負債與鉀肥減值拖累:與 Samarco 潰壩事故相關的英國法院持續訴訟程序和和解承諾帶來的持久負債風險,繼續需要支付鉅額現金和解金(約 9 億美元),而 Jansen 鉀肥項目的執行障礙以及 23 億美元的資產減記則持續抑制淨財務業績。
- 分析師下調評級與股息可持續性風險:華爾街研究報告更新已將該股票評級下調至持有,強調遠期每股收益(EPS)增長預期疲軟,僅為 0.60%,估值倍數偏高,且股息支付率高達 77.5% 左右,威脅到未來股東派息的可持續性。
原文鏈接