數千人參與的龐大陣容,接連打破的紀錄,轉瞬出現的虧損,以及充滿怒氣的電話。如果將甲骨文創始人拉里·埃裏森之子大衛·埃裏森旗下派拉蒙天空之舞公司為大膽收購華納兄弟探索公司而展開、持續數月的債務孖展之旅拍成一部精品劇集,那麼過去幾天就是這部劇亂象叢生的季終大戲。
智通財經APP了解到,僅用一周時間,埃裏森掌舵的好萊塢影視製作巨頭派拉蒙便跨越多個市場和大洲,出售了520億美元的貸款和債券。對於任何一筆為收購提供資金的債務交易而言,這樣的時間安排都十分緊張,更何況這是近年來規模最大的孖展之一。這為埃裏森在經歷數月延誤後,於10月6日前完成對華納價值1100億美元的收購,並掌控其電影、流媒體和遊戲業務組合掃清了道路。
但隨着通脹擔憂推高全球借貸成本,派拉蒙目前需要支付的利息,已經明顯高於幾個月前發債所需承擔的水平。新債交易表現迅速走弱,也引發了投資者的不滿,他們啱啱買入的債務資產便出現了大額賬面虧損。
新增利息支出估計每年達到2.5億至5億美元,也可能增加合併後公司的經營難度。公司已經計劃實施雄心勃勃的成本削減,每年減少60億美元支出,以控制槓桿水平。隨着這筆債務孖展交易敲定,派拉蒙股價周四大幅下跌近10%,次日紐約午盤時段則幾乎沒有變化。
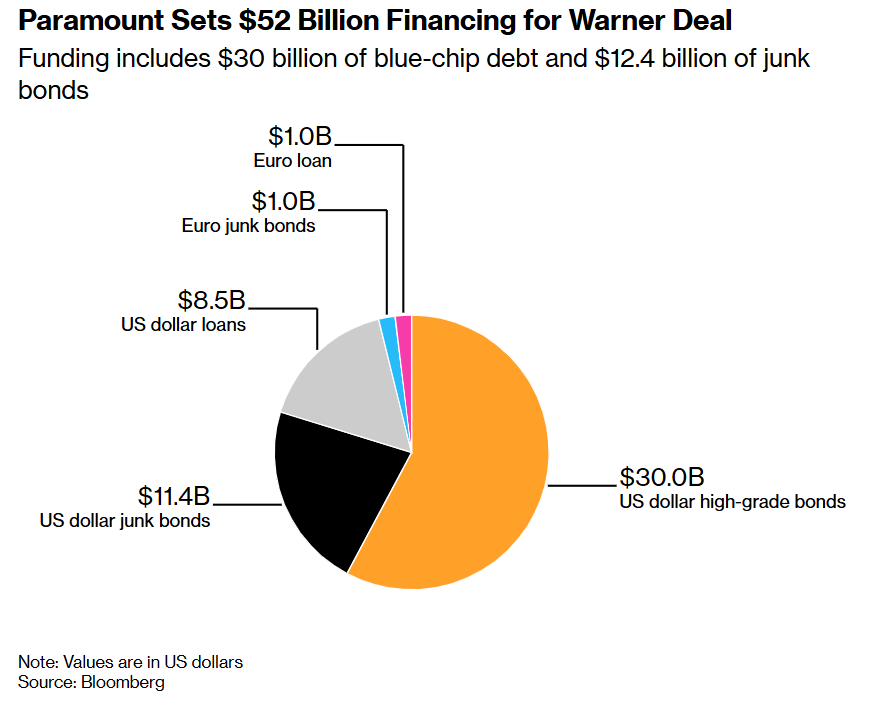
如上圖所示的那樣,派拉蒙為收購華納安排高達520億美元的孖展規模——孖展包括300億美元投資級債券和124億美元垃圾債券。注:金額均以美元計。
派拉蒙首席財務官丹尼斯·奇內利表示,這次合併是「對傳媒行業重塑的一項戰略性長期投資,投資者也正在從這一角度看待它」。這位優步前高管將其與優步首次公開募股時的坎坷經歷作了比較,後者由此開啓了上市公司生涯。
奇內利在接受採訪時表示:「在一個波動不定的債務市場中,我們對最終取得的結果感到滿意。」
520億美元孖展落定,埃裏森的好萊塢傳媒帝國進入交割倒計時
派拉蒙完成了這筆世紀級傳媒收購的關鍵孖展,但更昂貴的資金成本,也提前抬高了合併後的經營門檻。短短一周內,公司完成約520億美元債券與貸款的定價和分銷,其中包括300億美元投資級債券、約124億美元高收益債券及94.6億美元貸款。
孖展鎖定了交易所需的重要資金來源,卻伴隨新債價格大幅下跌、投資者獲配超出預期和訂單撤回等波折。有分析師預計,相較數月前的孖展窗口,公司每年可能額外承擔2.5億至5億美元利息,使每年削減60億美元成本的目標更加關鍵。
截至北京時間10月3日,交易仍處於交割前階段。9月21日達成的訴訟和解於9月30日獲得法院批准,雙方預計10月6日完成收購,仍須滿足慣常交割條件。這裏的1100億美元是包含債務的企業價值,股權價值約為810億美元。
最新變化已經延伸至集團身份與管理架構:埃裏森10月2日宣佈,合併母公司擬更名為 Skydance Corporation,B類股票擬於10月6日轉赴紐交所,代碼由「PSKY」改為「SKYD」,派拉蒙與華納兄弟的製片廠品牌繼續保留。美泰首席執行官伊農·克賴茲將加入公司,並在交割後擔任聯席首席執行官,負責日常運營與整合;埃裏森重點掌管戰略、創意、技術和資本配置。
影視IP與內容版圖上演大擴張之後,現金流將成為真正的主角
對大衛·埃裏森而言,這筆交易將其商業版圖推進至橫跨電影、流媒體、新聞、體育與遊戲的綜合傳媒集團。派拉蒙和華納兄弟兩大製片體系,疊加Paramount+、HBO Max、Pluto TV以及CBS、CNN等渠道,能夠讓內容通過院線、訂閱、廣告、授權和互動娛樂獲得更多變現機會。其戰略價值在於擴大優質內容供給、改善用戶留存,並提高全球發行與廣告銷售能力。公司明確提出,協同還將來自統一企業管理系統、整合流媒體技術棧,以及採購和辦公空間優化。
對於已經擁有廣泛熱門IP的全球影視圈超級霸主派拉蒙而言,這筆1100億美元龐大收購交易最終落地之後,吞下華納兄弟之後該流媒體公司的內容護城河與定價權顯著增強:既能用經典片庫與長壽劇集提高留存,也能用超級IP驅動新片、衍生劇、遊戲、授權與周邊變現;同時還能把HBO的那些風靡全球「精品王牌劇」能力併入派拉蒙的全球發行體系。
未來合併之後的派拉蒙將坐擁的新增熱門IP主要包括衆多奇幻/超級IP,比如哈利波特/「魔法世界」(含《神奇動物》系列IP)、DC電影宇宙(蝙蝠俠、超人、神奇女俠、自殺小隊等)、黑客帝國電影系列、招魂系列、指環王系列、霍比特人系列以及沙丘系列等等風靡全球的熱門IP,還包括HBO王牌劇集宇宙——比如權力的遊戲系列(含《龍之家族》《七王國的騎士》等衍生)。
這筆交易的投資層面核心,被一些分析師概括為「內容資產擴張,現金流兌現接棒」。超過60億美元的年化協同目標,需要逐步轉化為扣除整合支出、持續內容投入、稅費與利息後的現金增量。與此同時,和解條款要求合併後的製片廠前兩年每年至少發行30部院線電影,隨後三年提高至32部,意味着成本優化必須與內容生產承諾並行。配套的470億美元股權孖展,也使股東們需要同時衡量償債能力與每股權益稀釋效應。接下來,市場無疑將用實際現金流、去槓桿進度和內容經營表現,檢驗這筆收購的價值。
派拉蒙520億美元債務孖展大戲,迎來驚心動魄的終章
以下的內容基於媒體對於派拉蒙債務市場孖展馬拉松,以及最後階段衝刺過程的梳理,內容框架基於媒體人士與多位了解交易情況的收購交易內部人士的最終交流。由於討論的是非公開信息,這些人士要求匿名。
鉅額過橋孖展
這段歷程始於2月。當時,派拉蒙在一場備受關注的華納競購戰中擊敗了奈飛。美國銀行和花旗集團攜手阿波羅全球管理公司,提供了575億美元短期貸款,構成有史以來規模最大的過橋孖展之一。隨後,兩家銀行將部分債務出售給其他機構,以降低自身風險。
從一開始,公司及其銀行顧問就明確釋放信號,將同時發行投資級債券和垃圾債券,為這筆交易進行再孖展。這種不尋常的安排增加了交易的複雜性,但也使派拉蒙能夠進入多個市場,籌集所需的鉅額資金。
花旗集團和美國銀行徵詢了潛在買家的意向。從6月開始,它們便開始收集非正式認購訂單,以幫助確保交易最終啓動時有資金承接。
據部分知情人士透露,需求相當強勁,但如此充分的準備也表明,一些銀行家擔心投資熱情可能無法持續。銀行還警惕重蹈2022年的覆轍:當時市場驟然凍結,數十億美元未能分銷出去的「滯留貸款」讓銀行蒙受損失。
一些投資者擔憂,揹負沉重債務的傳媒併購,包括涉及華納的交易,過往表現令人失望。部分出於爭取評級機構認可的考慮,派拉蒙首席執行官埃裏森曾私下承諾,他本人及公司將致力於降低派拉蒙的槓桿水平。標普全球評級表示,他承諾必要時動用家族財富。
到7月,一筆潛在鉅額債務交易的各項準備已經就緒,卻因美國各州司法部長及一個編劇工會提起訴訟,導致合併延期。這讓一些銀行家感到沮喪,因為過橋貸款承諾可能限制它們承銷新併購交易孖展的能力。
隨後,政府債券收益率意外飆升,信用利差擴大。銀行在一定程度上得到了保護:與許多垃圾級收購孖展不同,這些債券和貸款的孖展安排規定,借款成本上升的風險由派拉蒙承擔,而非銀行。但銀行仍然擔心,不那麼有利的市場環境會增加交易銷售難度。
突破出現在9月21日,派拉蒙宣佈已就相關訴訟達成和解。但仍有一些障礙需要清除,最主要的是,軟銀集團當時正在花旗等銀行協助下,進行其自身創紀錄的111億美元垃圾債發行。已經承受一定壓力的高收益債市場,被認為沒有足夠的承接能力同時消化這兩筆交易。
軟銀於9月23日完成孖展,為派拉蒙在一天後展開最後衝刺騰出了空間。此外,還有一個強烈的推動因素:派拉蒙此前已經同意,如果收購未能在9月30日前完成,就每天支付700萬美元的逾期費用。銀行家此前已通過歐美之間的電話會議制定債務分銷方案,銷售人員則聯繫投資賬戶,確認此前的認購意向是否仍然有效。
籌備迎來回報
據部分知情人士透露,數月的準備似乎取得了積極層面回報,約有1000名投資者為這筆債務孖展提交訂單。許多買家是多策略對沖基金的投資組合經理。
在此過程中,孖展結構經過調整,債券規模減少,貸款規模相應增加。公司首席財務官奇內利表示,派拉蒙還在銷售過程中將孖展成本降低了0.375個百分點,即37.5個點子,每年可節省約2億美元利息。
雖然這改善了派拉蒙的財務狀況,卻也導致一些投資者在最後時刻放棄認購,使留下來的投資者最終獲配的債務規模超出預期。隨着新發行債務的報價下跌,交易員通過電話和信息向承銷商表達憤怒,抱怨訂單簿中的認購流失程度高於通常水平。
價格轉向
周四一度,這些投資者的賬面虧損合計達到數億美元,但最初一輪拋售過後,賣壓開始緩解。
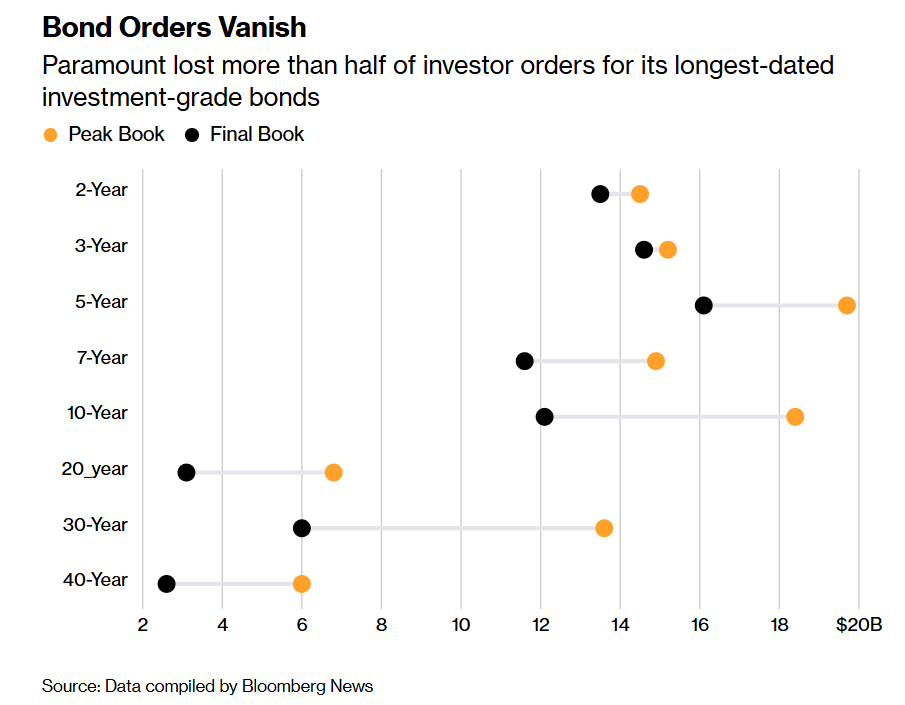
如上圖所示的那樣,債券認購訂單蒸發——派拉蒙最長期限投資級債券的投資者認購訂單流失超過一半。
交易完成後,公司及其銀行顧問認為,這次發行及其迅速完成,對派拉蒙及其長期前景而言都是毋庸置疑的成功。花旗集團機構客戶業務集團主席利昂·卡爾瓦里亞在接受採訪時稱,這是「有史以來單家公司規模最大的一次債務定價」。
美國銀行沒有立即回應置評請求;華納將相關問題交由派拉蒙回應;阿波羅拒絕置評。
派拉蒙仍需面對分析師「拿出實際成果」的態度。例如,CreditSights團隊指出,這家大型傳媒公司在管理債務負擔,以及實現成本削減和協同效益目標方面,都存在風險。在承擔這些任務的同時,公司還承諾,合併後的製片廠每年將發行30部電影。
「從全局來看,這是債務市場對派拉蒙此次收購投下的一張分量極重的讚成票,」卡爾瓦里亞表示。