長假期間海外市場依然不乏看點,但其中的重中之重,無疑是即將公布的美國9 月非農數據。威廉姆斯的偏「鴿」表態,將市場對於10月加息的預期再度拉回五五開的博弈狀態。這也就意味着,即將出爐的非農與通脹數據將成為決定短期聯儲局政策走向和市場預期的關鍵。那麼,作為假期的首份重磅數據,9月的就業數據是否會再度讓市場「大跌眼鏡」?
首先,9月非農會不會復刻8月這種超預期走強的表現?要回答這個問題,我們先覆盤8月非農的細節。8月非農讀數大幅超市場預期,但這份「強勁」並不完全來自就業基本面本身,偏強的季節性調整因子貢獻了很大一部分上行力量。
觀察未經季節調整的原始數據,8月未季調新增就業僅15.4萬人,本身處在近幾年的偏低區間。但經過季調處理之後,公布的季調非農數據顯著高於歷史同期水平。
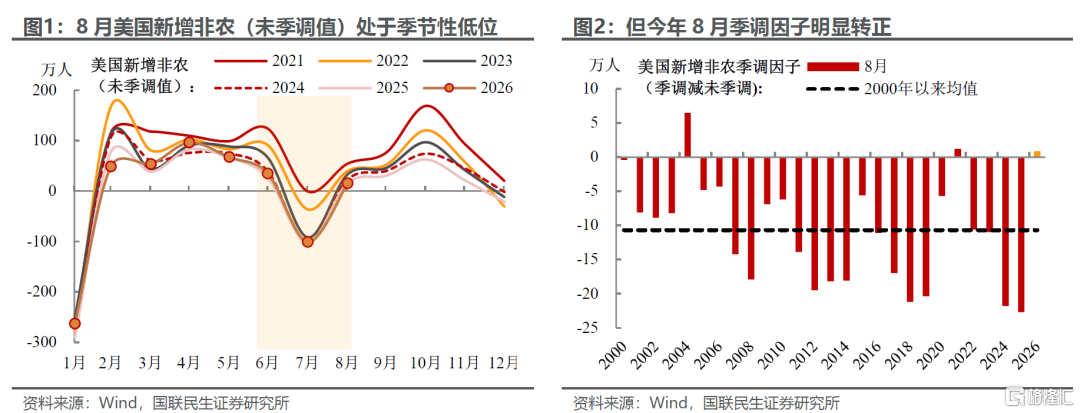
我們統計了2000年以來的季調因子,也就是季調數值減去未季調後的數值。可以發現,歷史上8月的季調因子大多為負,2000年以來均值大約-11萬人。這背後的邏輯在於,每年8月會受到暑期結束、學校開學、人員復工這類季節性就業脈衝的干擾,統計模型需要用負向季調因子,把這部分季節性擾動剔除掉。
但今年8月出現明顯反常:季調因子直接轉正,達到+0.8萬人。這就造成一個結果:15.4萬的未季調新增就業,季調之後反而抬升到16.2萬人。如果沿用歷史-11萬人的季調均值做參照,8月非農本應被下修至僅4.4萬人。
換句話講,8月非農看上去的高景氣,很大程度上是由偏離常態的季調因子推出來的。拆開行業結構也能印證這點:拉動8月就業走高的休閒酒店、地方政府就業,它們的高增同樣受季調因子干擾非常明顯。拿休閒酒店行業舉例,8月未季調新增就業是-9.1萬人,但經過季節調整之後,讀數反而變成6.2萬人,季調前後差值接近15萬人,波動幅度相對較大。
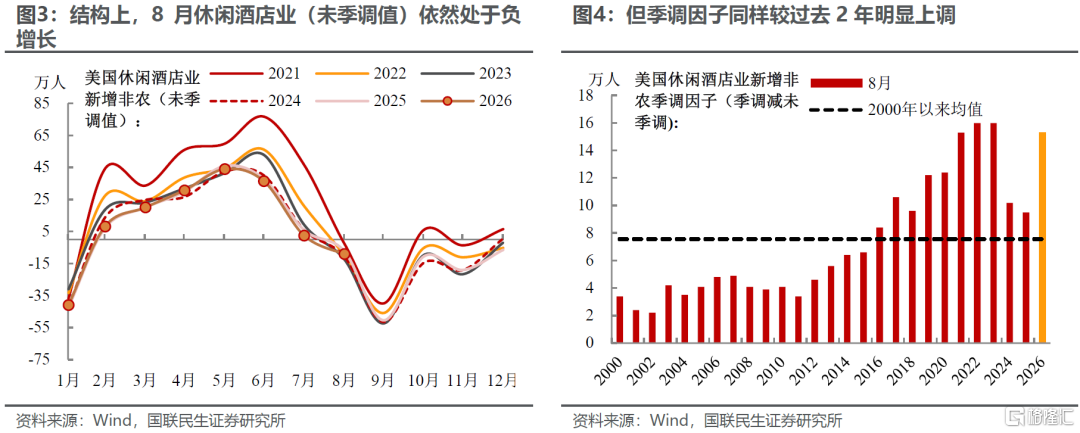
為什麼今年8月季調因子會出現這麼大的背離?我們的理解是:過去兩年8月非農數據持續偏弱,統計模型可能將這種階段性的走弱,識別成一套新的季節性模式。於是模型對今年8月就業給出了一個更低的基準預期;在這套偏低的預期基準下,原始未季調數據只要不如模型預期般的差,經過模型季調處理後,就轉化成了看上去更好的讀數。
那麼9月非農,還能不能再次依靠異常的季調因子,實現讀數的大幅抬升?我們判斷這個概率並不高。從歷史特徵來看,7-8月受暑期、開學等現實因素擾動,本身就是非農原始數據波動最大的兩個月份,季調因子帶來的數據擾動也會表現得格外劇烈。但放眼全年其他月份,季調的運行特徵整體相對穩定;即便會出現一定的數值擾動,也極少發生像今年8月這樣季調方向徹底反轉的極端情況。
落到9月本身來看:近年來雖然下修的幅度整體呈現逐步收窄的趨勢,但也幾乎從未出現過向上調增的情況。我們可以做個簡單測算:今年二季度以來未季調非農和去年同期差距不大,參考去年數據假設今年9月未季調新增就業30萬;同時參考過去三年同期走勢,9月季調因子取-20萬,算下來季調後新增非農大概10萬人,基本和當前市場預期處在同一水平(彭博一致預期9萬人)。
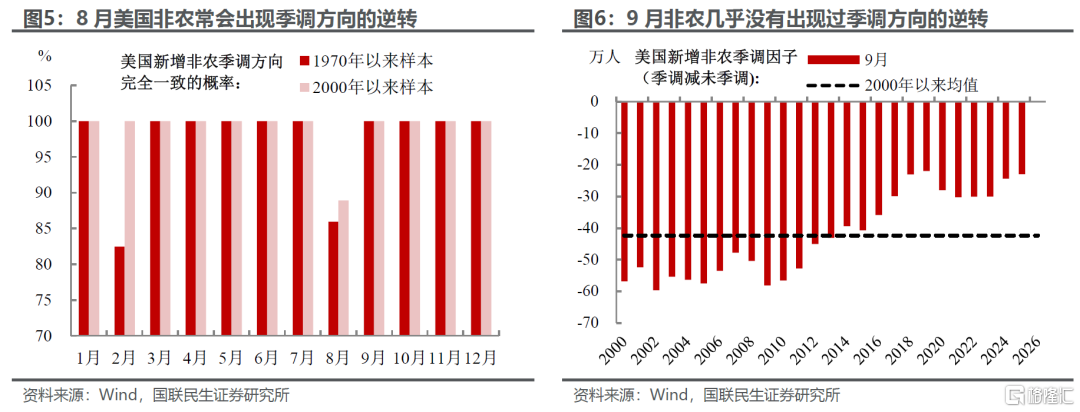
當然這一數值也存在進一步上行的可能性:倘若9月未季調就業數據本身出現改善,或是統計模型再度對9月就業給出偏弱的基準預期,那麼季調後的非農讀數,也存在進一步抬升的風險。
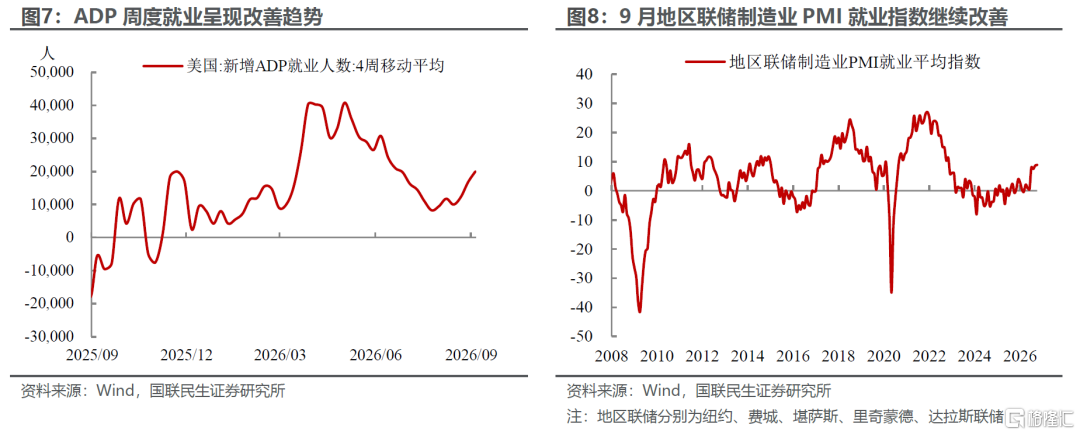
因此,綜上來看,9月非農整體可能依然是一個偏強勁的數據。這和近期的高頻數據表現也基本一致,不管是ADP就業周度指標,還是各個地方聯儲製造業PMI的均值,最近都在改善,也說明就業基本面還沒有出現明顯降溫的跡象。
其次,除了9月本身可能偏強的非農以外,還需要關注前值的修正情況。這一點我們在去年的報告《降息生變:警惕非農上修風險?》中有所提及:
從歷史經驗來看,8月非農初值,往往會在10月公布二次修正時出現季節性上修。我們統計過去20年樣本:8月非農在10月的第二次修正中,上修概率超過80%,在所有月份當中居於首位;即便到11月披露最終修正值,相較初值上修概率仍有超60%。
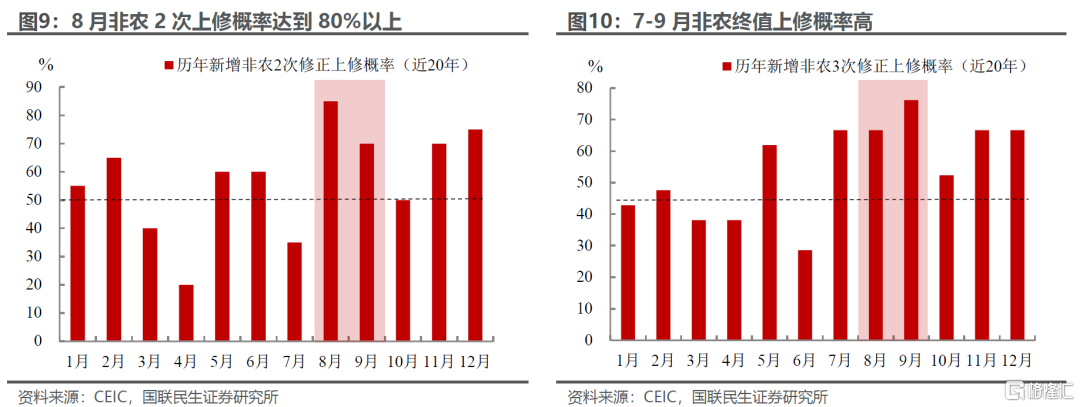
不僅上修發生的概率很高,修正幅度同樣不可忽視。無論看平均值還是中位數,8月非農的後續上修幅度都處在全年各月之首,從2次修正幅度來看,平均數、中位數上修幅度均在4萬人左右。
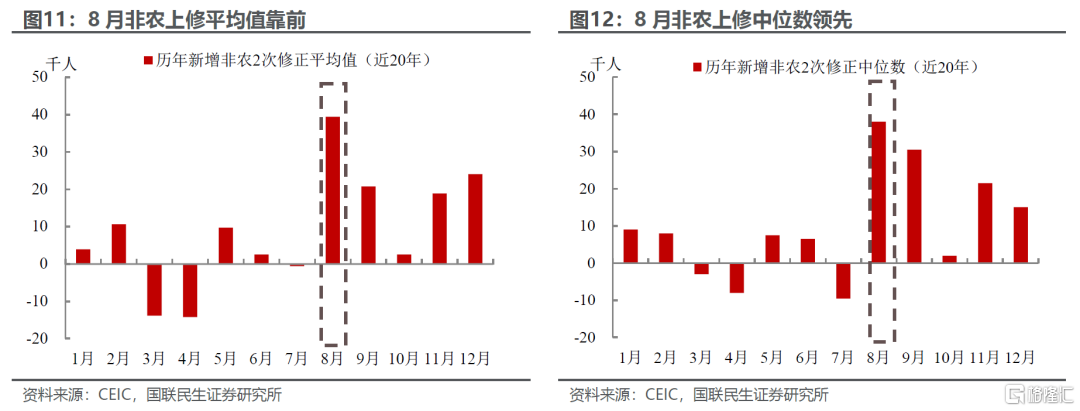
儘管今年8月非農初值已經處在相對較高水平,但比照上述歷史規律,後續數據向上修正的風險,可能依舊要大於向下修正的概率。
那麼落到資產層面,偏強的就業數據,短期仍會對市場流動性預期形成一定壓制。黃金、美股這類對流動性敏感的資產仍將承壓。但也無需過度悲觀,考慮到當前通脹在當前聯儲局的決策框架中權重更高,非農數據對於加息概率的邊際擾動或相對有限。
進一步思考:非農需要差到何種程度,才能夠顯著改變當前市場預期?我們認為,至少要9月新增非農超預期回落至5萬人以下,甚至需要出現負增長;同時疊加8月就業數據出現顯著下修,兩者共振,纔會促使市場重新評估美國就業韌性的可持續性,從而增加聯儲局內部「鴿」派的話語權。
但我們認為,即便就業數據出現上述明顯走弱,貨幣政策走向的最終決定權,大概率依舊掌握在通脹手中。倘若9月核心通脹再度超預期反彈上行,即便就業顯著降溫,也很難改變聯儲局的政策立場。
風險提示:財政壓力加大導致長端美債利率上行;地緣局勢惡化導致油價和通脹進一步上行;通脹路徑不確定風險。
注:本文為國聯民生證券2026年9月30日研究報告《美國就業:9月非農如何攪動市場?》,分析師:林彥S0590525110007;武朔S0590526080002。