TradingKey - Bloom Energy(BE)股價在9月25日創出近期新高292.72美元。而僅僅在兩個月前的7月29日,這家燃料電池製造商的股價僅僅為157美元,期內的漲幅達到驚人的86%。
不僅大幅跑贏同期的納斯達克綜合指數和費城半導體指數,也跑贏熱門的記憶體股——閃迪(SNDK)漲幅約為62%、美光(MU)漲幅約為32%。
那是什麼原因讓這家公司在AI投資熱潮中大幅跑贏市場的?目前AI數據中心正在面對一個現實問題,芯片可以買,電卻未必接得上。電網擴張緩慢,發電設備交付排隊,讓「儘快通電」成為採購電力時的重要考量。Bloom Energy所在的燃料電池行業,正因此獲得新的增長機會。
自備電源加速擴張
根據高盛的預測顯示,到2030年,全球數據中心用電需求將比2025年增長170%,其中超過六成的增量來自美國。
但是電網建設卻明顯落後。美國新建高壓輸電線路的年均里程,從2010至2014年的1700英里降至2020至2023年的350英里。報告所列的併網項目,從申請到商業運營的中位等待時間已接近五年。
等待意味着昂貴的算力設施無法投入使用。因此,數據中心開始在園區內或附近部署發電設備,也就是「表後發電」。高盛將2030年全球數據中心表後發電容量預測從40吉瓦上調至67吉瓦,預計屆時可承擔全球約25%的數據中心電力需求。部分運營商甚至簽下長達15年的供電合同,現場發電正在成為長期安排。
Bloom Energy的競爭力在於交付速度
Bloom Energy是固體氧化物燃料電池製造商。按照高盛的比較,燃料電池並不佔據成本優勢:在500兆瓦數據中心的測算模型中,其全生命周期度電成本約為117美元/兆瓦時,高於往復式發動機的80美元和聯合循環燃氣輪機的81美元。即便按照高盛假設享受30%的投資稅收抵免,燃料電池的成本也只是降至約90美元。
客戶仍願意考慮它的重要原因在於交付速度。據悉,固體氧化物燃料電池廠商報價從下單到供電約需6至12個月,往復式發動機需要1.5至2.5年,重型燃氣輪機則需要5至7年。
對於急於上線的AI項目,早供電意味着早提供算力、早產生收入。在高盛的綜合評分中,投產時間佔20%,可用率佔15%;燃料電池因此獲得最高評分。
電力設備全面緊缺,為BE帶來擴張機遇
燃料電池的機會,還來自其他發電設備的供應瓶頸。
據參考資料,GE Vernova積壓訂單與預留產能合計達到116吉瓦,2030年產能已經售罄。往復式發動機也在排隊:康明斯訂單已排至2028年,INNIO積壓訂單與預留量超過15吉瓦。數據中心運營商因而需要同時評估多種供電方案。
另一方面,高盛認為,小型模塊化核反應堆具有長期現場供電潛力,但受建設周期制約,大規模應用難以在2030年前實現。在此之前,燃氣輪機、往復式發動機和燃料電池仍將共同承擔新增需求。BE的機會由此變得清晰:電網接入慢、傳統設備交付慢,提高了快速供電的商業價值。
從Bloom Energy股價圖來看,當前股價大幅回落並失守0.618斐波那契回撤位(277.16美元),盤中最低觸及259.46美元,目前正在測試20日均線(260.22美元)。
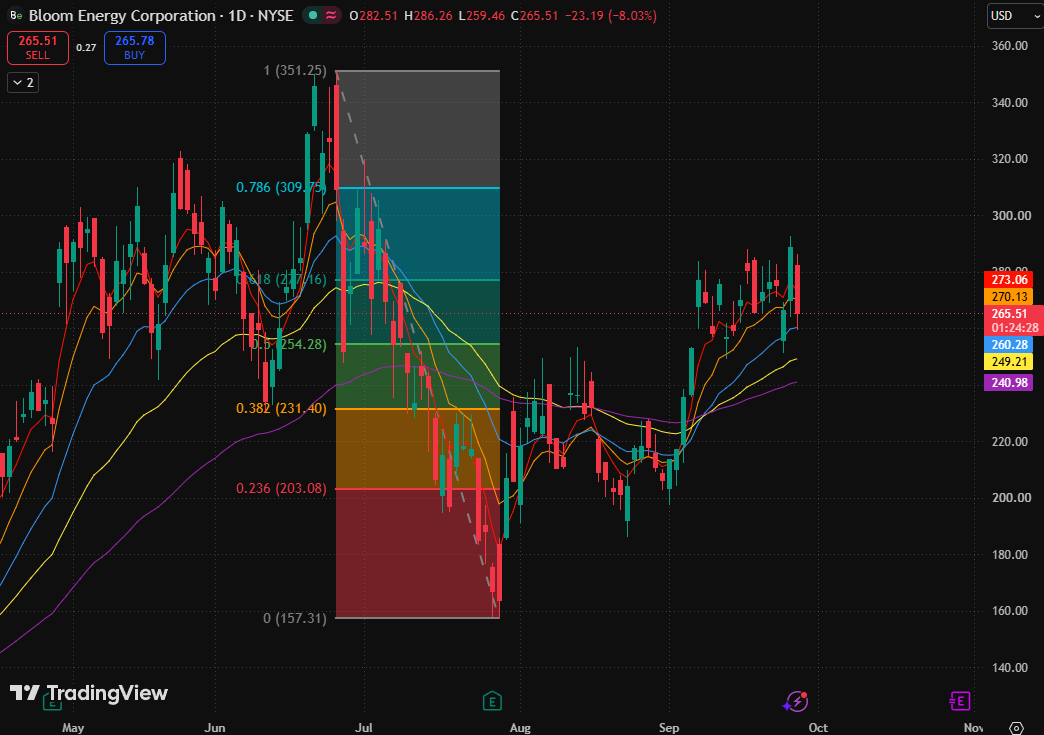
Bloom Energy日線圖,來源:TradingView
當前屬於上升波段中的急跌回踩,尚未確認趨勢反轉;0.5斐波那契回撤位(254.28美元)是決定下一階段強弱的核心樞軸。
儘管目前股價跌破5日均線(272.84美元)和10日均線(270.01美元),說明短線升勢已經中斷。不過,20日均線仍高於80日均線(249.18美元)和160日均線(240.96美元),中期結構暫未轉空。當日低點靠近20日均線,說明此處存在一定承接。
上行空間方面,若股價重新收復0.618斐波那契回撤位(277.16美元),反彈結構有望修復。下一目標價將進一步提升至0.786斐波那契回撤位(309.75美元)。
最大的風險則是跌幅進一步擴大,0.5斐波那契回撤位(254.28美元)被有效跌破。旦該樞軸失守,價格可能繼續下探249.18美元,進一步指向240.96至231.40美元支撐帶。
原文鏈接