本文來自微信公衆號: 紅餐網 ,作者:孔令博,編輯:洪君
前不久,國家統計局公布了2026年8月份社會消費品零售總額數據。兩組看似矛盾的數字,把當下中國餐飲的真實處境暴露得清清楚楚。
8月份,全國餐飲收入4544億元,按年增長1.1%;1—8月累計37366億元,按年增長2.4%。在當月社會消費品零售總額整體增速只有0.4%的背景下,餐飲跑贏了大盤,成為所有主要品類裏少數仍在正增長的"剛需"之一。
同一份報表裏的另一行數字是:8月份,限額以上單位餐飲收入1387億元,按年下滑0.7%。也就是說,規模餐飲企業整體是負增長,撐起餐飲正增長的,是限額以下的中小門店和個體戶。
與此同時,服裝鞋帽(-0.5%)、金銀珠寶(-17.5%)、傢俱(-7.9%)、汽車(-18.5%)、建築裝潢(-11.8%)全線失守,糧油食品(+4.0%)、飲料(+4.9%)、菸酒(+12.5%)穩中有升。
把這些數字拼在一起,一個清晰的結論浮出水面:
消費者的錢沒有消失,只是花法變了——喫,還留着預算;但"怎麼喫、喫什麼、花多少錢喫",已經進入一套全新的邏輯。
這不是簡單的"消費降級",而是"理性消費"與"分級消費"同時到來。讀懂這一層,才能回答眼下所有餐飲經營者最焦慮的那個問題:在這一輪洗牌裏,我怎麼活下來。
數據背後的真相:
不是沒人喫了,是沒人"為溢價買單"了
把8月這組數據攤開來看會更有說服力。
社會消費品零售總額39824億元,按年僅增0.4%;其中限額以上單位消費品零售額14891億元,按年下滑3.7%。大企業、大渠道,賣得比整體更差。
分類看更觸目驚心:金銀珠寶類下滑17.5%,汽車類下滑18.5%,傢俱類下滑7.9%,建築及裝潢材料類下滑11.8%,石油及製品類下滑7.0%。這些清一色是"可選、可推遲、高單價、強身份屬性"的消費,正在被消費者毫不猶豫地砍掉。
而另一端,糧油食品類增長4.0%,飲料類增長4.9%,菸酒類增長12.5%,網上"喫類"商品更是增長15.9%。喫,幾乎是所有品類裏最堅挺的一塊。
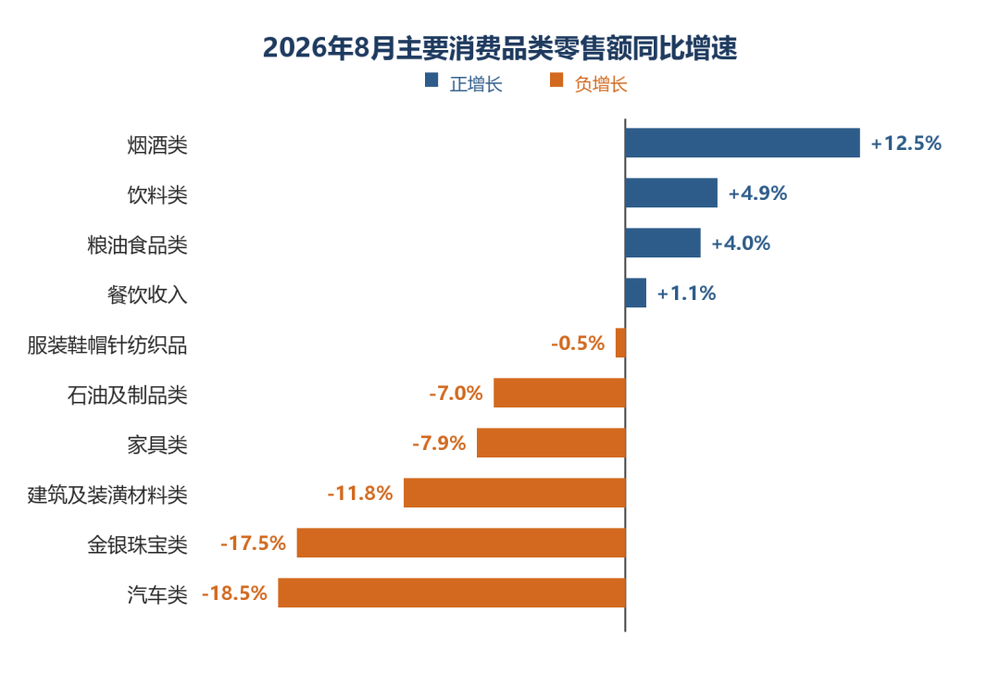
△2026年8月主要消費品類零售額按年增速;數據來源:國家統計局
把兩端放在一起,結論就出來了:消費者正在做一次"消費結構的重新排序"——把預算從"證明身份、滿足慾望、可推遲"的品類裏抽出來,優先保住了"喫"這個最基礎、最高頻、最難替代的剛需。
但"保住喫"不等於"照舊喫"。8月餐飲整體+1.1%與限額以上餐飲-0.7%之間的剪刀差,正是這輪變化最關鍵的微觀證據:消費者不是不喫,而是從"喫品牌、喫環境、喫溢價"轉向了"喫實惠、喫品質、喫確定"。
規模餐飲企業(限額以上,指年主營業務收入200萬元及以上的餐飲企業)承壓,而門檻更低、更靈活的中小店與個體戶,在承接這部分轉移出來的需求。
這就是"理性消費"在餐飲行業最真實的寫照。
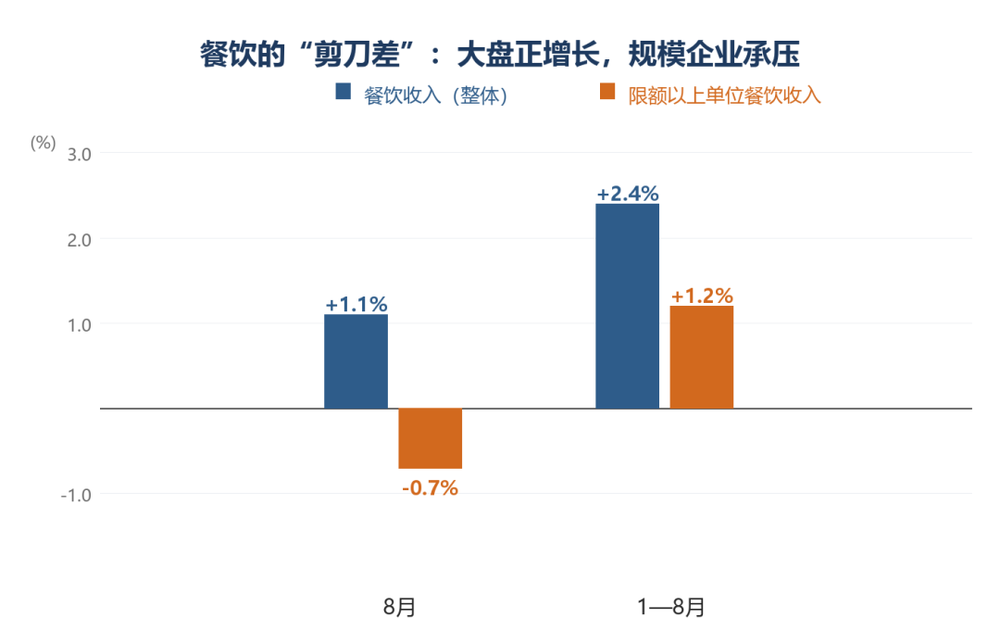
△餐飲的「剪刀差」:大盤正增長,規模企業承壓;數據來源:國家統計局
本質判斷:
不是消費降級,是"理性消費+分級消費"
要看清這輪變化,先要給它一個準確的定性。我認為它有兩個關鍵詞。
第一個關鍵詞是"理性消費"——買品質有保證的,但不能貴。
它不是"不花錢",而是"每一分錢都要花得值"。
貝恩公司與紐銳拓消費者指數聯合發布的《2026年中國購物者報告》給出了一組典型的數字:2025年中國城鎮快消品銷量按年增長3.6%,但平均售價下降了2.6%。
"量增價跌"——買得不少,但拒絕為溢價買單。報告把這種心態定義為從"追求低價"向"極致質價比"的遷移:消費者不盲目追求便宜,而是"精打細算、擇優買單",在保證品質的前提下,通過跨渠道比價、選擇平替,追求每一分錢的獲得感。
尼爾森IQ的《2026中國消費者展望》也印證了這一點:仍有約四成消費者保持支出謹慎,但消費者對"單純低價"的敏感度在下降,僅約兩成消費者會因低價促銷而購物,更多人看重的是"價格與產品核心價值的匹配度"。
第二個關鍵詞是"分級消費"——根據自己的消費動機,決定預算的多少。
這是理解這輪變化最關鍵的概念。消費者不是在統一縮減預算,而是在"按動機分配預算"。
英敏特《2026中國消費者》報告的數據極具代表性:2025年,旅遊度假消費增長10%,寵物消費增長8.4%,休閒娛樂增長5.5%;而服裝及配飾僅增長1.5%,美容個護增長2.5%,餐飲娛樂渠道的酒類消費按年下滑3.0%。
同樣一批人,願意為一趟旅行、一隻寵物、一場體驗花更多錢,卻在"日常的、身份展示型的"消費上越來越摳。報告顯示,約三分之二的消費者屬於"平衡兼顧型"——在效率與體驗之間自由切換。
落到餐飲上,"分級消費"意味着:同樣一筆餐飲預算,消費者會把它拆成幾個不同的"動機賬戶"——日常飽腹(追求極致性價比)、家庭改善(追求品質安心)、社交宴請(追求面子與體驗)、自我犒賞(追求情緒價值)。不同的動機,對應完全不同的預算標準。如果餐飲經營者還用"一種價格、一種模式"去面對所有這些動機,註定會處處錯位。
所以,當下餐飲真正的命題,不是"怎麼更便宜",而是"怎麼讓每一類消費動機,都能在你這裏找到'花得值'的理由"。這也正是那句樸素心態的行業翻譯——大家開始"把日子過平實",不再為虛高的溢價和表面的排場買單,但依然願意為真實的價值付費。
鏡鑑日本:
三十年通縮裏,誰穿越了周期
日本是最好的參照系,因為它把"理性消費+分級消費"的劇本完整演了一遍,而且演了三十年。
日本外食產業(餐飲)市場規模在1997年達到29.1萬億日元的峯值,隨後泡沫破裂、長期通縮,到2011年萎縮至約22.8萬億日元,十年間複合增速約為-2%。市場規模見頂之後,行業內部發生了一場殘酷而清晰的洗牌。
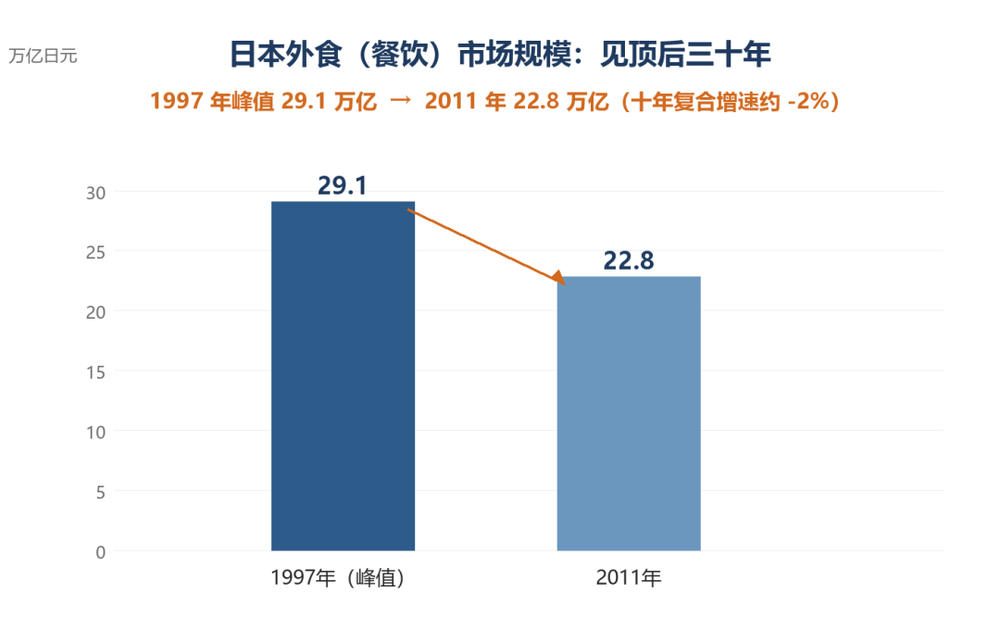
△日本外食(餐飲)市場規模見頂後三十年;數據來源:日本外食產業協會及券商研報
高端的那一端率先倒下。泡沫年代遍地的豪華料理、高端壽司、法式料理、大型居酒屋,客流斷崖式下跌、大面積關門。因為這類業態的本質是"高溢價+重社交",而在經濟下行周期裏,恰恰是高價、重社交的餐飲承壓最重。
而平價的那一端逆勢崛起,並穿越了整整三十年。
薩莉亞靠極致供應鏈壓縮成本,平價意麪、披薩常年低價;吉野家、食其家、松屋把一碗牛丼的定價長期壓在幾百日元(2001年價格戰一度低至280日元,約合人民幣19元),用精簡到極致的SKU和中央灶底1預製,把"有肉有飯、出餐快、價格實"做到極致。
回轉壽司更是把曾經高高在上的壽司,通過中央工廠統一處理食材、機器捏飯、傳送帶配餐,做成了"每盤百元"的平民快餐,壽司郎、濱壽司在蕭條期常年排隊。食其家的母公司泉盛集團,門店數從2021年的9948家擴張到2023年的14740家,是這場"平價逆襲"最好的註腳。
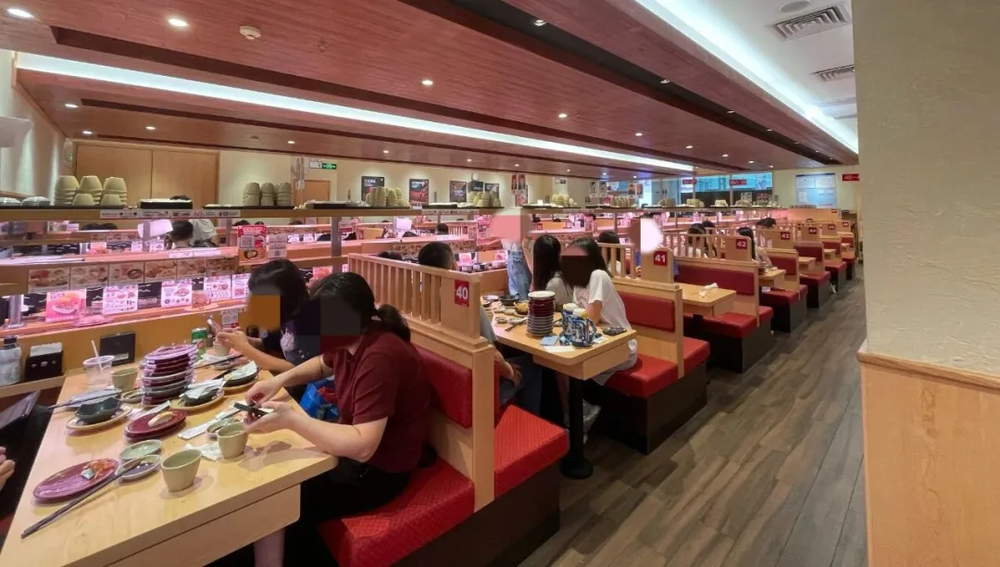
△圖片來源:紅餐網攝
日本經驗給出的規律,華創證券食飲團隊在深度報告《餐飲:效率競爭,大B突圍》裏總結得最準確:衰退期內,高客單、高溢價的夜總會、居酒屋持續下滑,而偏剛需、更低價、供應鏈更高效的快餐需求更具韌性;咖喱牛丼飯、回轉壽司、漢堡、拉麪這些"產品更標準化、供應鏈更高效"的業態,表現最優。
換句話說,日本穿越周期的贏家,靠的不是"更貴",而是"把剛需做到極致性價比,把成本用供應鏈壓到極致"。這與今天中國消費者的"理性消費"心態,幾乎是同一個邏輯的翻版。
鏡鑑美國:
中間地帶的崩塌與重構
如果說日本給出了"平價端"的答案,那麼美國2008年金融危機後的餐飲變革,則揭示了"中端"的困境與出路。
2008年金融危機前,美國的休閒餐飲(Casual Dining,如Applebee's、Chili's、TGI Fridays)是家庭外出就餐的主流。危機爆發後,這類"客單價中等、靠環境與菜單豐富度取勝"的中端正餐遭到結構性打擊——家庭被迫在"60美元的晚餐"和"30美元去超市"之間做選擇,休閒餐飲客流崩塌、同店銷售轉負,進入長達近十年的衰退。
與此同時,以Chipotle、Panera為代表的"快速休閒"(Fast Casual)業態逆勢爆發。
它的定位極其精準:品質比傳統快餐高(可見的明檔現做、更乾淨的食材清單、可定製的組合),價格卻遠低於休閒正餐(單品約9—15美元),出餐快、無小費壓力。危機後的三年裏,快速休閒餐飲客流增長了17%,而全服務餐廳客流持續下降;這一細分市場佔全美餐飲銷售額的比例,從2008年的約7%上升到2017年的13%。
Chipotle在2008年股價曾暴跌74.6%,但危機過後迅速收復失地,此後十餘年累計漲幅達數十倍,成為美國餐飲史上回報最驚人的標的之一。它成功的關鍵,恰恰踩中了"理性消費+分級消費"的交叉點:消費者既要"品質有保證",又不願"為環境溢價買單",於是從"高價的場景消費"和"低品質的傳統快餐"兩端,同時湧向這個"質價比"的中間態。
美國經驗給出的啓示是:真正的藍海,不是簡單地往下卷價格,而是"品質不降、溢價可控、體驗升級"的中間地帶。誰能用效率把成本壓下來、同時守住品質的體面,誰就接住了從兩端流出的最大客群。
回到中國:
供給出清與需求分層同步上演
把美日經驗和當下中國的現實對照,會發現中國餐飲正處在一場"供給出清"與"需求分層"同步上演的結構性調整中。
先說供給端。據中國飯店協會與揚州大學旅遊烹飪學院聯合編制的《2026中國餐飲業年度報告》,2025年全國餐飲收入達57982億元,按年增長3.2%,規模仍穩居全球第二。但總量仍在增長的同時,供給早已堆積到歷史高位:截至2025年底,全國活躍餐飲商戶達757.77萬家,較2023年底淨增72.14萬家;僅2025年一年,全國就新開了334.43萬家門店。
真正的轉折出現在2026年。據極海品牌監測數據,2026年上半年全國餐飲閉店數量達205.52萬家,同期新開門店僅165萬家,門店總量淨減少41萬家——這是近三年首次出現的淨收縮,意味着積壓多年的供給過剩開始加速出清。即便如此,行業閉店率雖已從2023年的52.69%回落至2025年的42.17%,但仍處在高位,存量競爭的殘酷可見一斑。
再說需求端,分化的信號比總量更清晰。同樣據《2026中國餐飲業年度報告》,一年之間,中式正餐門店數量下降17.8%,火鍋門店下降15.5%;而烘焙飲品門店逆勢增長2.0%,快餐小喫門店以351.60萬家佔據全部商戶的46.4%。高客單、重社交的品類在收縮,低客單、高頻剛需的品類在擴張——這正是"分級消費"在供給側留下的清晰痕跡。
城市維度的分化同樣鮮明:一線、新一線、二線城市門店數量分別下降2.7%、1.5%、0.5%,而五線城市門店增長2.2%,且是全國唯一客單價按年上升的城市級別。"高線城市存量博弈、低線城市增量擴容",成為當下餐飲最真實的格局。
把供給和需求放在一起看,就得到一個清晰的"K型結構":一端是極致性價比的平價快餐、現制飲品持續擴張,另一端是守住品質與體驗的特色餐飲仍有穩定客群,而被擠壓得最難受的,恰恰是夾在中間的"中間地帶"——客單價五六十元到百元上下、門店數百家的中端正餐品牌。這幾乎就是美國"休閒餐飲衰退"的中國翻版:中間的"既要又要"最危險,兩端的"極致性價比"和"極致體驗"反而各有生存空間。
應對策略:
理性消費與分級消費下的五條經營法則
面對這樣的局面,餐飲經營者能做什麼?結合美日經驗和中國的現實,我給出五條可落地的法則。
第一,先想清楚"你的顧客為什麼而喫"——按動機重新定義客群與定價。
分級消費的本質,是消費動機決定預算。所以經營者首先要做的,不是研究"我的菜怎麼便宜",而是研究"我的顧客是帶着什麼動機來的":是打工人一頓25元的工作餐,是家庭一周一次的品質改善,還是商務宴請的一次面子消費?不同的動機,對應完全不同的產品、價格、環境和服務組合。
定位不清、想通喫所有動機的門店,往往是"中間地帶"裏最先倒下的那批。想清楚一個主力動機、做深做透,比什麼都想做更穩。
第二,用供應鏈和標準化,把成本壓下去、把品質的根基守住——這是"質價比"的命門。
日本薩莉亞、吉野家的經驗,美國Chipotle的經驗,落到根子上都是同一件事:用中央灶底1、標準化、供應鏈協同,把食材和人工成本壓到極致,從而在"不漲價、甚至降價"的同時守住品質和利潤。今天中國的平價品牌(老鄉雞、米村拌飯、塔斯汀們)走的路,也是同一套邏輯。
理性消費時代,消費者要的是"品質有保證但不能貴",這恰恰是供應鏈效率高的企業的機會——低毛利率、高淨利率,纔是穿越周期的健康形態。
第三,全渠道經營,把用戶抓回自己手裏——公域引流、私域沉澱、復購轉化。
理性消費的消費者會跨渠道比價、貨比三家,如果你的客源完全依賴平台的流量分發,你就永遠在價格戰裏被動挨打。
正確的方向是"公域引流、私域沉澱、復購轉化"——讓平台帶來新客,用會員體系、私域運營把老客留下來,用復購攤薄獲客成本,這是理性消費時代最關鍵的護城河。瑞幸把營銷費用佔比從2019年三季度的41.3%降到2025年三季度的5%以內,靠的就是這一套。
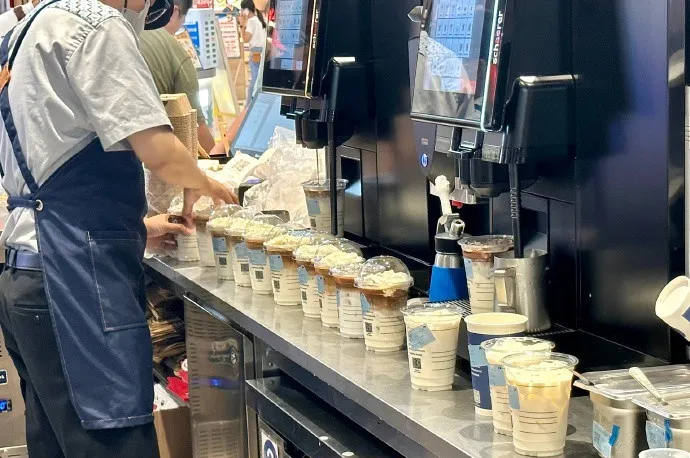
△圖片來源:瑞幸咖啡官方微博
第四,客流優先於降本——沒有客流,一切"降本增效"都會加速死亡。
理性消費時代,最容易犯的錯誤,就是為了保利潤而砍成本、降品質、減服務,結果客流進一步流失,陷入惡性循環。經營的順序必須反過來:先全力以赴把客流拉回到盈虧平衡點之上,再談精細化降本。
而且精細化降本的前提是"不傷害顧客體驗",方向是上下游協同(共創型採購、靈活性用工、全維度品控),而不是單方面壓榨供應商或偷工減料。但要警惕,這裏的客流指的是符合品牌定位的有效客流,而不是通過買流量、造熱點等方式"用錢買來的客流"——那種客流來得快、去得也快,撐不起真正的盈虧平衡。
第五,深度把AI應用到業務流中,打造向運營效率、向運營數據要利潤的智能化體系。
當人力、食材、房租的成本紅利逐一消失,餐飲經營的下一個效率來源,只能來自數據和智能。
AI在這一輪的價值,不在"炫技",而在於它開始有能力替代一部分傳統經驗——過去靠老店長十年熬出來的排班經驗、靠老師傅手感把控的出品火候、靠老闆直覺拍板的選品與定價,如今正在被算法和模型逐步接過去:智能排班把人力匹配到客流峯值,需求預測把備貨損耗壓到最低,菜品診斷用數據說話,讓"什麼該留、什麼該砍"不再靠拍腦袋。
更進一步,AI可以成為創始人的"諸葛亮"——把散落在門店、供應鏈、財務裏的海量數據,匯聚成可讀的經營判斷,幫你看見"賬面上看不到的問題"、算出"憑經驗算不清的賬",在每一個關鍵決策點上給出有依據的參謀。這正是理性消費時代最稀缺的能力:別人還在靠感覺,你已經靠數據。
但有一件事必須說清楚:AI替代不了創始人。諸葛亮再神機妙算,也得有劉備的"志"與"決斷",才撐得起三分天下。AI能告訴你"該往哪走、風險在哪",但"要不要走、敢不敢賭、值不值得堅持",這些關乎戰略定力、價值觀與擔當的選擇,永遠只能由創始人來拍板。
工具再強,也替代不了那個在至暗時刻依然相信方向、敢於承擔結果的人。用好AI的分寸,恰恰是:讓AI做你的"軍師",而不是做你的"替身"。
這一輪淘汰的,
不是"貴"的,而是"不值得"的
回到開頭那組數字。餐飲8月還能增長1.1%,說明"喫"這個剛需的底座足夠結實,人們仍然為"喫"保留了足夠的預算;限額以上餐飲轉負,說明真正被拋棄的,不是餐飲本身,而是那些"讓消費者覺得不值得"的餐飲——價格配不上品質的、溢價配不上體驗的、模式配不上動機的。
理性消費與分級消費的到來,對行業不是滅頂之災,而是一次價值迴歸。日本用三十年證明,把剛需做到極致性價比的人能穿越周期;美國用十年證明,守住品質、控制溢價的"質價比中間態"能接住最大的客群。
對中國餐飲經營者來說,這一輪要回答的,不是"怎麼活下去",而是"憑什麼值得讓消費者留下"。想清楚你的顧客為什麼而喫、怎麼讓你的每一分定價都"花得值",這纔是理性消費時代唯一的生存法則。
數據來源:
1.國家統計局:《2026年1—8月份社會消費品零售總額》(2026年9月15日)、《2026年上半年社會消費品零售總額》(2026年7月15日)
2.貝恩公司、紐銳拓消費者指數:《2026年中國購物者報告(系列一)》,2026年6月
3.英敏特:《2026中國消費者》報告,2026年6月
4.尼爾森IQ:《2026中國消費者展望》,2025年12月
5.中國飯店協會、揚州大學旅遊烹飪學院:《2026中國餐飲業年度報告》,2026年9月
6.極海品牌監測:2026年上半年餐飲門店開關店數據
7.華創證券食飲團隊:《餐飲:效率競爭,大B突圍》,2025年1月
8.日本外食產業協會(ORA)公開資料;日本外食產業市場規模峯值29.1萬億日元(1997年)
9.新浪財經:《消費者服務行業深度研究報告:平成初年的日本精神文化消費》
10.NPD Group/The Washington Post:《The Chipotle effect》相關數據(美國快速休閒餐飲)
11.綠茶集團(6831.HK):《2025年度業績》公告
12.百勝中國(YUMC/9987.HK):《2025年第四季度及全年業績》公告
本內容來源於網絡,觀點僅代表作者本人,不代表虎嗅立場。如涉及版權問題請聯繫 hezuo@huxiu.com,我們將及時覈實並處理。
End
想漲知識 關注虎嗅視頻號!