
國慶長假第一天,無數人還堵在高速公路上時,海南的免稅店裏已經人頭攢動。
海口海關的統計數據很快出爐,10月1日當天海南離島免稅購物金額達1.07億元,按年增長21.17%,1.89萬人次參與購物,累計購買商品8.30萬件,按年增長幅度均超兩位數。
免稅購物,作為一種帶有「消費升級」標籤的高端零售業態,過去幾年內一直被不停唱衰。
同樣被不停唱衰的,還有免稅購物背後站着的那家巨無霸公司——中國中免。
作為海南離島免稅市場的絕對主導者,中免在海南免稅上的市佔率始終保持在70%到80%之間。
某種程度上,海南免稅的增長,都意味着中免財報的增長。
然而與之相對的,中國中免的股價,卻在近幾年來經歷了漫長的滑坡。
2026年初以來,中國中免A股股價累計下跌了約45%。
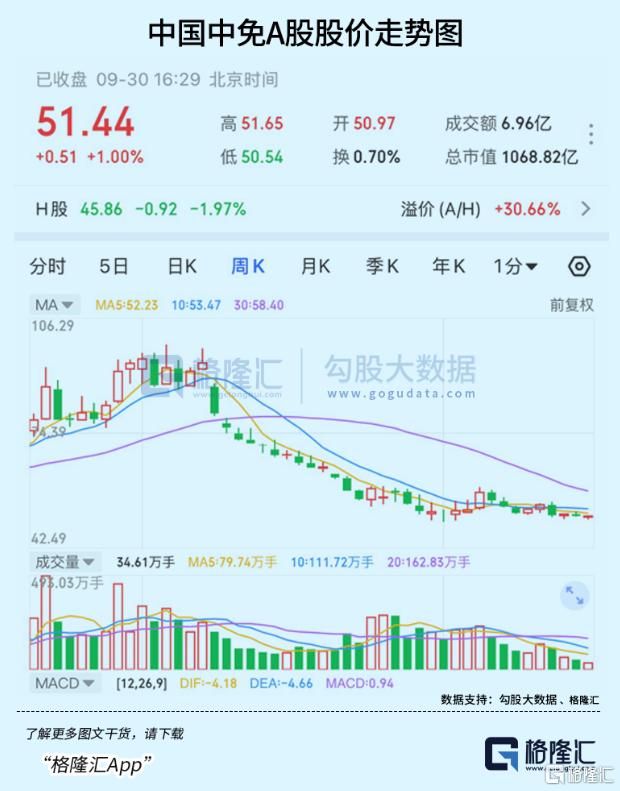
而從2021年巔峯時期的421元算起,中免一路跌到現在51元附近,市值從巔峯的8338億元縮水至約1069億元,跌幅超過85%。
如今,2026年已經走過四分之三,中國中免還能否從低谷中走出來?
01
要說清楚中免今年的表現,得先看財報。
2026年上半年,中國中免實現收入276.55億元,按年微降1.76%;但股東應佔溢利達到31.06億元,按年大漲19.49%。
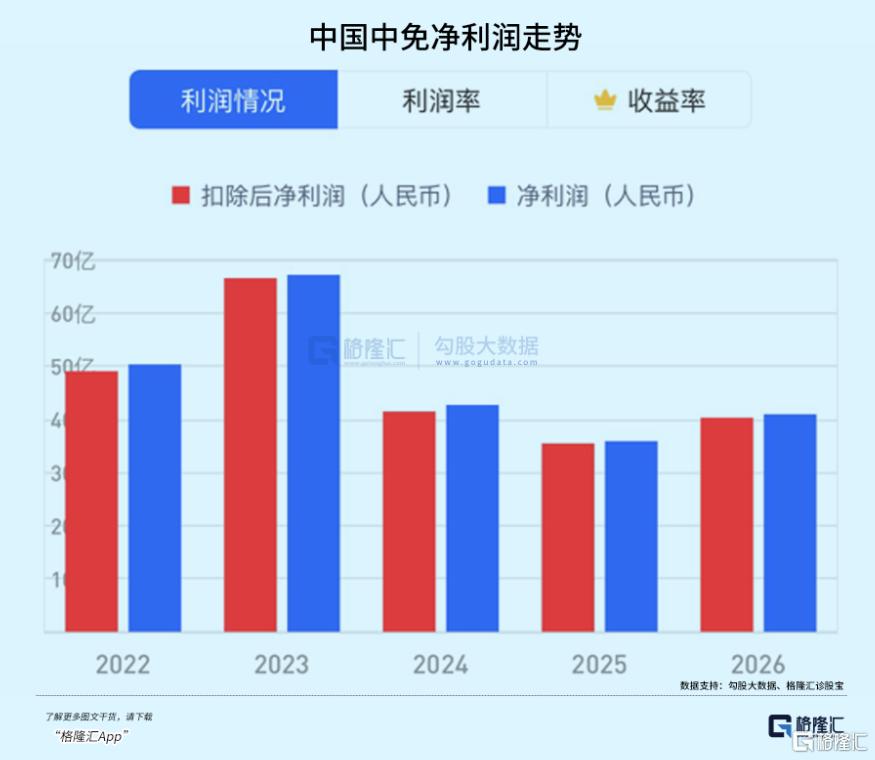
收入降了,利潤反而漲了,看似矛盾的情況,恰恰解釋了中免今年的走勢。
收入端的小幅下滑,主要是被機場免稅業務拖了後腿。
今年年初,上海機場和北京機場的免稅經營權完成新一輪招標。
中免雖然成功拿下多個核心標段,但新老合同切換期間,轉場運營、店鋪改造都需要時間,導致上海地區上半年收入驟降70.1%至20.53億元。
但如果轉向海南,情況立刻就不一樣了。
上半年中免在海南地區的收入達到185.54億元,按年大增23.4%。
海南扛起了中免的大半壁江山,貢獻了接近七成的營收,而且毛利率還在持續提升。
利潤端的表現更加亮眼。
上半年中免整體毛利率達到33.90%,較去年同期提升1.14個百分點,而且已經連續三個季度按月上漲,免稅商品的毛利率更是高達36.89%。
這說明,中免賣東西越來越賺錢了。
對於中免而言,營收只降了不到2個點,利潤卻漲了將近20個點,說明公司正在從規模至上轉向發展質量優先。
而單看海南免稅市場,中免的這座金山,仍舊相當穩固。
根據海口海關的數據,2026年1到6月,海南離島免稅購物金額達到199.2億元,購物人數279.3萬人次,按年分別增長18.8%和12.6%。
自2025年11月離島免稅新政實施至今年4月底,海關監管離島免稅購物金額累計222.2億元,按年增長22.6%。
海南封關運作之後,免稅政策並沒有名存實亡。
恰恰相反,封關之後,免稅渠道的價格優勢不但沒有被削弱,反而在持續釋放。
因為所有消費品仍然需要徵稅,只有免稅店享受稅收優惠。
而且免稅政策還在持續加碼。
去年11月的新政把免稅品類從45大類擴充到47大類,新增了寵物用品和可隨身攜帶樂器,小家電類增加了掃地機器人、吸塵器等15種商品,電子消費品類新增了數碼攝影器材和無人機。
這些品類聽起來不大,但精準針對了年輕消費者和家庭消費者的需求。
這部分增量,正是步入「中年」的免稅行業未來增長的想象空間。
此外,去年以來,中免密集參與國內最重要機場的免稅招標,一口氣拿下了上海浦東機場T2+S2、虹橋機場T1、首都機場T3、白雲機場T2等多個核心標段的經營權,轉讓期限長達8年。
今年3月,中免更是以2.94億美元的代價完成了對DFS大中華區零售業務的收購。
通過這次收購,中免不僅拿下了DFS在香港和澳門的門店,還引入了LVMH集團和Miller家族作為戰略股東,分別向兩家增發H股。
但光環之下,中免的「中年危機」仍舊不容迴避。
02
近幾年,中免股價的持續下跌背後,是中免面臨的多重挑戰。
而中免,還沒有對此給出足夠有說服力的答案。。
最直接也最顯而易見的老問題就是,牌照紅利正在退潮,過去躺着賺錢的日子一去不返。
中免之所以能長期享有高利潤率,核心在於它是一家掌握稀缺牌照和渠道資源的特許運營商。
但這個邏輯正在被打破。
隨着免稅經營資格放開,海南已形成6家經營主體、12家離島免稅店的多元競爭格局,海旅免稅、海控免稅、王府井等新玩家紛紛入局,一家獨佔的黃金時代已經一去不復返。
根據機構測算,未來行業擴容背景下,中國中免市佔率或從近90%回落至80%左右,盈利能力中長期承壓。
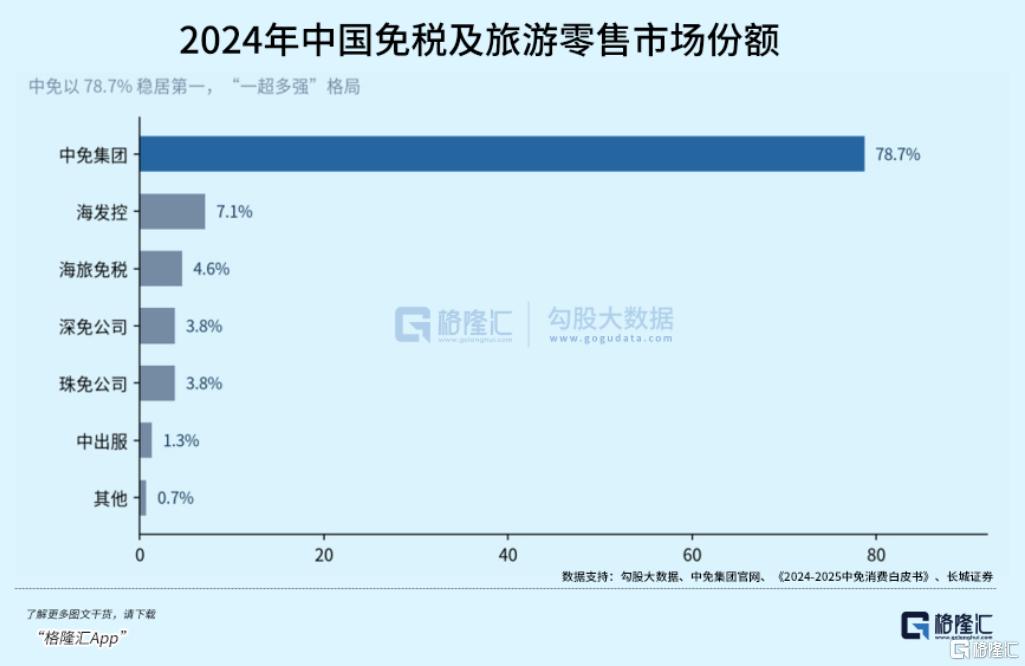
過去是中免選品牌,如今是品牌選中免,這正是市場正在發生的變化。
其次,消費者的錢包,沒那麼好掏了。
2026年5月,海南免稅銷售額按年持平,增速較4月的10%和3月的25%明顯放緩,其中5月6日至31日銷售額甚至按年下降了3%。
更值得警惕的是,雖然單客消費額按年上漲2%、單件商品均價上漲5%,顯示高淨值客群的購買力依然堅挺,但購買件數按年減少了3%。
這意味着,消費者來是來了,但掏錢的意願在收縮。
客單價的上漲更多是靠高單價品類拉動,而不是消費量的真正擴張。
與此同時,LV、Dior等奢侈品牌以及海藍之謎、SK-II等高端護膚品牌也在加速直營化和線上化,這直接壓縮了中免作為渠道商的利潤空間。
加上出境遊的持續分流,海南免稅的價格優勢能否留住消費者,是一個需要打問號的問題。
除去海南免稅的壓力,機場渠道也在面臨持續的壓力。
以京滬機場的免稅經營權招標為例,由於上海機場集團修改了招標規則,明確「標段一和標段二不可兼中兼得」,中免失去了上海浦東機場T1航站樓及S1衛星廳國際區域的進出境免稅店經營權,該標段被全球免稅巨頭Dufry旗下的杜福睿拿走。
這件事對中免的衝擊導致,2月24日,中免A股直接封死跌停板,港股三天跌幅超過22%。
而且機場渠道本身的盈利模式也在惡化。
首都機場新免稅合約下,中免每年需支付固定費用4.8億元,另加銷售額5%至9%的佣金,綜合收入分成比例雖然與2024至2025年水平相若,但遠低於疫情前的40%。
但歸根結底,這些問題的根源,都出在行業內部,是整個免稅行業共同面對的問題。
作為免稅行業的老大哥,中免的地位仍舊難以輕易動搖。
但問題在於,中免內部管理層的頻繁更迭,導致公司的戰略連續性存疑。
前兩年,中免光是董事長就換了三屆——
2023年2月彭輝辭職,李剛接任;2023年10月王軒成為新董事長;2024年10月王軒又辭職,範雲軍成為最新掌舵者。
兩年三易其主,意味着公司的內部治理,可能存在深層次問題。
同樣,2.94億美元拿下DFS大中華區業務,聽起來是一筆好買賣。
但細看數據,DFS港澳業務2024年營收41.49億元,純利僅1.28億元,純利率只有3.07%,
而中免自身的純利率雖然也在下滑,2025年仍保持在6.7%左右。
換句話說,中免買回來的這塊資產,盈利能力比自己的主業還差。
如何將港澳門店的純利率提升到公司平均水平,是一個不小的挑戰。
更讓人擔心的是商譽減值風險。
本次收購對價約3.95億美元,澳門門店採用了14.54倍的EV/EBITDA倍數,略高於行業平均。
而中免2025年業績已經受到過商譽減值的衝擊,如果未來港澳門店經營未達預期,可能引發進一步的減值,直接衝擊利潤表。
此外,在香港業務方面,收購資產包中澳門7家門店是較穩定的利潤來源,而香港2家門店近兩年尚未穩定盈利,盤活香港門店是對中免運營能力的直接考驗。
不過短期來看,國慶首日1.07億的銷售額已經開了個好頭,而四季度歷來是免稅消費的黃金期,疊加海南旅遊熱度的持續攀升,中免下半年的營收表現大概率會比上半年好看得多。
而在機場渠道,上半年上海地區收入驟降70%,這既是拖累也是機會。
隨着新合同下的門店改造逐步完成、運營步入正軌,下半年機場渠道有望迎來顯著的收入修復。
加強受多重因素影響,赴日中國遊客數量大幅下降,日本免稅業受到明顯衝擊。
國金證券的研究顯示,2025年中國大陸游客在日本的購物金額高達7533億日元,假設30%的消費迴流至國內免稅店,可為免稅行業增加約100億元的空間。
海南作為國內最熱門的替代旅遊目的地之一,有望成為這波消費迴流的最大受益者。
當然,風險也不是沒有。消費力復甦的持續性仍然需要觀察,尤其是高客單價品類的銷售趨勢。
不過,從估值角度來看,中免當前A股股價在51元附近,總市值約1069億元,動態市盈率約17倍。
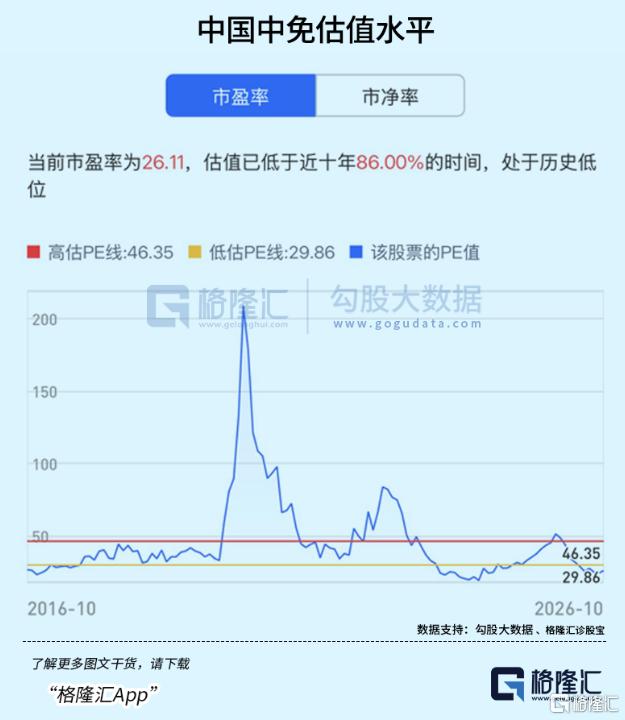
換句話說,市場對中免的悲觀預期可能已經較為充分地反映在了當前股價中。
03 結語
回望過去兩年,中國中免經歷了一段不那麼好過的時光。
股價從高點大幅回落,收入增長放緩,市場對免稅行業的成長性產生了懷疑。
但2026年的中免,或許可以證明,起碼公司並沒有躺平。
國慶首日那1.07億的免稅銷售額,或許也同樣證明,中國人的消費熱情從未消失,只是在等待一個更好的理由去釋放。(全文完)