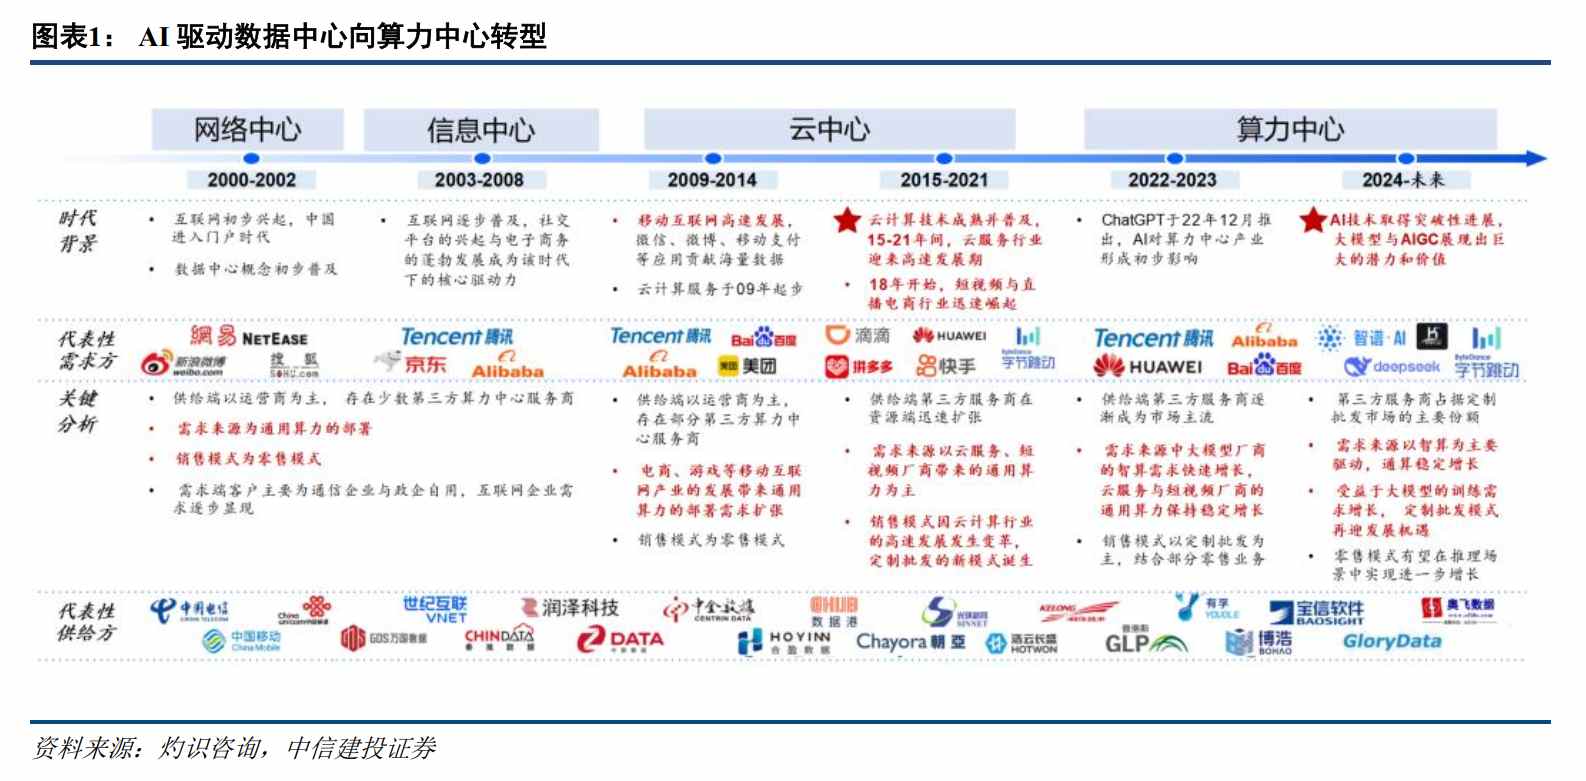
智通財經APP獲悉,中信建投發布研報稱,AI正驅動數據中心向AIDC全面轉型,全國平均上架率56.7%,但結構分化明顯,核心區高功率機櫃上架率超80%,低功率傳統機櫃存在過剩風險,優質資產供不應求。第三方運營商份額升至43.1%,第三方定製託管與自建成為行業主要增量。中國數據中心REITs尚處於起步期,較海外空間廣闊,已上市兩隻產品位於核心樞紐,經營穩中向好,上架率高、收繳率100%,現金流確定性強。擴容層面,首批REITs已啓動擴募,潤澤同園區注入、萬國跨區域拓展,江天已獲發改委推薦,奧飛、證通等蓄勢待發;建議聚焦「區位優、運營穩、估值合理、具成長性」項目。
中信建投主要觀點如下:
規模增速創階段新高,高密化與綠色化雙線演進
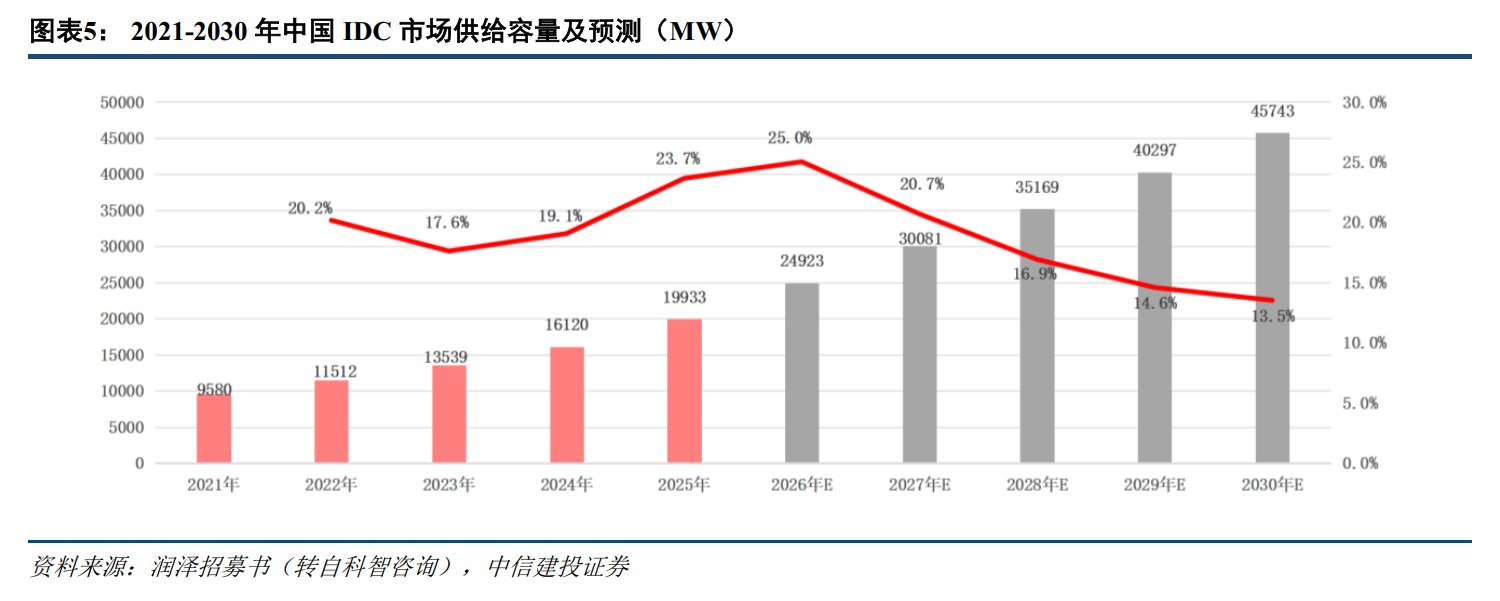
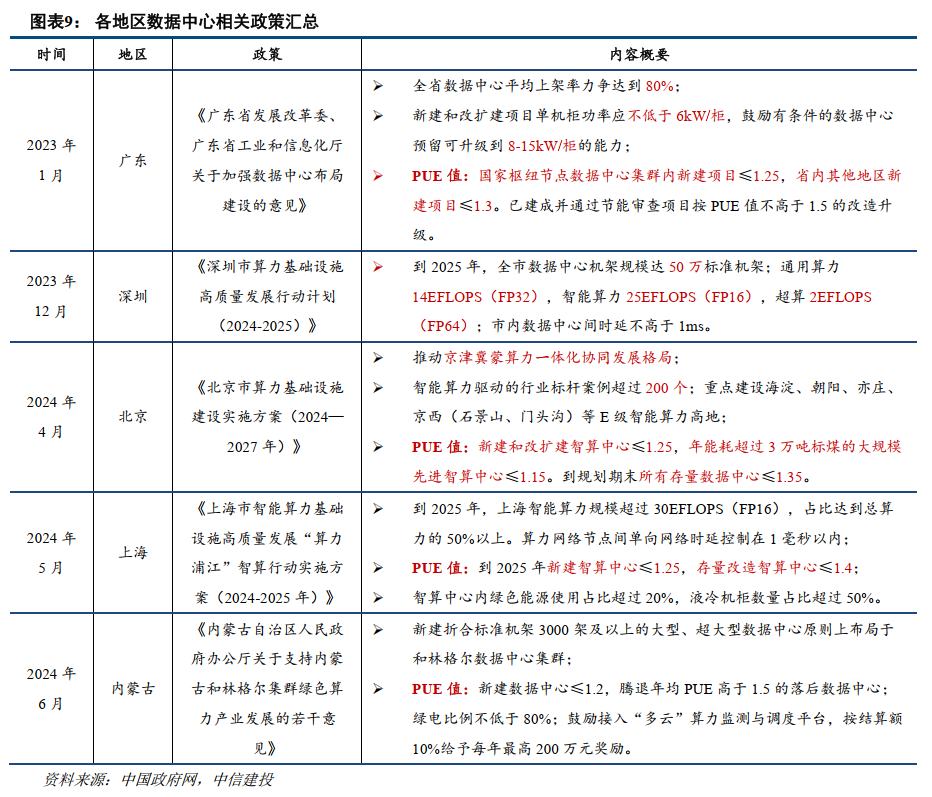
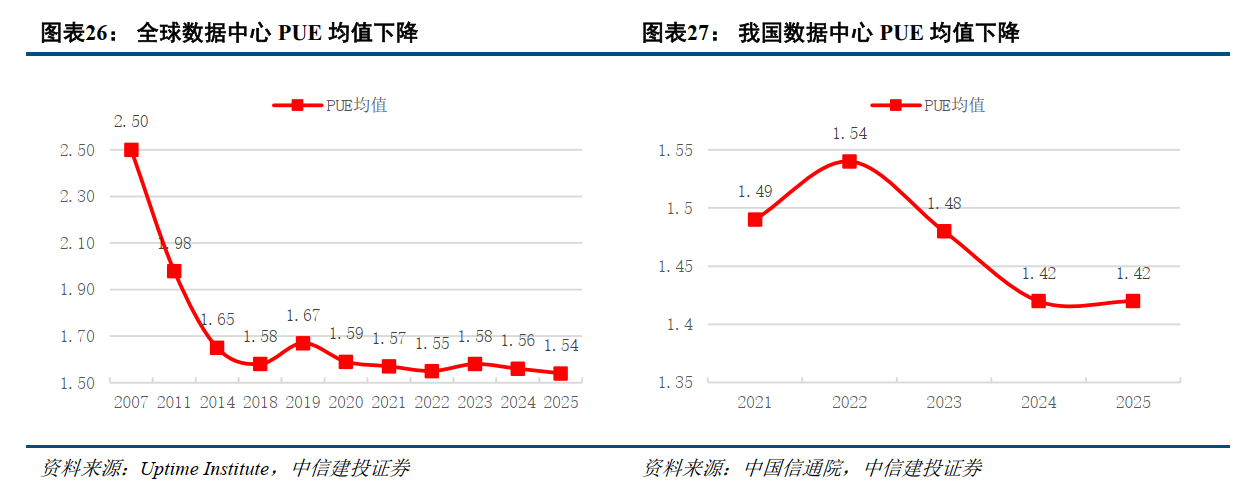
數據中心供給規模2021-2025年CAGR達20.1%,高密機櫃已成新建改造主方向,AI驅動下IDC向AIDC全面轉型。政策層面,「東數西算」及能耗紅線持續收緊,新建改建大型數據中心PUE須降至1.25以內、樞紐節點綠電佔比超80%。需求層面,2025年末機架數達1373萬架,智能算力2020-2024年CAGR達60.4%,算力需求持續擴張。供給層面,全國平均上架率僅56.7%,但結構性分化明顯,核心區高功率機櫃超80%,低功率傳統機櫃相對過剩,優質資產仍供不應求。
行業競爭加劇,算力時代定製託管將成為主要增量
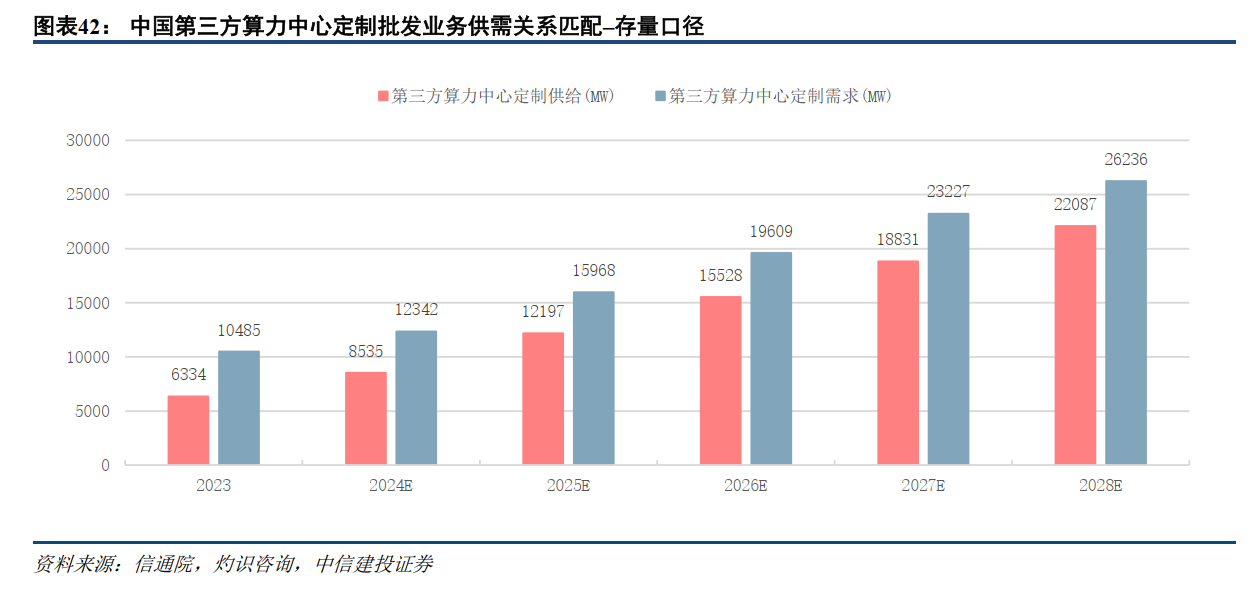
商業模式上,第三方IDC以機櫃託管為核心,長合同期限、優質客戶資源、能耗指標與定製建設開發能力形成壁壘。AIDC功率密度顯著提升,正推動供給向定製化批發和超大規模自建兩條路徑集中,電力獲取與能效控制成為核心競爭壁壘。競爭格局上,電信運營商、第三方IDC、雲廠商及地方國資四類主體各具優勢,第三方運營商市場份額由2021年的39.3%提升至2023年的43.1%,呈持續提升態勢。海外市場則形成零售互聯、批發開發與成熟資產持有三類差異化平台。
數據中心REITs發展空間巨大,經營穩中向好,擴容蓄勢待發
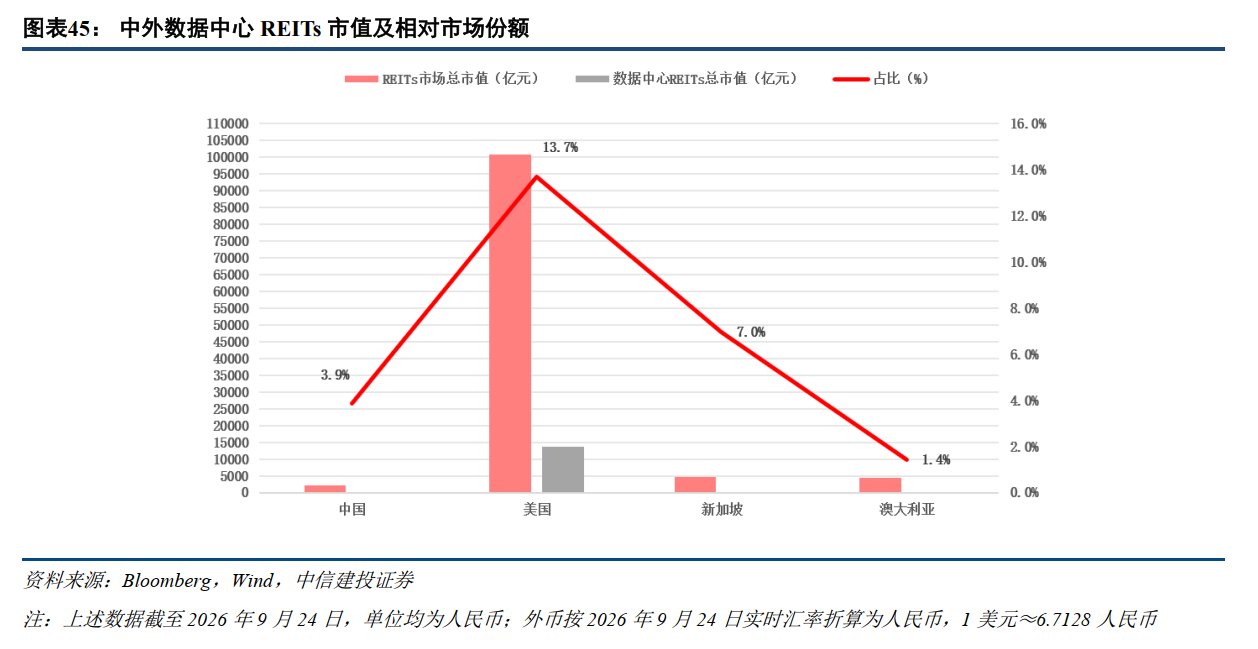
國際比較看,我國數據中心REITs發展空間巨大,中美新三國7只代表REITs規模與分派率顯著分化,我國分派率水平介於美新之間。兩隻已上市數據中心項目區位均聚焦核心樞紐,經營穩中向好。未來展望看,首批REITs已啓動擴募競速,潤澤擬擴募同園區資產、萬國擬跨區域注入廊坊,板塊擴容在即,江天數據已獲發改委推薦,奧飛、證通等項目蓄勢待發,Pre-REITs與機構間REITs等多元資本工具同步推進。
投資建議:聚焦「區位優、運營穩、估值合理、具備成長性」的項目
數據中心REITs是以成熟IDC資產為底層資產、向投資者分配穩定現金流的公募基礎設施基金
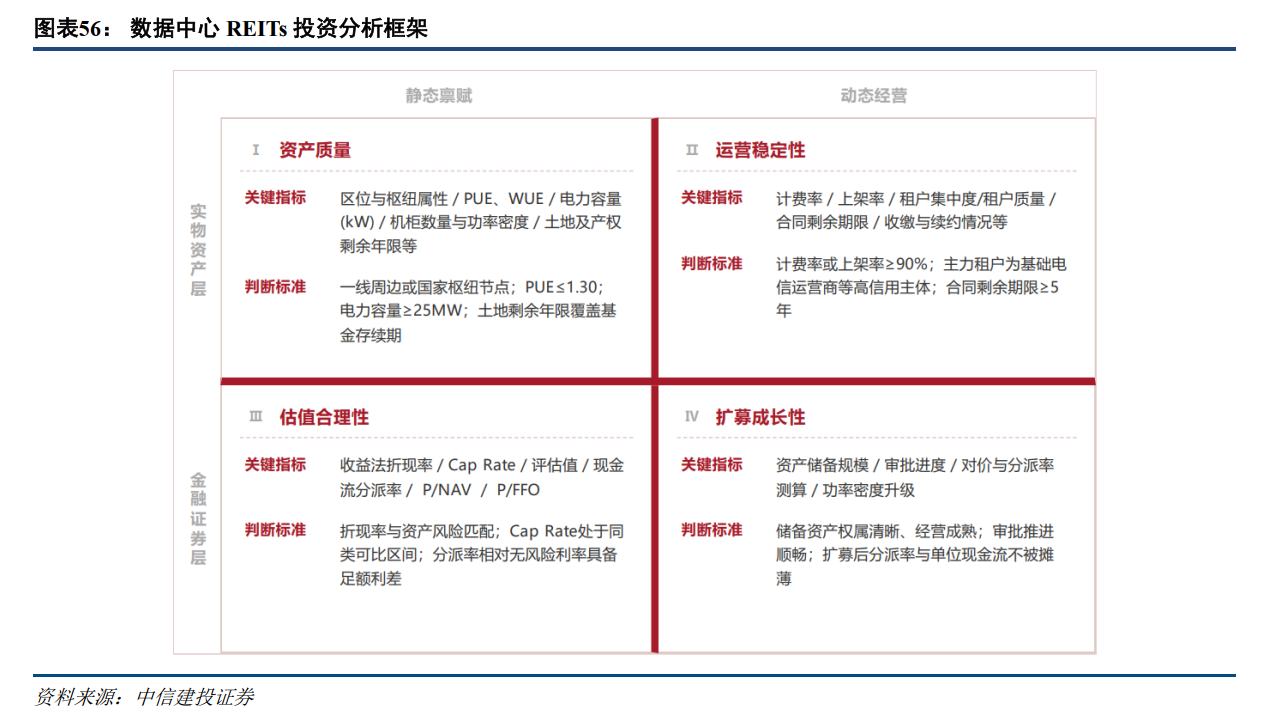
研究框架應沿「資產質量—運營穩定性—估值合理性—擴募成長性」四條主線展開:資產質量看區位、PUE與電力容量等;運營穩定性看計費率/上架率、租戶集中度與合同剩餘期限等;估值合理性看收益法折現率、CapRate與分派率等;擴募成長性看資產儲備與審批進度等。因部分批發項目採用「不包電」模式電費不進損益,毛利率/EBITDA率等不能與包電口徑直接橫向比較。
聚焦「區位優、運營穩、估值合理、具備成長性」的項目
優選一線周邊或國家樞紐節點資產,低時延需求與能耗指標雙約束下核心區位稀缺性持續強化,構築長期安全邊際;上架率≥90%、主力租戶為電信運營商等高信用主體、合同剩餘期限≥5年、收繳率維持100%,確保現金流高度確定;估值合理,收益法折現率與資產風險匹配,分派率相對無風險利率具備足額利差,P/NAV處於1.0x附近合理區間;具備成長性,發起人資產儲備充裕,擴募對價合理且能實現分派率增厚,並具備功率密度升級能力,適配AI算力需求演進。
風險提示
1、能耗與PUE政策持續收緊的風險。新建及存量數據中心能效標準不斷提升,可能增加改造成本或限制部分高PUE資產的運營;若地方能耗、綠電及碳排要求進一步加碼,項目或面臨停機改造與合規成本上升。
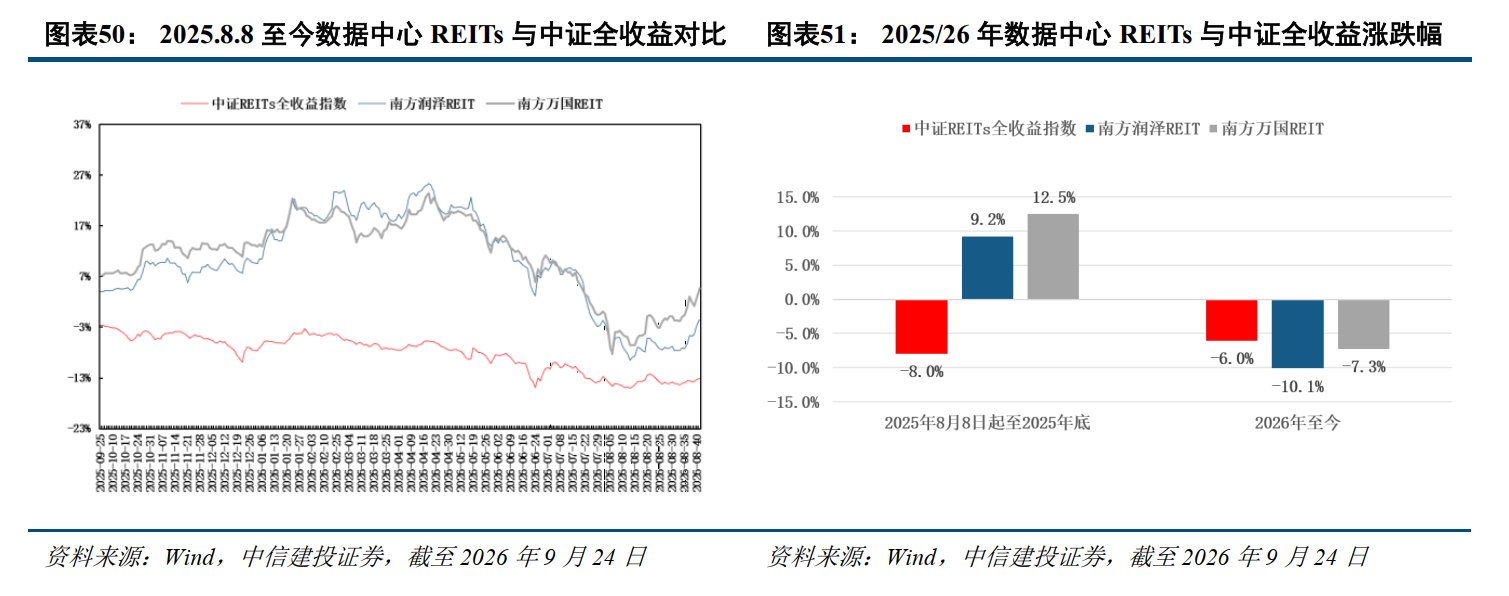
2、REITs市場整體流動性及估值回調風險。2026年以來板塊整體走弱,若市場風格持續切換,前期溢價較高的產品仍面臨估值消化壓力;疊加無風險利率與分派率利差收窄,二級價格波動和贖回壓力可能加大。
3、擴募資產注入不及預期的風險。儲備資產的審批進度、對價水平及注入後分派率增厚效果存在不確定性;若審批節奏、發行窗口或資產運營不及預期,規模擴張與分派增厚或放緩。