智通財經APP獲悉,中東產油大國沙特阿拉伯已將其關鍵跨國土管道的原油輸送量提高至輸送能力的80%以上。隨着其減少向國內煉廠供應原油,該國西海岸可供出口的原油量達到自2月底美伊戰爭爆發以來最高水平。隨着管道恢復與法國總統馬克龍推動的全球石油釋儲預期共同緩解供應焦慮,市場開始重估原油稀缺溢價及能源成本壓力。
一位知情人士表示,沙特最大規模國有企業同時也是全球最規模能源巨頭之一的沙特阿美通過東西向管道輸送的原油已接近每日600萬桶。由於討論的是非公開信息,該人士要求匿名。這位人士稱,扣除供應沙特西海岸煉廠的原油後,該公司目前約有每日450萬桶原油可供出口。
沙特阿美和沙特能源部未在正常工作時間之外回應置評請求。
本周早些時候,這條日輸送能力為700萬桶的管道還僅以約一半的能力運行,此後該公司迅速提高了輸送量。在伊朗戰爭期間,這條管道一直是維持原油外運的重要通道,使沙特今年早些時候能夠通過紅海每日出口近400萬桶原油,而無需依賴穿越霍爾木茲海峽的危險航程。
然而,這條路線近幾個月來承受壓力。上個月,該管道遭從伊拉克境內發射的投射物擊中後,停止了運行。
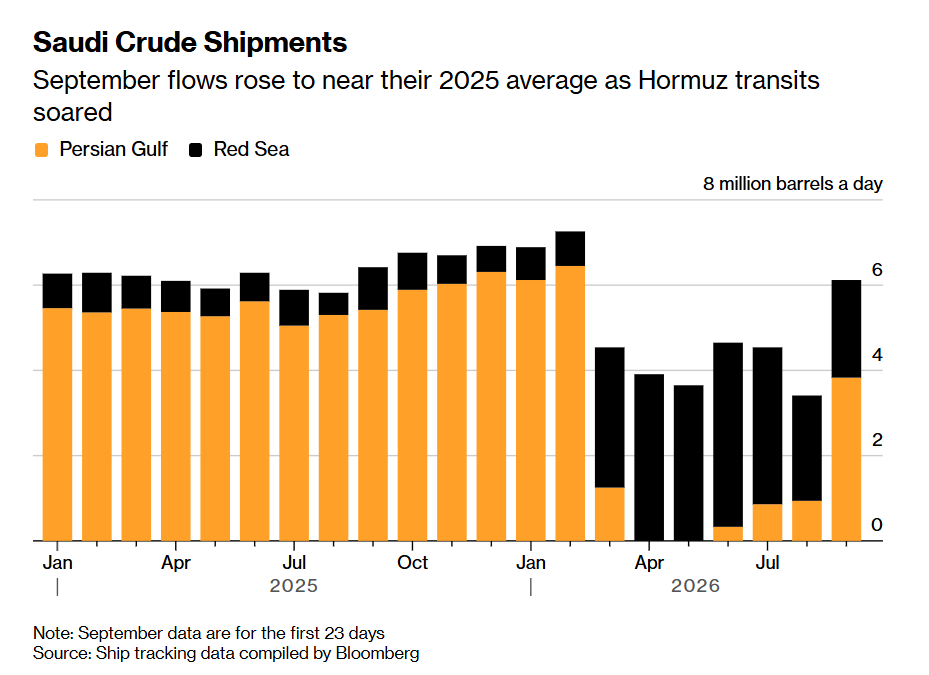
如上圖所示為沙特原油裝運量——隨着霍爾木茲海峽通行量激增,9月原油運輸量升至接近2025年平均水平。注:9月數據僅涵蓋當月前23天。來源:彭博彙編的船舶追蹤數據。
沙特阿拉伯通過在最近幾周大幅增加經霍爾木茲海峽的運輸量,應對管道停運。東西向管道終點所在的紅海延布港也恢復了裝船。摩根大通和高盛估計,這些因素共同作用,使沙特的原油運輸推動中東整體石油出口大幅回升,接近戰前水平。
整體出口增加有助於推動本周油價下跌,倫敦市場布倫特原油周五終於跌至每桶100美元以下。隨着美國向中東增派一艘航空母艦及部隊,大宗商品市場的期貨交易員們也在積極關注中東敵對行動可能升級的風險。
沙特打開「原油減壓閥」
沙特繞開霍爾木茲海峽的原油運輸能力正在加速釋放,成為今日美股盤前油價回落的重要供給背景。東西向管道實際輸送量已從本周早些時候約一半的負荷,升至接近600萬桶/日,相當於其700萬桶/日名義輸送能力的約86%;扣除西海岸煉廠供應後,約有450萬桶/日原油可供出口,達到戰爭以來最高水平。與此同時,沙特此前增加的霍爾木茲運輸與延布港恢復裝船形成補充,增強了原油外運的韌性。不過,需要準確區分:450萬桶是可供出口的原油量,尚不等於已經裝船、離港或交付的數量。
供給恢復與歐洲討論釋放儲備,共同壓低了盤前能源價格。北京時間10月2日20:02,布倫特原油期貨報99.78美元/桶,下跌2.47%;WTI報89.55美元/桶,下跌3.57%。歐洲柴油基準期貨同期跌約4.1%,至1390美元/噸。以2月28日戰爭爆發前最後一個交易日——2月27日的布倫特72.48美元、WTI67.02美元結算價計算,兩者仍分別較戰前上漲約37.7%和33.6%。這意味着,市場正在下調供應中斷溢價,但價格尚未回到戰前水平。
然而,軍事與運輸風險仍然並存。美國正向中東增派第三個航母打擊群及約9000—10000名人員;伊朗一邊維持外交渠道,一邊為美國可能恢復大規模打擊準備更廣泛的回應。霍爾木茲雖有更多油輪通行,但9月29日仍有三艘油輪據報遭不明投射物擊中;紅海南部也門戰事持續,10月2日政府軍宣佈對塔伊茲胡塞目標發動20次空襲。當前更準確的市場敘事,可謂是「原油外運恢復與航運風險並存」,供給改善的持續性正在接受檢驗。
「原油解壓線」前移,成品油與全球利率仍待鬆綁
這次恢復既涉及管道提速,也涉及原油在國內煉廠與出口之間的重新分配。媒體報道確提到,沙特減少了對國內煉廠的供應,使西岸可供出口原油增加。
因此,全球市場獲得更多原油之後,還要看接收地煉廠能否將其加工成柴油、航煤等產品。減少某條管道向煉廠輸油,也不能直接推導出沙特全國煉油量下降,因為煉廠可能使用其他來源或庫存。IEA此前公布,由於產能維護進程以及中東與俄羅斯煉油產能遭遇戰爭炮火打擊,8月全球煉廠加工量按年減少420萬桶/日,足以說明煉化環節本身仍是供應約束。
運輸路線同樣需要分別判斷。東西向管道把原油送往紅海延布港,能夠繞過霍爾木茲;但從延布南下運往亞洲,仍面臨曼德海峽的安全風險,北上經蘇伊士運往歐洲則不必經過曼德海峽。最新的沙特管道恢復進程提高了路線選擇能力,最終出口兌現還取決於裝船、保險與安全通航。
「原油解壓線」正在前移,「燃料解壓線」則仍取決於煉化與跨境交付。如果原油價格下降,而柴油相對原油的裂解價差仍高企,就意味着供應改善尚未充分傳導至終端燃料成本。全球長債已經出現部分修復,但仍處高收益率區間。非農公布前可覈實的報價顯示,美國10年期國債收益率約5.22%,低於10月1日一度觸及的5.34%;英國10年期約5.33%,30年期此前突破6%後也有所回落;日本10年期約3.11%、30年期約4.21%,仍處高位。
油價降溫有助於緩解通脹及加息預期壓力,但日本政策正常化、各國財政供給與實際資本需求,仍會影響長端利率。對於全球AI牛市樂觀預期而言,這條傳導鏈的投資意義在於:中東地區能源供應改善若能持續降低終端成本壓力,就可能為「全球資產定價之錨」降溫,減輕AI資本開支的孖展門檻與科技股的估值折現壓力。