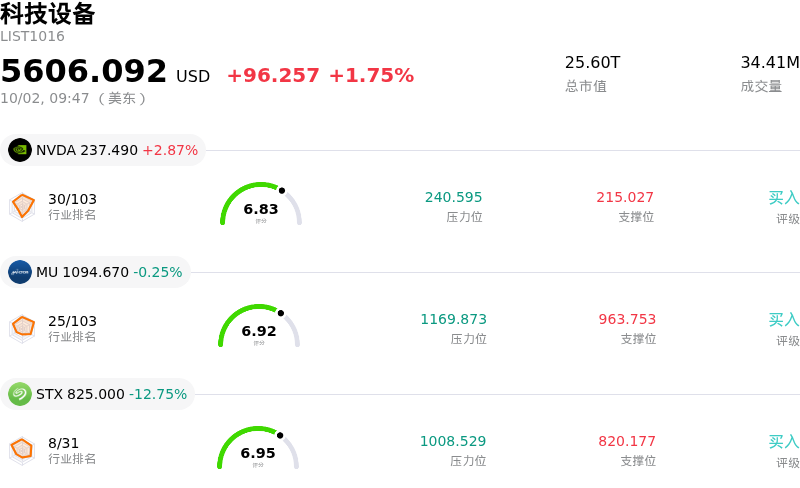
英特爾 (INTC) 開盤上漲3.37%, 所屬行業科技設備上漲1.75% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 英偉達 (NVDA) 上漲 2.83%;美光科技 (MU) 下跌 0.33%;希捷科技公司 (STX) 下跌 12.56%。
今日是什麼導致了英特爾(INTC)股價上漲?
英特爾迎來了顯著的上行勢頭,這主要得益於半導體板塊的普遍強勁表現,以及市場對 AI 硬件基礎設施日益高漲的樂觀情緒。存儲和服務器供應鏈同行優異的財務業績與積極的業績指引,再次確認了數據中心建設方面持續的資本支出,鞏固了市場對服務器中央處理器需求保持強勁的預期。隨着先進的人工智能工作負載和智能體計算架構對專業加速器及強大傳統處理器的需求日益增加,機構投資者對英特爾的核心數據中心和客戶端計算產品線態度變得更加積極。
除了整個板塊的強勁勢頭外,投資者繼續對英特爾持續推進的製造轉型取得進展的跡象作出積極反應。該公司高度專注於推進其下一代工藝節點,特別是其旗艦級 18A 製程,這為其打造領先的商業晶圓代工業務的戰略雄心增添了信心。製造執行力的提升、晶圓產量的擴大以及經營性現金流趨於穩定的跡象,有助於緩解此前孖展舉措之後近期的資產負債表擔憂。因此,隨着生產指標符合管理層的路線圖,市場參與者正日益將改善的運營軌跡計入定價。
從更廣泛的市場角度來看,有利的宏觀經濟條件和超大市值科技股的普遍上漲提供了額外支撐。英特爾近期的股價走勢吸引了系統性買盤和投資組合再平衡,投資者在股價小幅回調時積極買入建倉。儘管高企的資本支出需求和激烈的市場競爭等長期風險仍是分析師考量的重點,但短期交易動態反映出,在基本面能見度改善和半導體行業整體利好的推動下,機構興趣濃厚。
英特爾(INTC)技術分析
英特爾 (INTC) 技術面來看,MACD(12,26,9)數值1.437,處於買入狀態,RSI數值64.483處於中性狀態,Williams%R數值11.870處於超買狀態,注意關注。
英特爾(INTC)媒體輿情
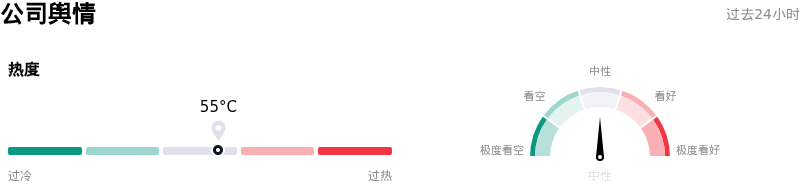
英特爾 (INTC) 公司輿情熱度來看,當前熱度55,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
英特爾(INTC)基本面分析
英特爾 (INTC) 處於科技設備行業,最新年度營業收入$52.85B,處於行業6,淨利潤$-267.00M,處於行業111。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$114.77,最高價為$200.00,最低價為$75.00。
關於英特爾(INTC)的更多詳情
公司特定風險:
- 估值偏高與分析師目標價偏低:在股價快速飆升至120美元至123美元區間後,INTC的前瞻市盈率已高達約60倍,而華爾街的共識目標價較低,接近108美元,這使得該股在大盤去風險期間極易遭遇劇烈的獲利了結和技術性回調。
- 代工業務鉅額資本支出與自由現金流消耗:英特爾將2026年資本支出目標上調至200億美元以上(且預計2027年支出更高),這繼續對自由現金流造成沉重壓力並擠壓毛利率,而其代工部門則承受着數十億美元的營業虧損。
- PC市場疲軟與存儲器成本上漲:由於存儲器價格上漲擠壓零部件供應鏈和硬件利潤率,管理層預計整體PC消費將出現低兩位數的下滑,客戶端計算部門面臨結構性逆風。
- 股權稀釋與資產負債表隱憂:英特爾在開展200億美元孖展後,疊加空頭頭寸處於高位,機構情緒持續受到股權稀釋風險的制約,反映出交易員在即將來臨的第三季度財報發布前持懷疑態度。
原文鏈接