今年國慶假期,航空客流再度攀升。
民航局預計,9月25日至10月7日的13天裏,全國民航將運送旅客3119萬人次,日均約240萬,增長率3.6%,單日峯值有望突破260萬人次,超過去年同期水平。今年中秋與國慶之間僅隔3個工作日,若採用「請3休13」的拼假方式,可使假期被拉長至近兩周。
客流增長的同時,票價同步上行。航班管家數據顯示,截至9月29日,2026年國慶假期(10月1日至7日)國內經濟艙含稅加權平均票價為929.7元,較2025年同期的836.0元上漲11.2%;裸票均價為820.2元,按年上漲6.0%。
量價齊升,通常意味着航司迎來業績窗口,國慶期間的航司表現尚待驗證。不過,從今年上半年的經營數據來看,不少航司都陷入了增收不增利的局面。
 ▲旅客選擇乘坐飛機出行 圖據視覺中國
航油成本是業績最大變量
今年上半年,航空業整體承壓。
國航、東航、南航三大航上半年營業收入合計2581億元,按年增長超10%,歸母淨利潤合計虧損81.61億元。其中,一季度三家合計盈利約48億元,二季度單季虧損近130億元。增收不增利,已成為上半年行業的普遍狀態。
一季度,國內7家上市航司實現集體盈利;3月起,地緣衝突升級,國際油價持續攀升,二季度成為業績轉折點。
航油是航司最大的單項成本,約佔經營成本的三至四成。
有「國內最賺錢航司」之稱的春秋航空披露,2026年上半年,國內航油綜合採購成本均價按年大幅上升38.5%,帶動公司單位航油成本增加33.2%,成為公司成本端面臨的重大壓力。
目前油價已自4月高點回落,但仍處高位,明顯高於2025年的正常水平。
春秋航空如何以「少賺」守住盈利
在整體虧損的背景下,春秋航空是少數的例外。上半年,公司實現營業收入123.36億元,按年增長19.7%;歸母淨利潤10.42億元,為7家上市航司中最高。
但春秋同樣受到油價衝擊。上半年歸母淨利潤按年下降10.8%,其中二季度淨利潤僅5944萬元,較上年同期下滑近88%。較為準確的表述是:多數同行陷入虧損,春秋則是利潤收窄,仍保持盈利。
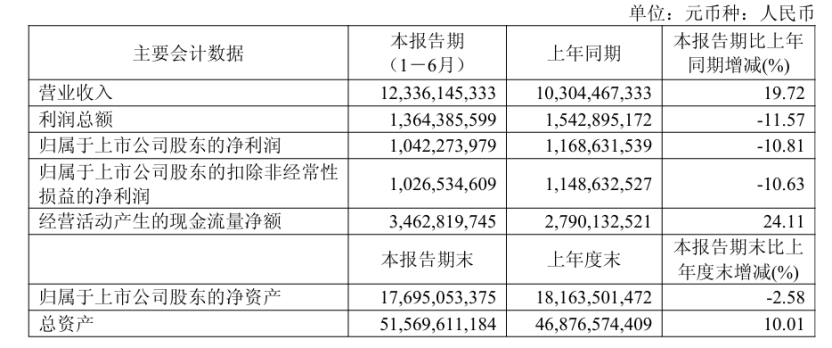 ▲來源:企業財報
這樣的結果,可以從收入與成本兩端來看。
收入端,春秋的增長主要依靠客座率和運力投放,而非提價。上半年客座率為92.6%,按年提高2.08個百分點;旅客運輸量1737萬人次,增長14.2%;可用座公里增長15.4%。
票價方面,公司整體客公里收益為0.385元,僅上漲2.34%,增幅剋制。差異體現在航線結構上:國內航線客公里收益上漲0.87%,國際航線上漲8.07%,港澳台航線上漲13.53%。春秋將新增運力更多投向日韓、東南亞等短程國際航線,這類航線的票價與燃油附加費傳導更為直接,收益改善也更明顯。國內航線保障客座率,國際航線提升收益,構成其收入端的基本思路。
油耗難控,非油成本持續下降
成本管控是春秋的核心優勢。上半年,公司航油成本45.77億元,按年增長53.7%,佔營業成本的41.4%,推動單位成本上漲8%,至每座公里0.327元。但剔除燃油因素後,單位非油成本為0.192元,按年下降4.8%。
這一結果主要來自三方面。
飛機利用率是其中之一。春秋飛機日均利用率為10.73小時,按年提升10.2%,全行業平均水平為8.9小時。單機日飛行時間更長,折舊、租金等固定成本得以攤薄。
與此同時,機型與艙位保持單一。機隊以空客A320系列為主,客艙為全經濟艙佈局,座位數較兩艙佈局的同類飛機多10%至15%。
此外,銷售與管理費用被壓縮到極低水平。電商直銷佔比達99.6%,每座公里銷售費用僅0.004元,管理費用僅0.0044元。
收入端以客座率保量、以國際航線提價,成本端以非油成本的下降對沖油價上漲,構成春秋在高油價周期中「少賺而不虧」的基本邏輯。
盈利的可持續性仍有變量
從中長期看,春秋仍有四個問題待解。
最直接的是利潤對補貼的依賴。據媒體梳理,上半年春秋獲得政府補助合計6.69億元,相當於歸母淨利潤的64%。這一比例以稅前補助對比稅後利潤,口徑偏粗;若以13.64億元的利潤總額為分母,佔比約為一半。無論採用哪種口徑,佔比均不低,補貼退坡將直接影響賬面利潤。
油價敞口是另一重變量。據報道,春秋不開展航油套期保值。油價下行時,公司可充分受益;油價上行時,則需承擔二季度這樣的業績波動。
機隊結構與財務槓桿同樣值得關注。公司現有138架飛機,其中約74架為較早款的A320ceo,佔比過半,油耗較新一代neo機型高約15%。同時,資產負債率由年初的61.3%升至65.7%,公司還擬發行不超過100億元公司債,用於擴充運力。
服務口碑則是另一處短板。7月底至8月初的10天內,春秋接連發布兩份致歉公告:一次因消協約談前服務熱線長時間無法接通被點名,另一次因擺渡車內悶熱引發旅客敲窗抗議。旺季客流越大,服務與規則層面的短板越容易被放大。
【結語】
國慶客流與票價均處高位,但航司在這一旺季的實際表現,仍有待三季報予以驗證。
從今年上半年的情況看,旺季決定收入的高度,而最終的盈利水平取決於成本結構。春秋航空依靠高客座率、高飛機利用率與國際航線結構調整,將油價衝擊控制在「利潤收窄」的範圍內,未陷入虧損。補貼依賴、油價敞口、機隊結構與服務口碑,則是其由「盈利最多」走向「持續盈利」過程中的變量。
對乘客而言,一張國慶機票的定價背後,是航司對燃油、飛行時間與座位的精細覈算。