TradingKey - 2026年8月,美股軟件板塊明顯跑贏大盤。iShares擴展科技軟件ETF(IGV)上漲逾16%,創2002年以來第二佳單月表現;同期標普500指數上漲約2.6%。
什麼是軟件板塊?
美股軟件板塊涵蓋雲計算、企業管理、網絡安全和數據分析等領域,多數公司通過訂閱或長期合同獲得經常性收入,也是企業部署AI的重要入口。
年初,市場擔心生成式AI替代傳統軟件功能,並衝擊SaaS公司的按席位收費模式。隨着多家公司披露AI合同、收入和使用數據,市場開始關注AI能否推動訂單增長、擴大客戶採購並形成持續收入。
以下是美股市場中值得關注的一些軟件概念股票:
對比項目 | PLTR | CRM | NOW | SNOW |
AI主要方向 | 數據分析與決策 | 銷售、客服及營銷Agent | 企業工作流自動化 | 數據平台與AI開發 |
核心產品 | AIP | Agentforce、Data 360 | Now Assist、AI Agents | Cortex AI、CoCo、CoWork |
最新季度收入 | 19.35億美元 | 113.45億美元 | 39.87億美元 | 15.47億美元 |
收入增速 | 93% | 11% | 24% | 35% |
已披露AI指標 | 未單獨披露AIP收入 | Agentforce ARR超15億美元 | AI業務ACV超10億美元 | 未單獨披露AI收入 |
主要觀察點 | 商業客戶增長、AIP貢獻 | ARR轉化、原有業務增速 | AI合同轉化 | 產品收入、客戶使用量 |
主要風險 | 高估值、政府合同節奏 | 統計口徑、併購影響 | 合同轉化、估值 | 使用量波動、GAAP虧損 |
Palantir:收入增速領先,AIP貢獻仍未單獨披露
Palantir第二季度營收為19.35億美元,按年增長93%。其中,美國商業收入增長149%至7.64億美元,美國政府收入增長90%至8.09億美元。公司將2026年營收指引上調至81.50億至81.58億美元。
Palantir將美國商業業務增長歸因於AIP採用擴大。該平台幫助企業將大模型接入內部數據、權限系統和業務流程,公司尚未披露AIP獨立收入。
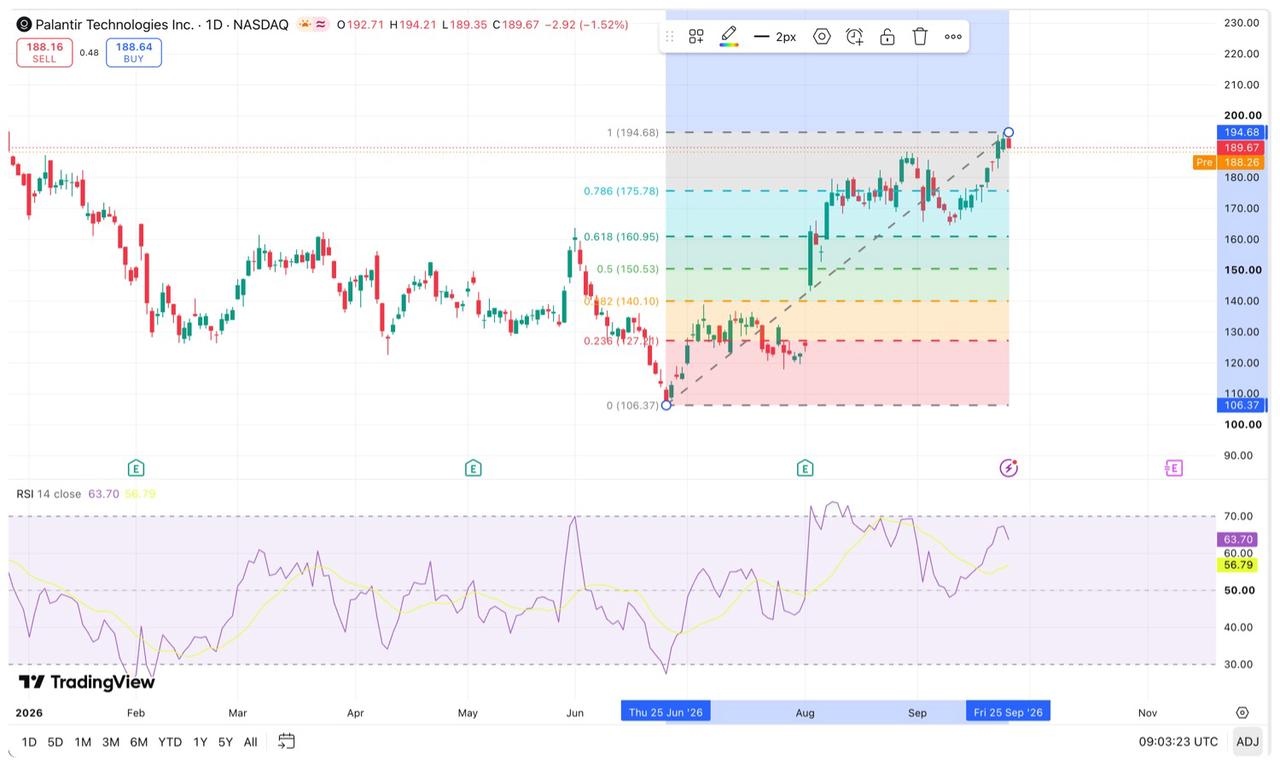
技術面上,以6月25日低點106.37美元至9月24日高點194.68美元計算,斐波那契關鍵位置如下:
【來源:TradingView】
截至9月25日,PLTR收於189.67美元,仍處於本輪中期上漲波段的高位區域。上方首先關注194.68美元;若放量突破並站穩,股價可能測試207.52美元的歷史高點,進一步目標為218.70美元的1.272擴展位。
下行方面,183—188美元屬於近期價格結構支撐,並非標準斐波那契位置。若該區域失守,下一關鍵支撐為173.84美元的0.236回撤位;繼續跌破後,可依次關注160.95美元和150.53美元。站穩194.68美元將維持上漲結構,跌破173.84美元則意味着中期反彈動能明顯減弱。
Salesforce:Agentforce ARR超過15億美元
Salesforce 2027財年第二季度營收為113.45億美元,按年增長11%,其中Informatica貢獻4.56億美元;訂閱及支持收入增長12%至108.20億美元。
Agentforce ARR超過15億美元,與Data 360合計ARR接近39億美元。本季度起,Agentforce ARR納入其他AI產品、Slackbot和Headless 360,其按年增速與此前數據並非完全同口徑。
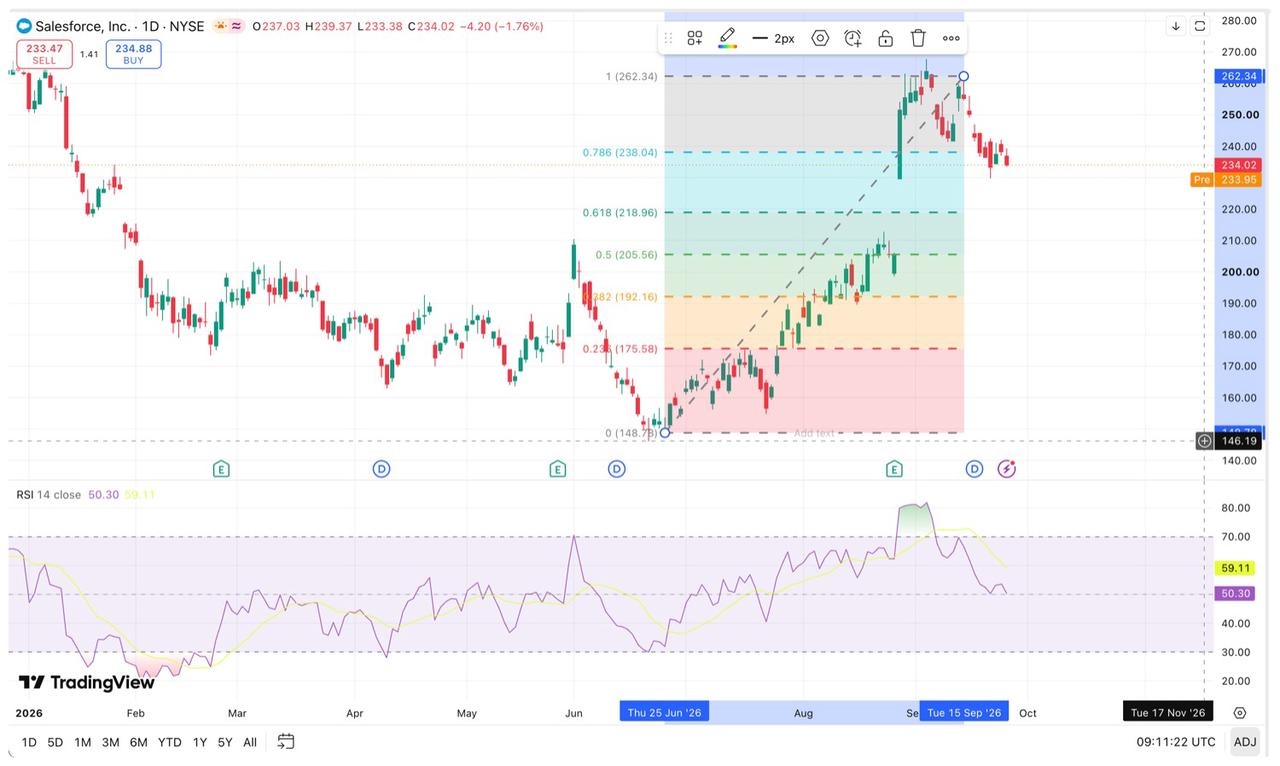
截至9月25日,CRM收於234.02美元,低於5日、10日、20日和50日均線,14日RSI約為37,短期走勢偏弱。
以6月25日低點148.78美元至9月15日高點262.34美元計算,238.04美元為斐波那契0.236回撤位。若重新站穩該位置,股價可關注242—244美元,進一步突破後可能測試262.34美元。
下行方面,230—232美元是首要支撐。若跌破,可能依次回測226美元和218.95美元,其中218.96美元對應0.382回撤位。
【來源:TradingView】
ServiceNow:AI業務ACV超過10億美元
ServiceNow第二季度訂閱收入為38.77億美元,按年增長24.5%;總營收增長24%至39.87億美元。AI業務年度合同價值(ACV)超過10億美元,為後續收入增長提供合同基礎。
公司當季簽署123筆淨新增ACV超過100萬美元的交易,按年增長近40%;ServiceNow AI的智能體部署量在九個月內增長9倍。後續重點是AI合同轉化速度及現有客戶的追加採購。
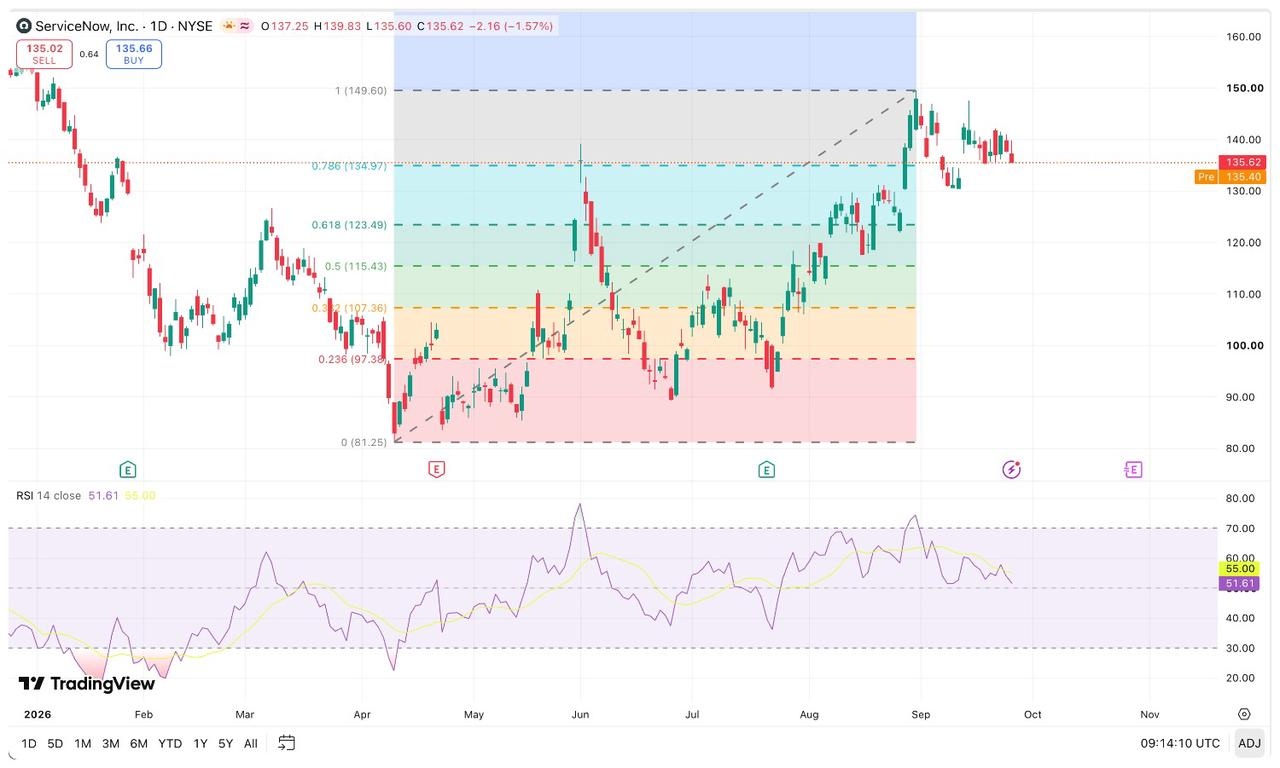
截至9月25日,NOW收於135.62美元,低於部分短期均線;14日RSI約為51.61,動能處於中性區間。
以4月低點81.24美元至8月31日高點149.60美元計算,134.97美元為斐波那契0.236回撤位。若守住該位置,股價可關注138—143美元;進一步突破後可能再次測試149.60美元。
下行方面,130—133美元是首要支撐區。若跌破,下一關鍵支撐為123.49美元,對應0.382回撤位。站穩143美元有助於改善短期走勢,跌破130美元則可能擴大調整壓力。
【來源:TradingView】
Snowflake:AI應用推動數據使用增長
Snowflake 2027財年第二季度產品收入為14.92億美元,按年增長37%;總營收增長35%至15.47億美元。剩餘履約義務增長30%至90億美元,淨收入留存率為126%。
在季度最後四周,CoCo平均每周使用賬戶超過9100個,當季增加逾2000個;CoWork平均每周使用賬戶達到5800個。相關數字反映產品採用範圍,不代表付費客戶數量或獨立AI收入。AI應用增加計算、存儲和數據傳輸需求,有助於推動按使用量計費的產品收入增長。
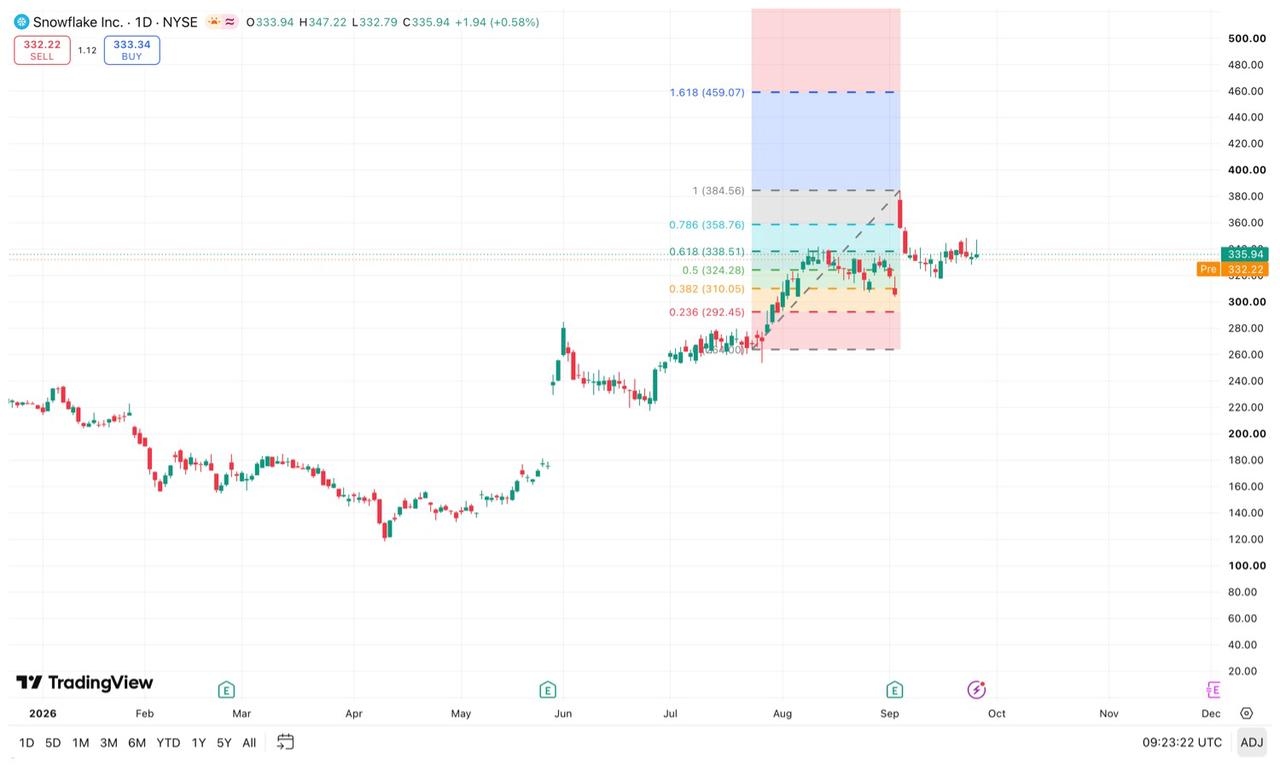
截至9月25日,SNOW收於335.94美元,14日RSI約為55,短期動能處於中性區間。
以7月24日低點264美元至9月3日高點384.56美元計算,338.51美元為斐波那契0.382回撤位。若重新站穩該位置,股價可關注345—347美元和356—359美元,其中356.11美元對應0.236回撤位;進一步突破後可能再次測試384.56美元。
下行方面,324—330美元是首要支撐區,其中324.28美元對應0.500回撤位。若跌破,下一關鍵支撐為310.05美元的0.618回撤位。
【來源:TradingView】
PLTR、CRM、NOW、SNOW,四隻AI軟件股如何選擇?
PLTR收入增速最高,美國商業業務表現突出,但公司尚未單獨披露AIP收入。較高估值也意味着市場對後續增長和盈利提出了更高要求。
CRM擁有最大的收入規模,Agentforce ARR提供了較明確的AI商業化指標。其後續表現取決於ARR向確認收入的轉化、原有業務增速及Informatica整合情況。
NOW的AI業務ACV已超過10億美元,IT服務、客服和安全工作流為AI Agent提供了企業應用場景。AI合同能否按期轉化為訂閱收入,是下一階段的主要觀察指標。
SNOW的產品收入增長較快,AI應用擴大有望增加計算、存儲和數據傳輸使用量。按使用量計費也使季度收入更容易受到客戶使用節奏影響。
重視增長可關注PLTR;重視業務規模和AI收入可見度可關注CRM;看好企業工作流可評估NOW;看好AI數據需求可關注SNOW。最終選擇仍需結合估值、盈利能力和現金流。
原文鏈接