10月1日,美股夜盤芯片股集體拉升。
SOXL三倍做多半導體ETF大升逾9%,ARM上漲4%,AMD、英特爾漲幅超過3%,美光、SK海力士、博通、英偉達悉數收漲。
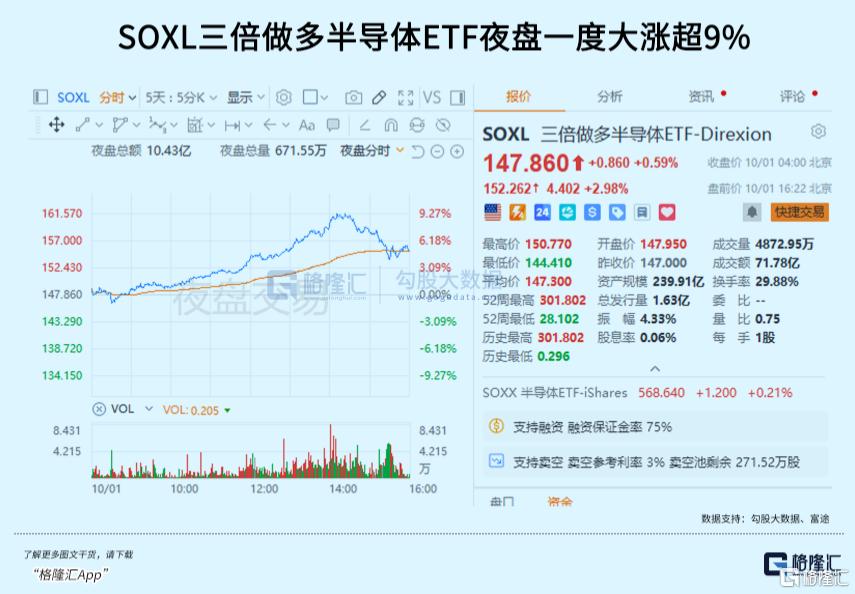
一時間,整條算力-存儲鏈條同步向上,關於AI半導體新一輪上行周期的討論也再度在市場升溫。
昨晚美國8月PCE通脹數據超預期降溫,階段性緩解了聯儲局的加息壓力,進而為高估值成長股打開短期估值修復窗口;
與此同時,美光盤後交出超預期財報,千億級長協鎖定長期訂單,進一步修復存儲板塊的景氣預期,二者共同成為催化美股芯片股大漲的核心動因。
把美光財報、MetaMuse帶動的CPU敘事、以及美國銀行上調AI數據中心TAM這三條線放在一起看,這輪上漲交易的其實是一個更底層的變化:AI算力的結構本身正在換擋。
01
美光2026財年第四財季營收542.3億美元,按年暴漲379%,Non-GAAP每股收益33.42美元,按年增長超過11倍,全面碾壓市場預期。
其中,數據中心業務部門營收180億美元,按年增幅高達1042%,毛利率90%。
不過客觀來看,上述亮眼的業績數字本身並不屬於增量信息,畢竟市場此前已經充分預期AI存儲的強勁需求。
真正值得重視的增量信號在於,客戶通過長期供應協議承諾的採購金額,已經從6月的220億美元激增至320億美元,並且其中大部分以現金預付;相應地,公司未履行的合同義務(RPO)直接達到1500億美元。
這組數字的意義,需要放在存儲芯片的歷史語境裏理解。
DRAM和NAND歷來是半導體板塊中最具周期性的品類,價格隨供需劇烈波動,廠商擴產往往滯後於需求拐點,最終導致「漲價—擴產—過剩—暴跌」的循環反覆。
市場給存儲股的估值中樞長期低於邏輯芯片,正是對這種周期性的定價。
但如今,320億美元的客戶現金預付承諾,疊加1500億美元的RPO規模,正在悄然改寫這套固有的估值前提。
隨着大量中長期採購合同落地鎖定下游需求,存儲業務的收入能見度,事實上已經從過去的季度級別抬升至年度級別。
美光CEO梅羅塔進一步明確表示,2027和2028財年的供需將比2026年更加緊俏。這不僅是有合同支撐的判斷,更是向市場表明了信心。
02
ARM夜盤一度漲4%、英特爾升逾3%,漲幅超過了英偉達的1.5%。
如果只看傳統邏輯,這很難解釋ARM的授權模式在AI訓練時代並未顯著受益,英特爾的製程和份額仍在承壓,它們憑什麼跑在前面?
這或許是因為市場依舊在加大押注Meta的Muse帶來的想象空間。
Muse是Meta面向消費級用戶推出的AI代理應用,上線第12天在美國移動端的日活達到64.2萬,同期ChatGPT約為23.1萬。
它的關鍵設計在於,為每一位用戶配置獨立的雲端虛擬機MuseSecureVM,配備瀏覽器、計算、內存和存儲資源。
這個設計把AI的算力消耗模式從「一次性問答」變成了「全年無休的在線運行」。用戶在退出應用後,Agent仍在後台執行任務。GPU負責生成和推理,但完成網頁瀏覽、跨應用調用、任務調度這些「執行側」工作,靠的是CPU。
據國金證券測算,Agent任務以串行邏輯工作流為主,CPU與GPU的配比正在從過往的1:4到1:8,向1:1到1:2切換。TrendForce的數據進一步印證,AgenticAI中CPU任務編排耗時可達總延遲的50%到90%。
這意味着,一旦AI推理服務從千萬級開發者群體滲透至十億級普通消費者,並且每一位用戶的AIAgent都需要持續佔用服務器CPU資源,那麼服務器CPU的需求增量就不再是簡單的線性增長,而將迎來結構性擴張。
與此同時,CPU交貨周期已經從通常的16到20周拉長至25到30周,直接歸因於Muse等AI代理的需求拉動。
美國銀行在9月28日將AMD的目標價從620美元上調至720美元,核心理由正是AgenticAI讓CPU與GPU形成互補而非替代關係。
美銀同時還將服務器CPU的TAM預測從2026年的610億美元上調至2030年的2110億美元,其中約1800億美元與AI直接相關。ARM架構服務器CPU的市佔率,被預計在十年期末接近40%,樂觀情景下可達50%。
此前,市場很大程度上忽略了AI浪潮對於服務器CPU的拉動效應;而眼下,這一處顯著的預期差,正在迎來機構資金的系統性重新定價。
03
回到宏觀層面。
昨晚的8月PCE數據確實是一個讓市場驚喜的信號:核心PCE按年3.0%、按月0.2%,均低於預期;整體PCE按年3.4%,同樣低於預期的3.7%。
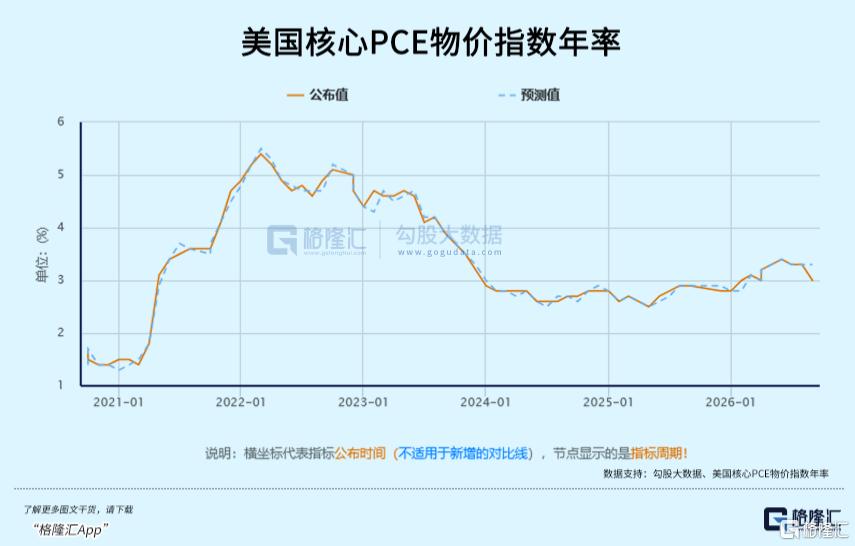
數據公布後,10月加息概率從公布前的45%降至39%,12月加息概率則升至90%,兩年期美債收益率也一度快速跳水。
之前,市場一直緊繃着神經,擔心通脹粘性超強、聯儲局繼續激進加息。但本次PCE數據直接給市場澆了一盆「降溫水」,整體通脹壓力至少在這一刻得到暫時緩解。
加息的緊迫性降下來了,被高利率壓制許久的芯片板塊,也就有了喘息機會。
但需要注意的是,市場並沒有定價「緊縮結束」,而是定價「緊縮推遲」。
高盛將第二次加息的預測從10月推至12月,同時表示「不排除最終無需進一步加息」,措辭的謹慎程度值得注意。
更關鍵的是美債市場的信號。
2年期收益率在PCE公布後短暫下跌,但隨後完全收復了降幅;10年期收益率則持續走高。短端在定價「推遲」,長端在定價「韌性」。
對於芯片股這類高久期資產,長端利率不回落,估值擴張的空間就始終受到約束。
與此同時,二季度GDP從1.5%大幅上修至2.2%,投資類別的上修明確指向AI基礎設施建設的拉動作用。8月消費者支出月率0.9%,實際個人支出按月增長0.6%,創2025年3月以來最大單月增幅。
這些數據傳遞的信號是:經濟不弱、需求不差,聯儲局沒有充足的理由在通脹仍高於目標1個百分點時轉向寬鬆。
所以,PCE對芯片股的作用,更像是一扇「半開的窗」而非一扇敞開的門。
它緩解了10月加息的緊迫性,為板塊提供了短期的時間窗口,但沒有改變緊縮尚未終結的政策底色。芯片股的上漲,更多依賴產業側的敘事驅動,而不是宏觀側的方向性轉向。
04
結語
站在當下的節點,美股市場的多空博弈格局其實已經十分清晰。
從利好端來看,美光憑藉千億級長協夯實業績底盤、存儲行業景氣周期預期拉長,疊加物理AI以及AIAgent帶來全新增量空間,半導體板塊的成長邏輯的確得到實質性強化;
但與此同時,風險隱憂同樣客觀存在:美國內需依舊保持較強韌性、通脹粘性尚未消解、加息只是延後而非徹底取消,高利率環境依舊高懸於市場之上。
簡單來說,就是產業利好和宏觀壓力的持續拔河。
後續,市場應當持續跟蹤四大核心驗證指標:非農就業數據、9月通脹數據、中東油價走勢以及全球AI資本開支落地節奏。
只有後續的數據能夠持續驗證行業景氣延續,同時美國通脹穩步回落,芯片板塊行情纔有望從現階段的短期修復,進一步走向趨勢反轉。(全文完)