FX168財經報社(北美)訊 周四(10月1日),美股在10月首個交易日上演盤中逆轉。美國國債收益率早盤繼續猛烈攀升,10年期美債收益率一度升至5.344%,觸及2002年以來最高水平,令三大股指一度承壓。不過,隨着債券市場隨後快速反轉、市場削減對聯儲局10月繼續加息的押注,美股逐步收復失地並小幅收高。
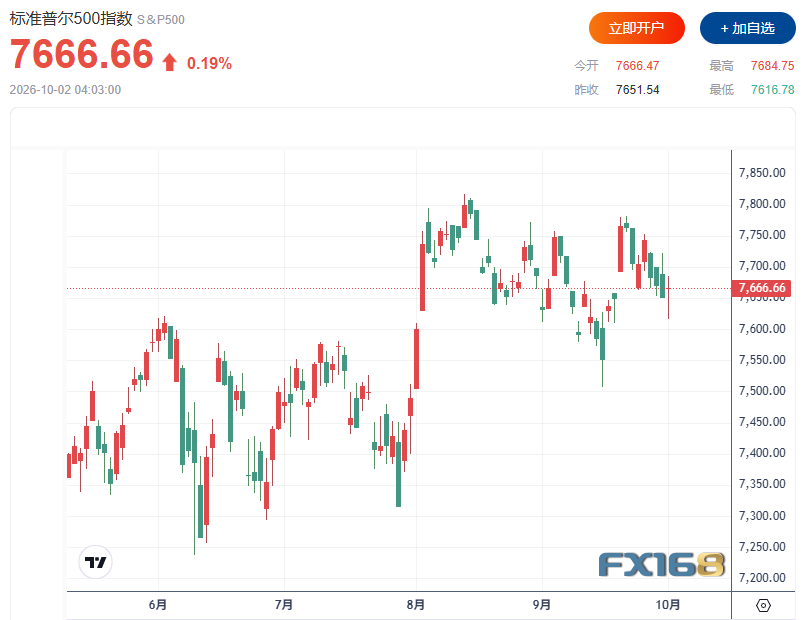
截至收盤,標普500指數上漲0.19%,報7,666.66點;納斯達克綜合指數上漲0.04%,報26,871.60點;道瓊斯工業平均指數上漲20.51點,漲幅0.04%,報50,926.56點。
(圖源:FX168)
美債上演「大反轉」,加息押注快速降溫
周四早盤,債券市場一度再度成為華爾街最大的壓力來源。10年期美國國債收益率盤中最高升至5.344%,創2002年以來最高水平,30年期美債收益率也升至約24年來高位。
但隨後走勢突然逆轉。10年期和30年期美債收益率雙雙掉頭下行,其中對聯儲局政策更為敏感的2年期收益率跌幅尤其明顯,一度下降約10個點子至4.793%附近。
美債收益率回落背後,一個重要原因是市場開始重新評估聯儲局10月繼續加息的可能性。聯儲局副主席傑斐遜(Philip Jefferson)周四表示,未來任何政策調整都需要根據數據、經濟前景和風險平衡決定,並指出近期收益率已經進一步上升,聯儲局需要更多時間判斷經濟趨勢。
在近期通脹數據有所緩和以及部分聯儲局官員表態相對謹慎後,市場對10月加息的預期明顯降溫。此前一度接近70%的加息預期已經大幅回落,這也成為推動短端美債收益率下跌、幫助股市企穩的重要因素。
Baird Private Wealth Management投資策略師Ross Mayfield表示,2年期美債收益率的下跌,很可能意味着投資者正在降低對聯儲局本月加息的押注。他指出,較溫和的PCE數據、部分偏鴿派的聯儲局表態,以及市場在就業數據公布前進行倉位調整,都在影響債券市場。
市場接下來將把注意力轉向美國就業數據。如果勞動力市場進一步降溫,投資者對於聯儲局10月暫停加息的預期可能進一步強化。
油價突然拉升,中東局勢再成市場變量
不過,美債收益率下降帶來的利好並未讓美股出現明顯上漲,一個重要原因是油價再次飆升。
美國WTI原油期貨周四上漲2.7%,收報每桶92.87美元;國際基準布倫特原油上漲約4.4%,至每桶102.31美元附近。
油價走高之際,美國正在向中東增派軍事力量。《華爾街日報》援引美國官員稱,美方將向該地區部署第三個航母打擊群以及額外的海軍陸戰隊艦艇,涉及約9,000至10,000名新增人員。報道同時稱,美國總統特朗普正在考慮未來是否恢復針對伊朗的軍事行動。相關部署預計將在11月底前陸續抵達。
這一消息迅速加劇市場對中東衝突進一步升級以及能源供應受到影響的擔憂,推動原油風險溢價重新上升。
對於股市而言,油價持續上漲意味着通脹壓力可能再次升溫,也使聯儲局的政策路徑變得更加複雜。因此,美債收益率下降雖然支撐了估值,但能源價格上漲限制了投資者追漲的意願。
美光大漲3%,AI需求繼續點燃存儲芯片
個股方面,美光科技(Micron Technology)成為周四市場焦點之一,股價收漲約3%。
美光最新財報顯示,公司2026財年第四季度營收達到542.3億美元,而去年同期僅為113.2億美元,增長接近4倍;非GAAP毛利率達到87%。公司預計下一季度營收約為615億美元,上下浮動15億美元。
美光表示,人工智能基礎設施建設繼續推動高端存儲芯片需求,公司預計DRAM市場供需緊張的局面可能持續至2028年。強勁業績再次強化了市場對AI算力投資仍能支撐半導體行業增長的預期。
德意志銀行在最新季度市場展望中也認為,儘管科技股目前面臨估值偏高和金融環境收緊等壓力,但科技行業仍可能繼續成為第四季度美股表現的重要驅動力。
華爾街下一步緊盯就業數據
經歷近期債券市場劇烈波動後,美股目前正在兩股力量之間拉鋸。
一方面,如果通脹和就業數據繼續降溫,聯儲局暫停進一步加息的可能性將上升,美債收益率也可能獲得喘息空間,對科技股和其他高估值資產構成支撐。
另一方面,中東局勢以及油價仍是最大的外部風險之一。油價如果繼續維持在高位,不僅可能重新推高通脹,也可能迫使市場重新調整對聯儲局政策的判斷。
因此,在10月首個交易日三大指數雖然最終全部翻紅,但漲幅極為有限,反映華爾街仍處於高度謹慎狀態。接下來的關鍵將是就業數據能否繼續給聯儲局「暫停加息」提供理由,以及油價能否避免新一輪失控上漲。