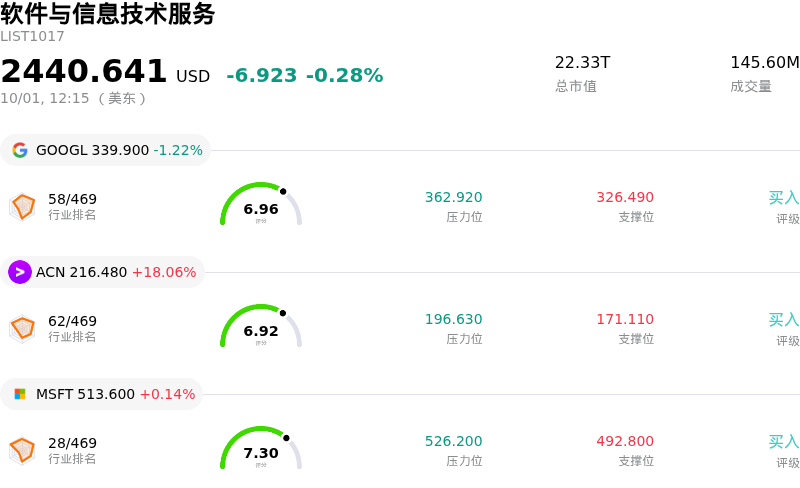
新思科技 (SNPS) 盤中上漲9.22%, 所屬行業軟件與信息技術服務下跌0.28% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 谷歌-A (GOOGL) 下跌 1.22%;埃森哲 (ACN) 上漲 18.06%;微軟 (MSFT) 上漲 0.14%。
今日是什麼導致了新思科技(SNPS)股價上漲?
受在投資者日期間發布的一系列變革性戰略公告以及樂觀的長期財務目標推動,新思科技(Synopsys)展現出強勁的看漲勢頭。里程碑式商業合作的揭曉、超出華爾街預期的強勁多年期業績指引,以及對資本分配的堅定承諾,徹底點燃了投資者的熱情。市場對此作出了積極回應,因為這些進展進一步鞏固了該公司在賦能下一代人工智能和定製芯片架構中的核心地位。
引發市場樂觀情緒的主要催化劑是與亞馬遜雲科技(AWS)達成的一項價值超過10億美元的多年期協議。根據該協議,AWS將獲得新思科技硅知識產權(IP)和設計軟件的授權,用於其定製芯片系列。該交易包含與芯片產量掛鉤的經常性特許權使用費模式,從而創造出可擴展的收入流。此外,新思科技還宣佈與OpenAI達成多年期合作關係,共同開發專用人工智能模型,旨在簡化複雜的電子設計自動化(EDA)工作流程。進一步提振信心的是,管理層將其2027財年的營收和盈利目標大幅上調至遠高於市場普遍預期的水平,同時詳細闡述了旨在到2030財年實現15%左右年營收增長的長期框架,並重啓了股票回購計劃。
華爾街分析師對此消息迅速作出反應,紛紛上調目標價。各大研究機構強調,可尋址市場總額(TAM)的擴大、收購Ansys交易帶來的協同效應釋放,以及基於使用量的軟件許可變現,為利潤率擴張和利潤加速增長創造了清晰可見的路徑。大量積極的分析師評論以及對長期盈利預測的上調提供了額外利好,鞏固了機構對該股票的強勁需求。
新思科技(SNPS)技術分析
新思科技 (SNPS) 技術面來看,MACD(12,26,9)數值14.709,處於買入狀態,RSI數值71.940處於買入狀態,Williams%R數值13.375處於超買狀態,注意關注。
新思科技(SNPS)基本面分析
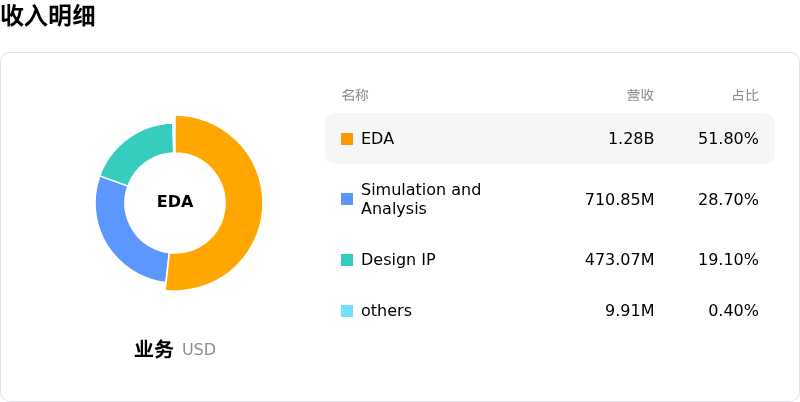
新思科技 (SNPS) 處於軟件與信息技術服務行業,最新年度營業收入$7.05B,處於行業46,淨利潤$1.33B,處於行業39。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$554.59,最高價為$700.00,最低價為$414.77。
關於新思科技(SNPS)的更多詳情
公司特定風險:
- 重組費用上升與GAAP利潤率承壓: SEC最新提交的文件顯示,新思科技已將其預估的稅前重組成本上調至4.25億美元至5億美元之間,以支付裁員遣散費和設施關閉費用。這不僅對GAAP利潤率構成持續壓力,也在全球站點戰略調整期間加劇了運營執行風險。
- 估值倍數偏高與估值壓縮風險: 在受戰略合作公告推動出現盤中大幅上漲後,SNPS目前的GAAP市盈率高達近87倍,促使傑富瑞與StoneX的分析師提示估值過高風險;若激進的前瞻性增長目標停滯,該股極易遭遇快速回調。
- 非AI終端市場宏觀疲軟: 儘管AI驅動的半導體設計勢頭強勁,但公司披露的信息和分析師洞察均指出存在「冰火兩重天」的現象,汽車和工業電子等非AI垂直領域的芯片新項目啓動停滯不前,產生了收入集中風險。
- 近期業績預估下調與機構對沖: 華爾街對當前季度每股收益的共識預期在過去30天內已被下調1.9%,而期權市場活動顯示下行看跌偏斜度上升,表明機構交易員在盤中波動後正積極購買保護。
原文鏈接