出品|虎嗅ESG組
作者|陳玉立
頭圖|視覺中國
本文是#ESG進步觀察#系列第175篇文章
本次觀察關鍵詞:碳中和
過去兩年,中國互聯網公司的綠電成績單正變得越來越漂亮。
2025年,騰訊綠色電力消費量超過40億度,綠電佔比從上一年的22%升至48.5%;阿里巴巴2026財年的可再生能源消耗量超過32億度,按其可再生能源消耗量與外購電力計算,佔比約為34.82%;萬國數據2025年可再生能源消納量達到38億度,佔總能源消耗的比例約為60%。
一些公司的比例甚至更高。快手披露,2025年其自建數據中心綠色電力購買量佔總用電量的93%。
在綠色和平與清華四川能源互聯網研究院發布的《綠色雲端2026》所統計的25家企業中,超過三分之二的企業在2025年或相應財年消費了超過1億度綠色電力,其中10家超過10億度。綠電佔比超過30%的企業,也從2024年時的1家增加至8家。
單看這些數字,互聯網行業似乎已經駛入一條確定的綠色軌道:先提高數據中心能效,再用綠電替代傳統電力,最終在2030年前後抵達碳中和。
但AI正在改寫中國互聯網公司能耗的坡度。
據國家能源局披露,2025年全國算力中心總用電量達到1700億度。按照報告援引的預測,到2030年,這一數字可能達到8000億度,佔全社會用電量的6%左右。五年間,算力中心用電規模將擴大到2025年的約4.7倍。
一邊是數十億度的綠電採購,另一邊是可能奔向千億度的算力用電。未來互聯網公司們要回答的問題大概率不再是綠電佔比有沒有提高,而是新增綠電能不能追上新增算力。
如果AI負荷一路膨脹,互聯網公司此前制定的2030目標可能面對完全不同的兌現成本——此前的碳中和目標,正在急速上漲的數據中心能耗下承壓。
目標沒有變,分母變了
一個事實是,互聯網公司的碳中和承諾大多不是在今天這輪AI熱潮中制定的。
據《綠色雲端2026》統計,25家樣本企業中,明確提出2030年及以前實現100%可再生能源目標的包括騰訊、字節跳動、快手、萬國數據、世紀互聯等9家公司;明確提出2030年及以前實現運營範圍碳中和的,則包括騰訊、阿里巴巴、字節跳動、百度、商湯科技、萬國數據、世紀互聯、秦淮數據、合盈數據、博浩數據和奧飛數據。
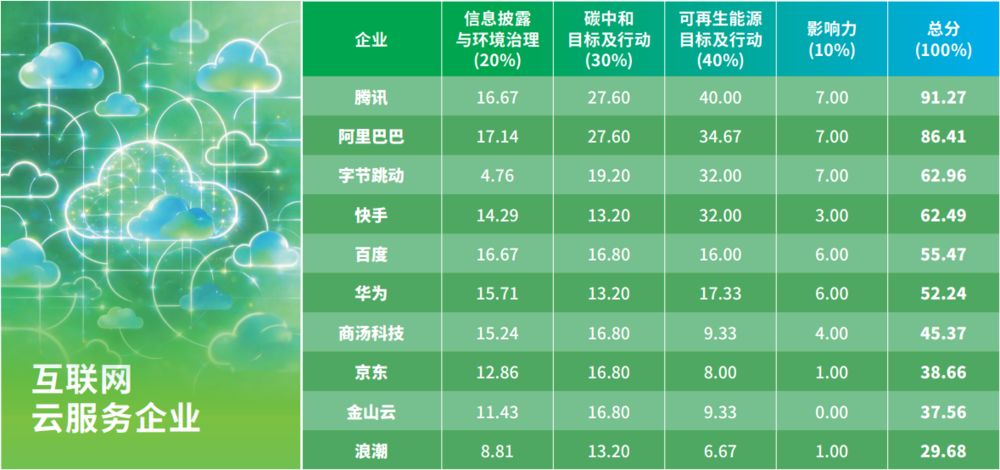
互聯網雲服務企業排名表,圖源:《綠色雲端2026》
一個共同的時間背景是,大部分頭部企業的目標,集中發布於2021年至2022年上半年。例如百度、騰訊、阿里巴巴、萬國數據、世紀互聯等公司,都在這一時期內提出或完善了自身的碳中和或可再生能源計劃。當時企業面對的核心議題是響應中國「2030年前碳達峯、2060年前碳中和」的政策目標,同時也為了應對資本市場逐步提高的氣候要求。
但在2022年ChatGPT發布後,生成式AI從一項技術變量,變成互聯網行業新的資本開支中心。這意味着,不少2030目標誕生時所對應的業務結構與今天已經大不相同。
傳統互聯網數據中心同樣耗電,但其負荷主要來自搜索、電商、社交、視頻、存儲和傳統雲計算。生成式AI則帶來了功率密度更高的GPU集群,以及從集中式訓練向持續性推理擴散的新負荷。
模型訓練可能表現為階段性的大規模用電,推理則會隨着應用滲透不斷增長。當AI助手被嵌入辦公軟件、廣告系統、搜索、電商、遊戲和雲服務之後,算力不再只在模型訓練時消耗,而會在每一次用戶調用中持續發生。
由此變化的,是企業此前對未來負荷的基本假設。假設一家公司制定2030年目標時,預計屆時總用電量為100,當前已有30單位綠電,那麼實現100%可再生能源還需要增加70單位。但如果AI使2030年總用電量變成300,它要補的就不再是70,而是270。目標日期沒有改變,目標背後的採購義務卻擴大了近四倍。
這正是AI對中國互聯網公司2030碳中和承諾最直接的影響:它未必讓目標當場失效,卻讓目標原本依賴的用電分母迅速過時。
綠色和平氣候與能源資深項目主任呂歆向虎嗅表示,如果以2022年末ChatGPT發布作為分水嶺,生成式AI快速拉升的算力和能源需求,無疑提高了互聯網行業綠色轉型的門檻。
但需要指出的事實是,頭部企業的目標和行動並沒有發生回撤。相反,大廠正在加速採購綠電。
呂歆告訴虎嗅ESG組:「企業的綠電增長已經不再停留在絕對量上。綠電正在從補充性、增量式採購,逐漸進入企業整體用電結構。與此同時,至少5家企業披露了以不同模式探索多年期綠電交易,12家企業披露了參與源網荷儲一體化或綠電直連項目的規劃與進展。」
換句話說,「企業已經察覺到,在年度綠電消費之外,長期、穩定、可追溯的綠色電力供應將進一步支撐越來越大的數據中心負荷」。
當然,這也帶來一筆尚未出現在財務報表中的「綠電負債」。這裏的「負債」並非會計意義上的負債,而是指企業為了兌現既定目標,未來必須獲得、但當前尚未鎖定的可再生能源電量。
它可以用一個簡化的公式表達:2030年綠電缺口=2030年預計總用電量×目標綠電比例-屆時已經鎖定的綠電量。
這個公式看起來簡單,實際包含三個變量。第一個是未來用電量。它取決於AI業務增長、算力利用率、芯片能效、數據中心擴張速度等因素,也是目前最難預測的分母。
第二個是目標比例。企業提出的是100%可再生能源,還是運營碳中和;覆蓋集團整體,還是只覆蓋雲業務或自建數據中心,結果會完全不同。
第三個是「已經鎖定」的綠電。年度購買的綠證、當年完成的綠電交易、跨越多年的購電協議,以及自建或投資的新能源項目,雖然都可能被納入廣義的綠色電力消費,但它們對未來供給的確定性並不相同。
如果企業只在每年末根據實際用電量購買相應綠色屬性,它解決的是當年的核算問題;如果簽署多年期合同、建設綠電直連或投資發電項目,它纔是在提前安排未來的電量與價格。
因此,AI資本開支所對應的不只是服務器、網絡和數據中心建設費用,每新增一批GPU,企業也同時增加了一筆長期能源採購義務。在過去,碳中和更多被視作一項ESG承諾;但在AI時代,它變成了一項能源規劃能力。
要補多大的綠電缺口?
中國互聯網公司離自身設立的2030碳目標承諾會越來越遠嗎?至少從現況來看,AI帶來的用電增長正在顯著提高互聯網公司兌現2030目標的難度。
一個客觀事實是,企業並沒有普遍披露2030年的用電量預測,也很少公開未來五年的完整綠電採購計劃。但前文提到的國家能源局披露的算力中心用電規模增長速度或可成為一個極限測試標準。
如果未來五年間,算力中心用電規模將擴大到2025年的約4.7倍,假設互聯網公司算力用電規模同步擴張,那麼到了2030年所需綠電規模相對當前綠電消費量的放大倍數則遠超4.7倍,而是4.7除以當前綠電佔比得到的結果。
例如一家公司當前綠電比例為50%,當前總用電為100、綠電為50。若2030年總用電擴大至470,並需要實現100%綠電,其綠電規模就要從50升至470,即擴大9.4倍。
按照企業公開披露或計算的綠電比例,五家代表性企業的極限壓力如下:
企業名稱 | 當前估算綠電佔比 | 2030年預測綠電規模倍數 |
|---|---|---|
騰訊 | 48.5% | 9.7 |
阿里巴巴 | 34.82% | 13.5 |
快手 | 93%(自建數據中心) | 5.1 |
萬國數據 | 60% | 8.1 |
世紀互聯 | 36% | 13.1 |
部分互聯網公司綠電消耗估算
這組結果揭示了一個容易被百分比掩蓋的事實:哪怕是國內頭部互聯網公司30%至60%的綠電比例,距離AI高增長情景下的2030需求,可能仍隔着接近一個數量級。
對騰訊而言,48.5%已經是頭部互聯網平台中相當高的比例。但如果其用電量在極限情景下擴大至4.7倍,並在同一邊界內實現100%可再生能源,綠電規模仍需達到當前的約9.7倍。
萬國數據的可再生能源比例已經達到約60%,但在同樣情景下,未來所需綠電規模仍約為當前的7.8倍。
不過,極限壓力並不意味着綠電註定追不上用電。
騰訊提供了一個重要的反例。其ESG報告顯示,2025年公司總用電量約為866.91萬MWh,較2024年增加約223.95萬MWh,也就是約22.40億度;同期,騰訊綠色電力消費量從141.67萬MWh升至420.80萬MWh,增加約279.13萬MWh,即約27.91億度。
換言之,騰訊2025年的綠電增量不僅覆蓋了當年的用電增量,還替代了一部分存量非綠電。其綠電佔比也由22%升至48.5%。這說明頭部企業並非不可能讓綠電暫時跑贏用電。問題在於,這種增長能否在更長周期內持續。
阿里巴巴的情況則呈現出另一面。
根據阿里巴巴2026財年ESG報告的數據,其外購電量從2024財年的497.17萬MWh,增至2025財年的676.50萬MWh,再升至2026財年的931.03萬MWh,兩年間增長87.3%。
同期,可再生能源消耗量從120.85萬MWh增至211.80萬MWh,再增至324.19萬MWh,兩年增長168.3%,增速明顯快於外購電量。
但看絕對增量,情況有所不同。2026財年,阿里外購電量比上一財年增加約254.53萬MWh,可再生能源則增加約112.39萬MWh。新增可再生能源大約覆蓋了44.2%的新增外購電量。
也就是說,可再生能源佔比在提高,可再生能源增速也在跑贏總電量增速,但當年新增的電力需求仍沒有全部由新增可再生能源承接。
萬國數據的三年變化則更能說明:提高綠電比例與減少非綠電,並不是同一件事。
2023年,萬國數據總能源消耗量為5429 GWh,可再生能源消費量為1809 GWh;2024年,總能耗升至6256 GWh,可再生能源升至2141 GWh。
這一年,萬國數據的可再生能源佔比由38%提高到40%,但用總能耗減去可再生能源後,可以發現其非可再生能源消費量反而由約3620 GWh增至4115 GWh,增加約495 GWh。
綠電比例變高了,非綠電絕對量也變高了。
到2025年,情況纔出現顯著逆轉:萬國數據總能耗增長至6547 GWh,可再生能源消費量躍升至3800 GWh,後者較2024年增加1659 GWh,遠高於291 GWh的總能耗增量。其非可再生能源消費量因此降至約2747 GWh,較上一年減少約1368 GWh。
虎嗅ESG組通過對比多家互聯網公司耗電數據後發現:當綠電增量低於總用電增量,綠電比例可以提高,但非綠電絕對消費仍可能上升;只有當綠電增量顯著超過總用電增量,企業纔會真正開始替代存量非綠電。
因此,判斷大廠能否兌現2030目標,不能只看綠電佔比,也不能只看綠電按年增速。更關鍵的指標是新增電力負荷的綠電覆蓋率。
從這個角度看,互聯網公司要關注的重點是,當AI將用電分母持續推高時,企業過去看似激進的綠電增速可能很快成為新的最低要求。
AI無疑改變了綠電採購的尺度:過去一年多買幾億度就足以形成亮點,未來則可能要以數十億度、持續多年甚至一個發電項目的生命周期來規劃。
PUE救不了大廠
在討論互聯網公司的用電量增長時,一個常見的觀點是:數據中心也在變得更節能,PUE是其中重要的衡量指標。
這個判斷本身沒有錯。
《綠色雲端2026》統計的25家企業均披露了數據中心節能降碳技術的應用,包括液冷、AI能效調優等方式;17家企業披露了餘熱回收利用的探索情況,13家設立了數據中心PUE目標。
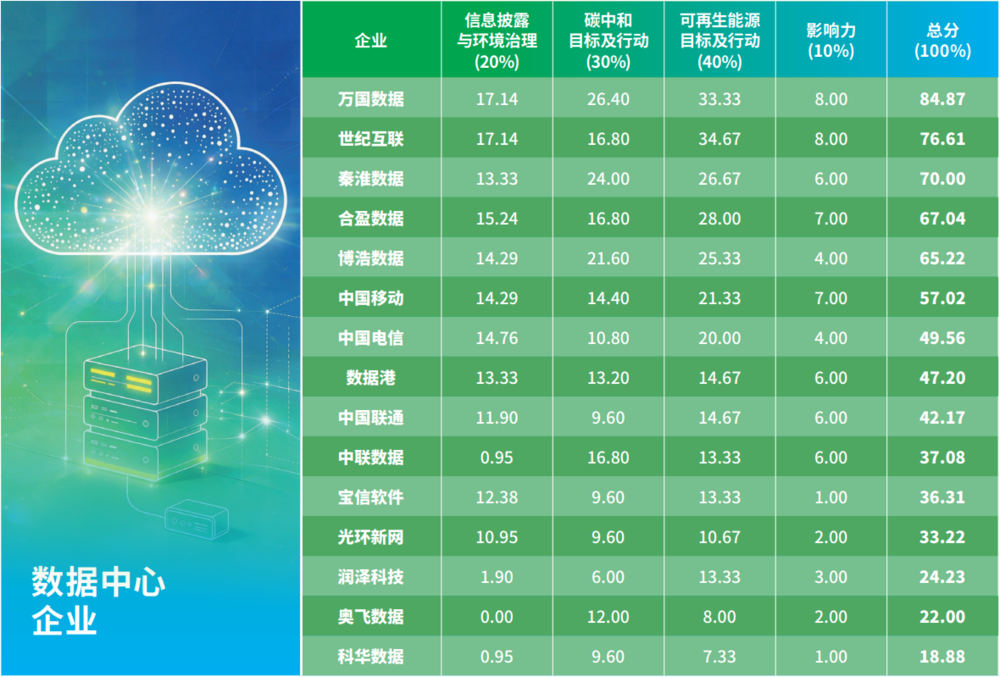
數據中心企業排名表,圖源:《綠色雲端2026》
PUE是什麼?即電源使用效率,是數據中心總用電量與IT設備用電量之比。PUE為1.3,意味着IT設備每消耗1度電,製冷、供配電、照明等配套設施還要消耗0.3度電;PUE越接近1,說明輔助能耗越低。
從工程角度看PUE仍然是重要指標,它既能衡量制冷和供電系統是否高效,也能推動液冷、自然冷卻、智能調優等技術落地。
但PUE回答的是一個局部問題:為了讓服務器運行,數據中心還要額外消耗多少電?它回答不了另一個更大的問題:企業到底部署了多少服務器和GPU?
舉一個簡化的例子。
如果數據中心IT負荷為100,PUE為1.3,總用電量就是130。後來,通過液冷和供配電優化,PUE降至1.2。但與此同時,AI讓IT負荷由100增至300,那麼總用電量不降反升,達到360。
數據中心效率提高了,但總用電接近原來的三倍。單位算力所需的配套能源下降,但算力總需求增長得更快,最終吞掉了效率改善帶來的節電量。
騰訊、阿里和萬國數據近三年的數據,已經能夠勾勒出這一矛盾:PUE持續改善,絕對用電量仍在上升。
先看騰訊。2023年至2025年,騰訊總用電量分別約為511.47萬MWh、642.96萬MWh和866.91萬MWh。兩年間,總用電量增長約69.5%,淨增約355.45萬MWh,也就是35.54億度。
同期,騰訊最新披露的可比口徑顯示,其自有數據中心PUE由2024年的1.257降至2025年的1.246。
假設IT負荷不變,PUE從1.257降至1.246,對應數據中心設施總能耗理論上下降約0.88%。但同期騰訊公司總用電量增長34.8%。
PUE在接近1之後,每下降0.01所釋放的效率空間越來越有限;而AI時代的數據中心負荷增長可能是兩位數的。
阿里巴巴的趨勢更加顯著。2024至2026財年,阿里集團外購電量從497.17萬MWh升至931.03萬MWh,兩年增長87.3%。同期,阿里雲自建數據中心年均PUE從1.200降至1.187。
在IT負荷保持不變的假設下,這一PUE變化對應的設施總能耗理論改善約為1.08%。但集團電力需求仍在快速膨脹。
萬國數據是更純粹的數據中心樣本。2023年至2025年,萬國數據總能源消耗量從5429 GWh升至6547 GWh,兩年增長20.6%;同期,其報告披露的數據中心平均PUE由1.28降至1.23。
如果假設IT負荷保持不變,PUE從1.28降至1.23,對應設施總能耗理論上下降約3.9%。現實卻是總能耗增長20.6%。
呂歆對虎嗅表示,僅依靠節能技術無法最終實現零碳目標,「即使PUE降至極致,也難以抹去‘1’背後的碳排放」。因此,虎嗅ESG組認為,PUE仍然應該是數據中心的工程底線,卻不應再被當作衡量AI綠色程度的核心終點。
在PUE之外,至少還要看三項指標:第一,總用電量是否繼續高速增長。這決定了企業需要面對多大的能源分母;第二,非綠電絕對消費量是否下降。它能避免「比例提高、化石電力仍增加」的統計幻覺;第三,新增負荷綠電覆蓋率是否達到100%。它直接反映新增算力是否帶來了新的非綠電需求。
需要強調的是,PUE並沒有「失效」。它只是被AI放回了應有的位置:PUE是效率指標,不是總量剎車;是綠色數據中心的起點,不是終點。
真正決定大廠能否兼容AI增長與2030碳目標的,不是PUE還能再降零點零幾,而是綠色電力能否持續覆蓋那個不斷擴大的「1」。
AI的下一輪競爭,拼什麼?
當AI負荷從年度採購計劃變成長期基礎設施需求,企業的綠電策略也在發生變化。
報告所使用的廣義綠電消費口徑,主要包括三類:
第一類是購買綠證等綠色環境權益;第二類是參與綠色電力交易;第三類是自建/投資綠電項目等模式。
三類方式都能幫助企業完成相應的可再生能源消費或覈算目標,但它們解決的問題並不相同。
綠證最靈活。
企業不必直接改變物理供電線路,就可以通過購買與一定可再生能源發電量相對應的環境權益,證明自身支持或消費了相應規模的可再生能源。隨着中國綠證制度不斷完善、價格指數開始發布,企業購買綠證的流程和價格信號也越來越清晰。
它適合解決合規與年度覈算問題,卻不能直接鎖定未來五年、十年的實際電量,也不能自動保證數據中心所在地在每一個時段都有足夠的綠色電力供應。
年度綠電交易比單獨購買綠證更接近真實電力消費。企業可以與發電側、售電側開展交易,將電能量與綠色屬性結合。但如果交易主要按年度或月度展開,企業仍要面對下一年度供給、價格和跨區域交易條件變化。
對於普通辦公場所,這種不確定性未必構成核心問題;對24小時運行、負荷巨大且投資周期漫長的數據中心,它會變得越來越重要。這也是多年期綠電交易開始受到關注的原因。
數據中心的特徵是大負荷、長周期。一座智算中心從規劃、建設到回收投資,往往跨越多年。如果企業只在每年根據實際用電臨時採購綠電,它無法提前鎖定長期成本,也很難確認未來新增算力是否能獲得足夠的綠色供給。
多年期交易則嘗試把發電企業和數據中心的需求綁定起來:一端獲得相對穩定的消納與收入預期,另一端獲得更可預測的電量和價格。
2026年4月,國家發展改革委、國家能源局、工業和信息化部、國家數據局發布《關於促進人工智能與能源雙向賦能的行動方案》,明確鼓勵新建算力設施與可再生能源發電企業簽訂多年期綠色電力交易合同。
這不是一個單純的環保倡議,而是在承認一個產業現實:AI數據中心已經成為電力系統中的大規模長期負荷。
綠電直連和源網荷儲,則向前走了一步。
綠電直連通過相對直接的線路關係,將新能源發電項目與用電負荷連接起來,提升新能源電力的就近消納水平。源網荷儲則把發電側、電網、數據中心負荷和儲能系統放進一套協同體系中,試圖解決風光電波動與數據中心穩定用電之間的矛盾。
它們相較於綠證和短期交易,更接近「組織實際能源供給」,但門檻也更高。
企業不僅需要判斷未來負荷,還需要參與電源、線路、儲能和調度安排;不僅要有采購能力,還要有資金、項目管理以及與電網、發電企業、售電企業協同的能力。
因此,可以把企業當前的綠電策略理解為兩種方向。
第一種是購買綠色屬性。
企業主要通過綠電交易和綠證匹配當年的實際用電。其優點是靈活,初期資金壓力較小,能夠快速提高披露口徑中的綠電比例;缺點則是長期電量和價格確定性有限,且企業對物理能源供給的控制較弱。
第二種是增強長期供給確定性。
企業通過多年期交易、綠電直連、源網荷儲或新能源項目投資,將未來的算力負荷與更長期的綠色能源安排綁定。它更重、更復雜,也要求企業更早預測未來用電,但更適合AI數據中心的大負荷和長周期特徵。
目前,還不能簡單斷言第二類企業已經獲得更低的算力成本、更快的投產速度,或者形成了明確的商業壁壘,但趨勢已經出現。
據《綠色雲端2026》統計,已有5家企業披露以不同模式探索多年期綠電交易,12家披露參與源網荷儲一體化或綠電直連項目的規劃和進展。企業開始把綠電從年度採購品,變成長期能源規劃的一部分。
這背後的驅動力不僅是碳目標。
首先是供給穩定性。AI數據中心需要全天候運行,而風電、光伏具有波動性,企業必須考慮儲能、電網兜底和負荷調度。
其次是價格。用電量達到十億度、數十億度後,電價的輕微波動都會變成顯著的運營成本。長期合同可以提供更穩定的價格預期,但也意味着企業需要承擔長期承諾及負荷預測錯誤的風險。
再次是項目落地。隨着數據中心逐步被納入綠電消費比例、節能審查和碳排放管理,企業能否說明新增算力如何獲得低碳電力,會越來越影響其能源規劃。
最後是目標兌現。年度購買綠色屬性可以幫助企業完成當期覈算,但要在總用電快速增長的情況下連續多年提高綠電比例,企業最終仍需要擴大真實、可持續的供給來源。
所以,「控電」並不是控制電網,也不意味着企業可以完全擺脫公共電力系統。更準確地說,它是企業對電量、價格、綠色屬性和長期供給進行組織的能力。
過去,大廠擴張算力時,最稀缺的是芯片、服務器和機房。現在,電力開始成為與這些資源並列的約束。企業買到GPU,只是獲得了計算能力;只有為GPU找到長期、穩定、價格可承受的電,算力才能真正落地。
AI上半場爭的是誰有更多GPU,下一階段爭的則可能是:誰能讓這些GPU長期通電,而且儘可能使用綠色電力。
未來要看兩張成績單
到2030年,國內互聯網公司可能會同時交出兩張成績單。
第一張是企業公布的ESG成績單:是否實現運營碳中和,是否達到100%可再生能源,綠電佔比提高到多少,PUE降低到什麼水平,購買了多少綠電和綠證。
這些指標仍然重要。沒有目標、沒有披露、沒有采購,企業就不可能完成能源轉型。
但只看這張成績單,還不足以判斷AI時代的真實減排效果。
第二張是更接近產業現實的能源成績單:總用電量增加了多少,非綠電絕對消費是否下降,新增負荷有多少被新增綠電覆蓋,市場法排放下降的同時位置法排放如何變化,企業有多少綠電來自年度採購,又有多少已經通過長期合同、直連項目和能源投資被提前鎖定。
第一張成績單回答的是企業是否完成了自己設定的目標。第二張成績單回答的是,在AI算力大幅擴張之後,企業有沒有真正減少對非綠色電力的依賴。
一家公司的綠電佔比可以從20%升至40%,但如果總用電翻倍,其非綠電消費仍可能增加;另一家公司即使總用電繼續增長,只要綠電增量顯著超過用電增量,也可能開始替代存量非綠電。
所以未來最值得看的指標不是綠電比例本身,而是綠電與用電兩條曲線誰更陡。
需要肯定的一點是,前文提到的所有公司都在進步,但它們面對的終點也在移動。
過去,大廠可以依靠降低PUE、增加年度綠電採購,一步步改善自己的ESG表現;未來,它們需要在算力擴張之前就預測負荷、安排電源、簽署長期合同,並承擔更復雜的能源組織成本。
真正能守住承諾的,不會只是最會買綠證、最會降低PUE的公司,而是那些能讓綠電增長長期跑贏算力增長,並提前為未來擴張的算力安排好提前量的公司。
本內容未經允許不得轉載。授權事宜請聯繫 hezuo@huxiu.com。
End