人工智能正在推動半導體行業實現前所未有的增長,同時顛覆長期以來的行業發展態勢,並重塑價值來源。
儘管半導體行業歷來屢屢超出市場預期,但2026年年初的行業表現依舊令人震驚。
7月,半導體銷售額按年增幅創下40年新高,此後不久,市場營收首次突破1萬億美元。無論以哪種標準衡量,這種增長規模都可以說是非同尋常的。
與其他多個行業一樣,人工智能的興起是半導體行業實現爆發式增長的根源。
五大超大規模雲服務商公布,計劃在2026年投入約8000億美元資本支出,2027年投入1萬億美元,其中絕大部分資金將投向人工智能基礎設施。這一趨勢推動前沿芯片與存儲器的平均銷售價格大幅超出預期水平,行業增長因此遠高於市場此前預判。
受上述發展態勢影響,分析師紛紛上調半導體行業未來增長預期。在基準情景下,我們目前預測,到2030年半導體市場規模將達到2.3萬億美元,較我們2025年秋季預估的1.6萬億美元高出約44%。
增長的速度與規模表明,如果人工智能持續發展,或將永久重塑半導體行業延續已久的增長模式。雖然半導體市場向來具有強周期性,但人工智能或將開啓一段持續增長時期,同時維持前沿芯片與存儲器的高平均銷售價格。
全新的市場預測
我們在2025年秋季開展測算時,設定了三種情景來評估半導體市場規模的發展走向,測算區間為1.1萬億‑1.8萬億美元,基準情景為1.6萬億美元。本次我們沿用相同測算方法,得出當前基準情景下市場規模將達2.3萬億美元(整體預測區間為1.7萬億‑2.6萬億美元)。
本次預測數值大幅上調,主要原因是前沿芯片與存儲器這兩大拉動行業絕大部分增長的細分領域,其平均銷售價格已大幅上漲,且預計價格還會繼續走高。受數據中心擴張驅動,這類芯片供給有限,但需求激增。我們最新的晶圓出貨量預測顯示,到2030年,晶圓整體複合年均增長率約為7%,與2025年秋季分析結果基本一致。但已公布的晶圓廠擴產規模不足以消弭供需失衡、緩解價格上行壓力。
我們當前不同情景的核心差異,來自對前沿芯片、存儲器(尤其是DRAM和高帶寬存儲器HBM)平均銷售價格的假設。和所有預測一樣,最終落地的情景將由市場實際發展決定。若要實現2030年市場規模2.3萬億美元的基準預測,需要滿足多項市場條件,包括全球經濟保持穩定、數據中心維持大規模投資。結合當前市場發展態勢來看,支撐基準情景的各項條件有望在2030年達成,而更為悲觀的低基準情景發生的可能性正不斷降低。
實現基準情景的必要條件
要達成基準情景,需要滿足多項條件。部分條件已經落地,另一些也顯現出實現的初步跡象:
數據中心擁有充足資金:基準情景要求,到2030年數據中心累計資本支出達到2.7萬億美元。我們認為,依託超大規模雲服務商經營現金流與私人資本孖展,該資金規模具備實現可能性。
人工智能產生真實投資回報率:只有企業客戶看到切實回報,纔會持續為人工智能投入資金。倘若出現「人工智能寒冬」,即行業增長不及預期、投資回報率慘淡,數據中心資本支出將出現大幅收縮。編碼等早期落地應用案例已經證明,人工智能可以帶來真實投資回報。同時,受超大規模雲服務商投資與地緣競爭推動,行業資金供給依舊充裕。
能源供給充足且成本可控:人工智能數據中心屬於高能耗設施。基準情景假設,市場各方能夠破解當下包括成本層面在內的電力約束,保障擴產按計劃推進。在美國,要滿足至2030年的數據中心用電需求,需要啓用多種電力方案,部分方案成本更高,還會帶來額外碳排放,但目標具備可行性。中國與中東地區歷來習慣新建產能匹配市場需求,我們判斷兩地到2030年同樣能夠克服電力瓶頸。但歐洲的進度或將落後於其他地區。
成本持續下降:推理(即運行已訓練模型響應用戶查詢的持續運算過程)的成本需要下降3‑4個數量級,才能擴大人工智能普及度,維持半導體的高需求。各家企業公布的網絡/光子、存儲器、軟件及算法創新路線圖,讓這一成本下降目標的可行性有所提升。
供需持續失衡:前沿芯片、高帶寬存儲器供給持續緊缺,才能支撐基準情景中設定的高平均銷售價格。該條件大概率可以達成,當前支撐高利潤率的供給緊缺局面預計還將持續至少3‑5年。
全球經濟保持穩定:宏觀環境需要維持相對平穩。如果發生重大經濟衰退或是貿易中斷,投資者可能推遲人工智能、數據中心相關支出。受當前地緣局勢動盪影響,宏觀走勢依舊難以預判。
當然,未來發展仍可能出現意料之外的狀況。半導體企業在制定戰略規劃時,應當充分考量多種情景,在把握價值創造機遇的同時,做好風險抵禦。
本次測算全面考量了無晶圓廠企業、具備內部芯片設計能力的原始設備製造商、自有芯片業務廠商創造的市場價值,同時納入更多中國本土企業的細分數據。這套精細化測算方法得出的預測值往往高於其他分析師。作為參照,有一位頭部分析師同樣預測2030年市場規模可達2.3萬億美元,另有兩位分析師給出的預測區間為1.7萬億‑2萬億美元。
人工智能拉動需求激增
本次更新分析的動因之一,是2026年上半年半導體銷售額按年大幅攀升,創下自20世紀80年代中期以來的最高水平(圖表1)。上一次可與之參照的增長出現在20世紀80年代,而彼時市場規模僅為當前的2%左右。
圖表1:半導體銷售額按年增速在2026年創下40年新高
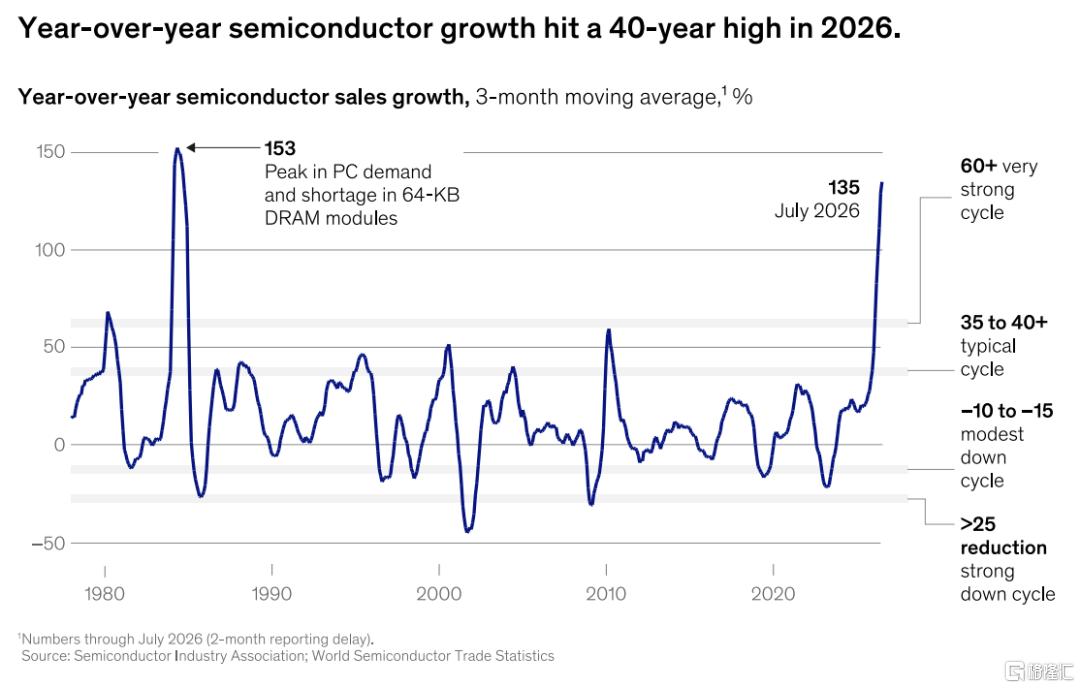
數據截至2026年7月,來源:美國半導體行業協會《全球半導體貿易統計》
基於半導體市場當前發展軌跡,我們上調至2030年的複合年均增長率預測至19%;2025年秋季該數值為13%,遠高於2014‑2024年9%的歷史平均水平。但不同細分市場的增長表現將分化顯著。服務器與數據中心芯片是近期行業增長的核心驅動力,未來仍將是最強增長引擎。該板塊營收預計將從2025年的3300億美元增長至2030年的1.2萬億美元,複合年均增長率達29%(圖表2)。無線板塊位居第二,增量為2050億美元,複合年均增長率10%。
圖表2:基準情景下全球半導體市場規模
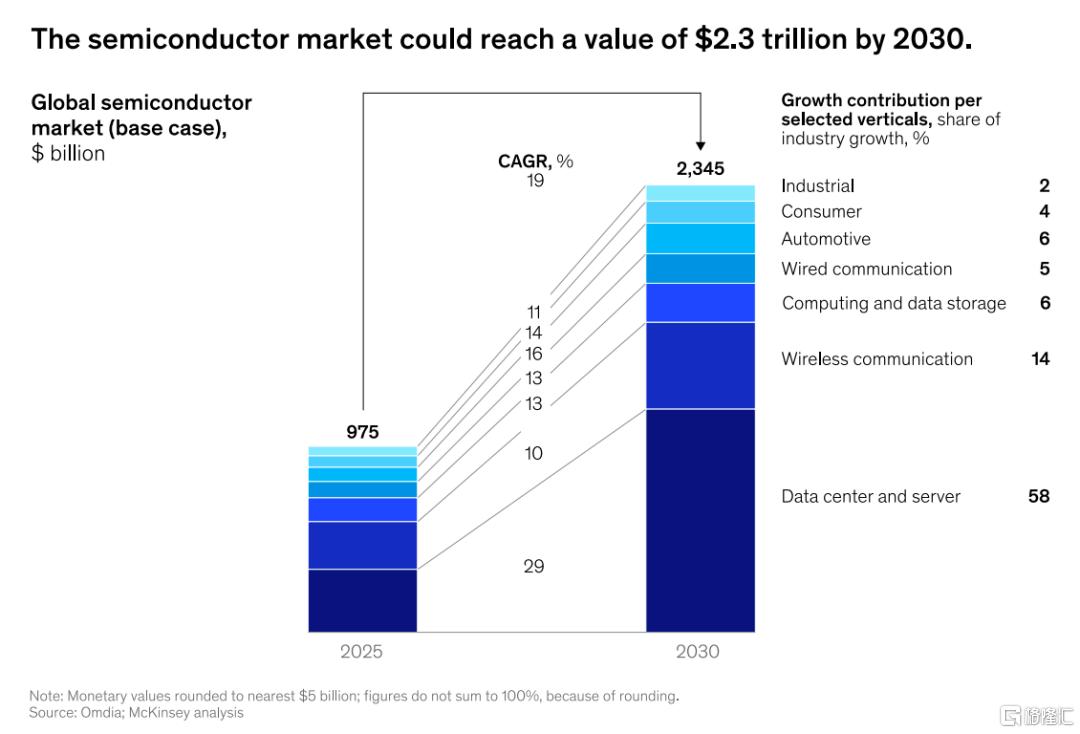
來源:Omdia、麥肯錫分析
各板塊新增增長很大一部分來自供需失衡加劇帶來的平均銷售價格上行。這與行業過往發展模式截然不同。
除非芯片廠商大幅超前於需求擴充產能,否則數據中心的持續擴張將維持較高平均銷售價格。但即便新建制造產能爬坡也需要漫長周期,我們判斷,大規模擴產至少要到下一個十年纔會落地。
技術棧中的頭部參與者
我們也重新梳理了技術棧內的頭部企業格局。
延續2026年早些時候的趨勢,前沿製程(本文定義為7納米及以下)芯片與存儲器(尤其高帶寬存儲器HBM)仍是兩大增長核心引擎。2025‑2030年間,二者出貨量與平均銷售價格同步上漲,這種雙重利好的局面在半導體發展史上十分少見(圖表3)。與之相對,先進製程與成熟製程芯片出貨量增長相對平緩,平均銷售價格將持續下行。
圖表3:到2030年,前沿芯片與存儲器將拉動半導體行業絕大部分營收增長
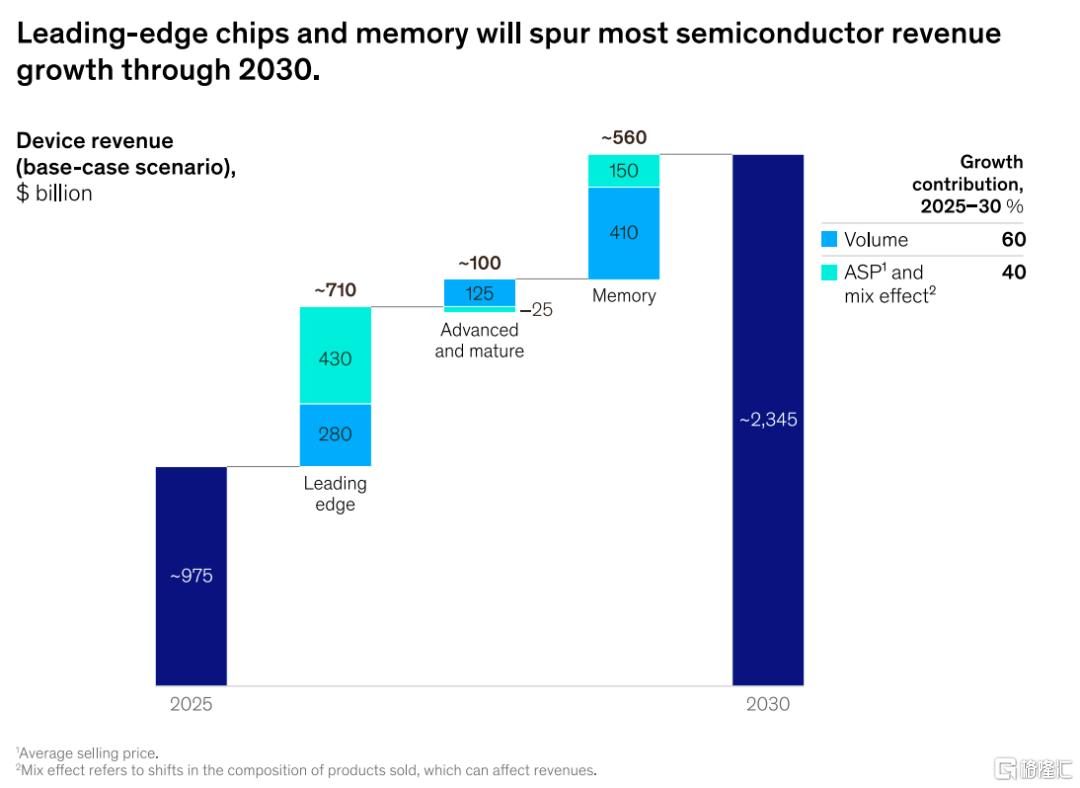
來源:麥肯錫公司
前沿芯片發展趨勢
歷史數據顯示,晶圓平均銷售價格在發布後的前兩年往往趨於下滑。舉例而言,28納米晶圓年均降幅約10%,150納米晶圓年均降幅約25%。但受人工智能、高性能計算的旺盛需求疊加產能約束影響,當前3納米、5納米晶圓的平均銷售價格每年上漲2%甚至更高。
平均銷售價格大幅提升,疊加出貨量與產品結構效應,到2030年前沿芯片市場價值增量或將達到7100億美元。
存儲器發展趨勢
人工智能模型需要大容量存儲器存儲模型參數、高速處理數據。推理階段,上下文窗口(模型生成回答時可參考的信息總量)越大,存儲器需求越高;同時併發用戶數量、token總量增加,存儲器需求也會隨之抬升。
高帶寬存儲器緊鄰處理器(GPU/CPU),提供充足帶寬,保障昂貴的計算資源高效運轉。每比特存儲對應的DRAM晶圓產能需求遠高於傳統存儲器,同時還需要更復雜的堆疊與封裝工藝。
過去幾年人工智能快速普及,存儲器(尤其是DRAM、HBM)需求增速遠超供給。存儲器暫無替代方案,供給緊缺直接推高平均銷售價格。自2023年初以來,DRAM價格大約上漲6倍,抹平過去15年的價格下跌,平均銷售價格重回2011年水平(圖表4)。當前DRAM平均銷售價格,較過去45年間同等產量規模對應的歷史價位高出550%。
存儲器供給緊缺短期缺少有效的解決手段。企業雖可以重構產品來降低DRAM/NAND閃存用量,但該工作耗時長,無法立刻緩解緊缺;其他可選方案包括推遲生產或是切換新一代技術。部分企業已經開始落地長期解決方案,主要包括:
投資新建晶圓廠,擴大DRAM、高帶寬存儲器製造產能;
探索先進封裝方案,例如更高層數的HBM堆疊、2.5D/3D集成,以此提升存儲器密度與帶寬;
通過下一代技術提升單塊晶圓的DRAM比特存儲密度。
倘若上述方案落地見效,存儲器供給或在2027年前後追上需求,價格將遵循半導體行業的周期規律開始回落。但即便到那時,存儲器平均銷售價格仍會高於歷史常態水平。
圖表4:近期DRAM價格上漲抹平了15年的價格下行
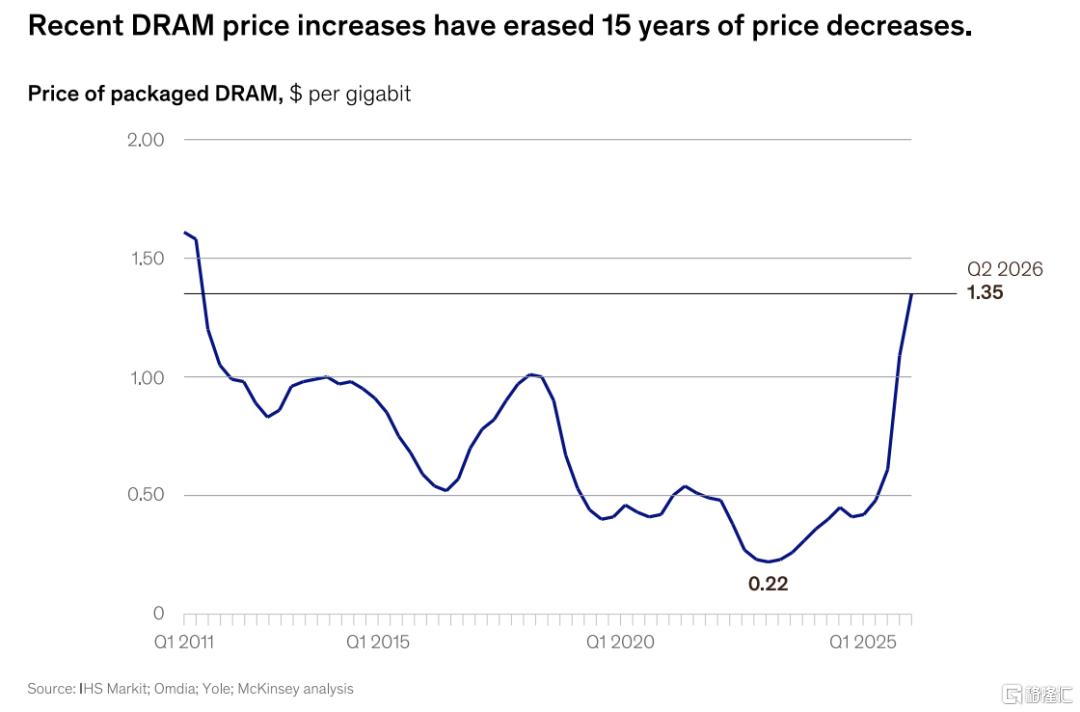
來源:IHS Markit、Omdia、Yole;麥肯錫分析
高帶寬存儲器現貨市場毛利率預計將從2024年約80%回落至2030年約50%,核心誘因是加速器領域競爭加劇,而非平均銷售價格下滑。即便毛利率下行,存儲器依舊屬於優質賽道;基準情景預測,到2030年該板塊市場價值增量將達5600億美元。
先進製程與成熟製程發展趨勢
除前沿邏輯芯片與存儲器外,人工智能增長同樣惠及大量先進、成熟製程應用及產品。包括可重新配置、適配快速迭代AI架構的現場可編程門陣列,面向特定工作負載的互聯與數據流器件,以及數據中心電力電子器件。光子、電力電子等細分賽道或將迎來高速增長,但整體來看,2030年前先進、成熟製程板塊增長力度不及前沿芯片與存儲器。該板塊出貨量會繼續提升,但平均銷售價格下行,整體市場增量預計約1000億美元。(注1:本文中先進製程定義為22‑65納米,成熟製程指代製程規格更大的工藝。)
半導體行業正朝着2030年2.3萬億美元的市場規模邁進,人工智能數據中心的大規模建設是核心驅動力。那些按照約1萬億美元市場規模製定規劃的企業,低估了行業發展機遇。增長不僅僅來自出貨量提升:人工智能加速行業向高價值前沿芯片、高帶寬存儲器傾斜,推高平均銷售價格,改寫行業經濟邏輯。這些力量或將永久重塑行業競爭格局。最終脫穎而出的領軍企業,必然願意重新校準投資方向,並且敢於加大投資力度。