10月8日,美國銀行策略師認為,如果10年期美債收益率接近其5%的年底目標,小盤股可能迎來反彈。不過,由於高槓杆和再孖展風險依然存在,該行仍更青睞中盤股。與此同時,基準10年期美債收益率周三一度躍升至5.36%,在美國政府拍賣該期限國債前幾個小時創下24年來的新高。
美銀:小盤股風險加劇,中盤股更穩妥
美國銀行策略師吉爾·凱里·霍爾在給客戶的報告中寫道,從歷史上看,當10年期美債收益率超過6%時,羅素2000指數的遠期市盈率會下降。但當收益率在6%至8%之間時,每股收益(EPS)修正值高於平均水平,這表明過去的估值收縮與更強的盈利增長同時發生。
因此,在6%至7%的收益率區間內,小盤股的平均回報從歷史上看並不弱。如今,羅素2000指數的市盈率已經低於此前5%-6%和6%-7%利率環境下所見的歷史平均水平。
儘管估值已被壓縮,但結構性變化使小盤股比以往周期更容易受到高利率衝擊。小盤股市盈率與10年期美債收益率之間的負相關性已達到歷史最高水平,原因是企業槓桿高企,以及羅素2000指數中不盈利公司的比例創歷史新高。
美銀指出,高利率——部分由聯儲局加息預期推動——構成直接挑戰,因為小盤股約一半債務是短期或浮動利率債務,且未來五年內到期的長期債務佔比正在上升。
美銀預計,到年底10年期美債收益率將為5.0%。如果收益率企穩,這將為小盤股反彈提供契機。但該行警告稱,在經濟數據疲軟或金融環境收緊之前,收益率可能維持在高位或進一步上升。
因此,美銀繼續建議超配中盤股而非小盤股,理由是中盤股的利率風險較低,且下半年盈利復甦情況與小盤股相似。
哪些中盤股值得關注?
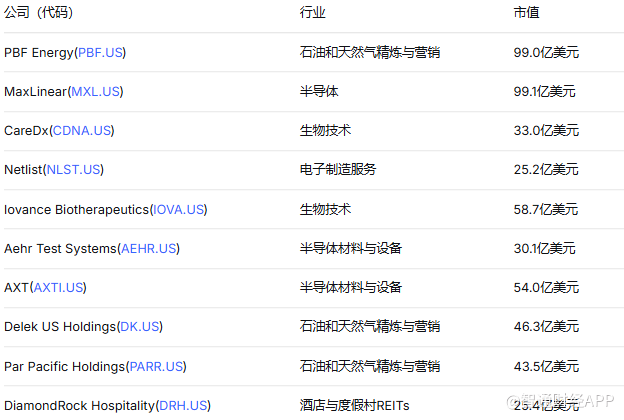
鑑於美銀更青睞中盤股,以下為Seeking Alpha量化評級系統篩選出的排名靠前美國中盤股,覆蓋能源、半導體、生物科技、電子製造和酒店REITs等領域,供投資者參考: