智通財經APP注意到,在一場慘烈的國債拋售之後,法國目前有近2150億歐元(約合2410億美元)的公司債交易價格低於同期限國債,即被視為比政府債券更安全,這一規模較2026年初增長了近18倍。
據彙編的數據,周三法國高評級公司債總盤子中約38%的收益率低於同期限國債。而今年年初,這一規模僅為120億歐元。
這種顛覆傳統市場層級的現象並非全新事物,但在法國迅速升級。市場擔憂集中在赤字目標落空、新預算案僵局,以及即將到來的總統大選,這場大選可能將法國帶向截然不同的方向。
隨着市場對政府債券的信心被侵蝕,公司債,尤其是歐萊雅、石油天然氣巨頭道達爾能源這類國際業務佔比高的企業債券,如今已成為最安全的避風港之一。
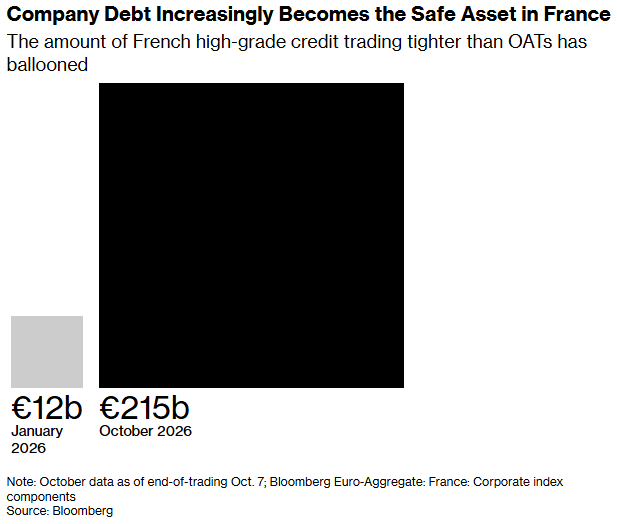
在法國,公司債務正日益成為一種安全的資產
忠利投資高級信用策略師Elisa Belgacem表示,「法國的主權故事和企業信用故事已經越來越脫節。」企業和銀行「繼續享受着強勁的投資者需求,凸顯出市場對發行人基本面的信心以及全收益率的吸引力」。
總部位於巴黎的液化空氣集團就是最新例證。這家工業氣體製造商周二發行20億歐元債券,吸引了約125億歐元的投資者認購,其中兩個固定利率品種的收益率均低於法國國債。
對PGIM歐洲投資級公司債主管Edward Farley而言,關鍵因素在於企業的收入來源地。以歐萊雅和路威酩軒(LVMH)為例,「除了註冊地在法國之外,法國因素對它們的影響也就僅此而已,」他說。
不過Farley對法國銀行更為謹慎,因為銀行與國債市場的關聯更為緊密。無論是直接持有主權債務,還是貸款間接受經濟政策影響,銀行都與國家風險休慼相關。法國銀行債的違約保險成本已飆升至高於其他歐洲同行的水平。
極端案例
儘管法國是公司債與國債收益率倒掛的極端案例,但這一動態在發達經濟體中已醞釀多時。
傳統上,主權債務是債券市場安全性的基準,因為政府在資金短缺時可以加稅。但隨着各國赤字不斷膨脹、各黨派政客都難以將其控制住,資產負債表強健、財務紀律嚴明的企業反而成了更好的選擇。
去年,微軟曾因市場擔憂美國減稅對預算的衝擊,債券交易成本一度短暫低於美國國債。更早之前,在歐元區主權債務危機期間,部分西班牙和意大利公司債也曾比本國國債更便宜。這也是新興市場投資者更常面對的情形。
在法國,自2024年年中馬克龍在歐洲議會選舉慘敗後宣佈提前大選以來,政治不確定性一直是債券市場的持久主題。到當年年底,已有少數公司的債券收益率開始低於法國國債(OAT)。
但如今這一現象已普遍得多,而且公司債倒掛的規模可能繼續擴大。法國大選還有六個多月,而國債拋售已開始波及其他市場。
巴克萊信用策略師Melissa McCallum表示,國內國債收益率曲線充當信用市場下限的典型情形「在主權承壓時期可能會失效」。
「不過值得注意的是,跌破OAT曲線的並不只是高評級信用債,許多BBB級債券的利差也已收窄至其下方,」她說。