智通財經APP獲悉,分析機構Eudaemon Research在一份最新報告中重新審視了美光科技(MU.US)NAND業務前景。該機構此前判斷,在美光業務結構中,DRAM比NAND更具韌性,NAND價格與需求將較快回歸正常。
但美光最新Q4財季數據使其修正這一觀點:NAND已不再是一個同質化市場,消費級NAND與企業級數據中心SSD的供需、定價邏輯正在明顯分化。
數據中心SSD重塑NAND收入結構
美光Q4財季顯示,其SSD部門數據中心收入約100億美元,為上年同期的10倍,並佔NAND總收入的約三分之二。同期,美光NAND總收入為141億美元,按月增長42%,價格按月上漲約30%。按後續口徑,數據中心SSD佔NAND收入比重已進一步升至約70%。
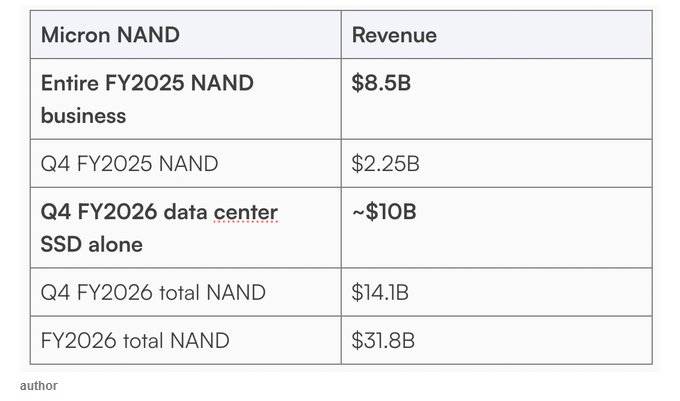
僅一個季度的數據中心SSD收入,就已超過美光上一年全年NAND業務收入。
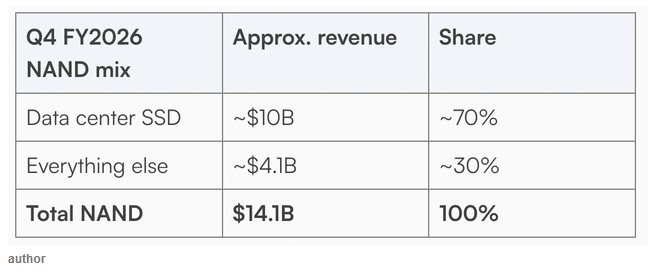
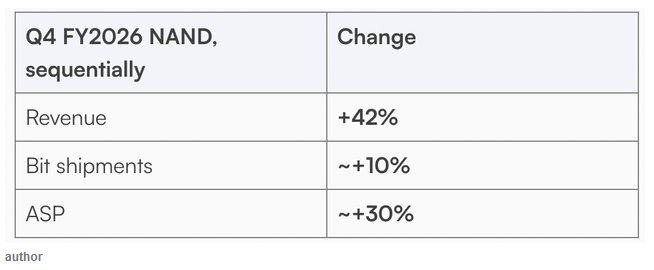
報告強調,這一變化並非單純出貨量增長,而是美光NAND產品結構向高價值數據中心SSD傾斜。
隨着業務重心從消費級市場轉向企業級市場,美光對消費級NAND周期波動的依賴度下降,數據中心SSD的定價與需求正在成為更關鍵的盈利變量。
企業級SSD與消費級NAND走勢分化
TrendForce最新預測顯示,NAND短缺預計將在2027年下半年緩解,屆時將有額外產能釋放。但新增產能的主要吸收方並非智能手機和筆記本,消費電子仍佔NAND市場約40%,其需求疲弱仍構成壓力。
不過,企業級SSD需求今年預計增長超過80%。雲廠商持續擴展AI推理,而大部分新增供應已被提前鎖定,企業級SSD在Q4有望出現顯著價格上漲。
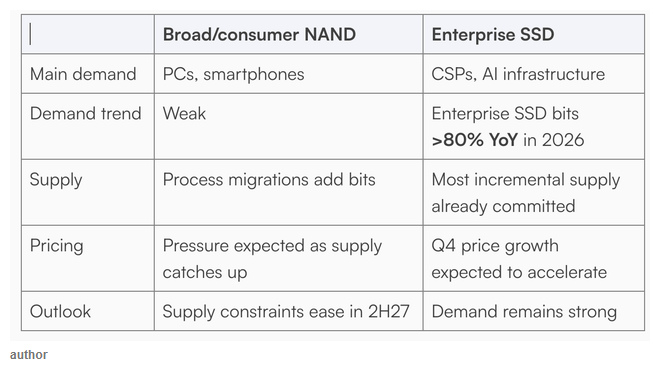
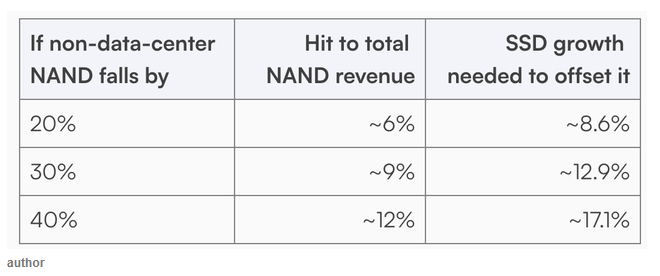
這就意味着,若美光約70%的NAND收入來自價格預計上行的市場,消費級NAND的調整可被企業級SSD增長抵消。報告測算顯示,即使非數據中心NAND業務收入下降30%,美光NAND總收入也僅下降約9%;只要SSD收入增長13%,即可抵消這一衝擊。考慮到分析師預期企業級SSD需求增長超過80%,相關下行風險已不再顯得突出。
KV緩存卸載與機械硬盤替代構成需求驅動
美光將企業級SSD需求歸結為兩大驅動:KV緩存卸載和機械硬盤替代。HBM和DRAM在存儲大量數據時成本高昂,但其速度優勢不可替代。隨着AI上下文規模擴大和推理持續運行,大量數據尤其是KV緩存可轉移至SSD。
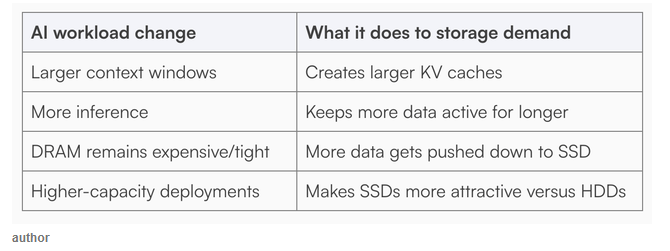
摩根大通分析師Harlan Sur曾在美光Q4電話會上表示,美光參與了英偉達(NVDA.US)SCADA計劃,該計劃旨在實現GPU直接訪問存儲;他還指出,越來越多KV緩存工作正轉向存儲。美光CEO Sanjay Mehrotra對此大體認同,並稱上下文增長正推動HBM至DRAM再至SSD的存儲層級擴張。
報告稱,這與美光100億美元數據中心SSD收入直接相關。美光已在全球最大規模數據中心部署中獲得設計訂單。雖然難以證明所有訂單均與KV緩存卸載或SCADA相關,但相關需求已體現在實際部署中,美光SSD業務正快速增長。
美光在企業級SSD份額高於其NAND供應地位
由此引出關鍵問題:美光能否在該市場搶佔足夠份額,從而享受超額收益?
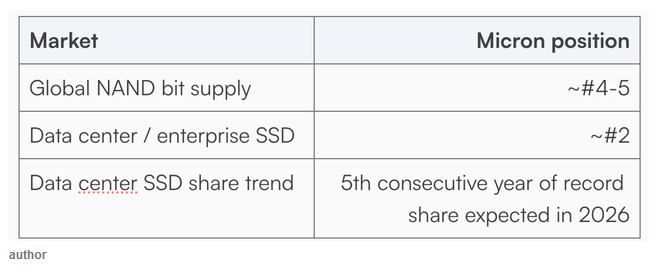
事實上,美光並不需要成為最大NAND生產商,才能在企業級SSD市場獲勝。Harlan Sur在電話會上指出,美光在企業級SSD領域的實際份額遠高於其原始NAND供應份額,這使其能夠獲得更高的單位比特價值。
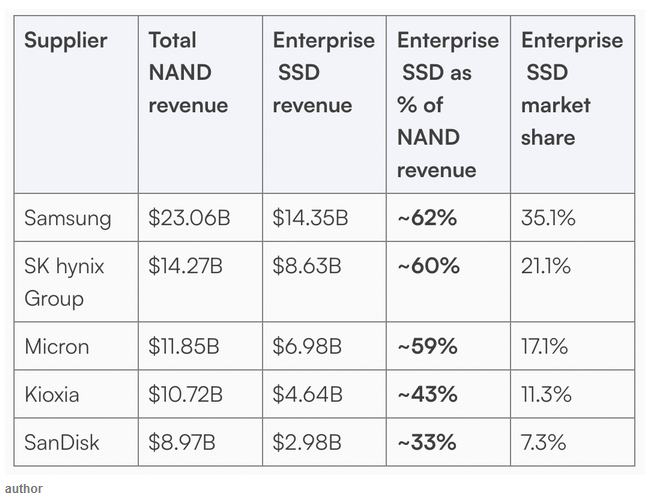
TrendForce對2026年二季度的收入結構估算顯示,美光並非唯一企業級佔比偏高的廠商。三星(SSNLF.US)和SK海力士(SKHY.US)的企業級佔比均更高。三星憑藉176層QLC、PCIe 5.0產品,以及向同一服務器客戶同時供應DRAM和NAND的能力,處於明顯領先地位。SK海力士則擁有Solidigm高容量QLC產品線,併疊加自身TLC產品。
美光的優勢可能在於轉型速度:其Q2企業級SSD收入按月增長126.3%,為前五大廠商中最快;此前59%的佔比已經過時,當前已超過70%。
盈利端改善跡象明顯,估值邏輯微調
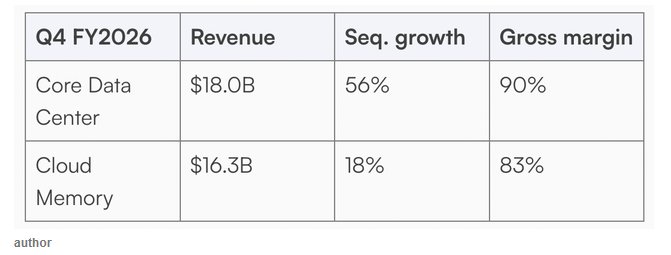
美光未單獨披露數據中心SSD毛利率,因此無法精確判斷上述約100億美元收入對應的盈利水平。但Eudaemon Research認為,仍可從其他指標獲得定性判斷:美光核心數據中心業務收入按月大幅增長,毛利率達到90%;雲內存業務表現相對不那麼突出,因為提價收益被更高的HBM產品組合佔比所抵消。由於核心數據中心業務還包含DRAM,無法與SSD直接對應,但該機構認為,隨着美光向數據中心SSD傾斜,其業務指標正在極高水平上改善,這一趨勢已較為清晰。
在估值層面,該機構曾採用美光FY2028每股收益215美元、7倍市盈率,給出約1500美元公允價值。當時其假設NAND將先於DRAM正常化。如今,該機構對這一假設的把握下降。NAND出貨量未來仍可能正常化,但只要美光能將更多NAND用於企業級SSD,就可抵消NAND供需正常化帶來的收入衝擊。
Eudaemon Research暫未調整其215美元的每股收益預測,原因是美光未提供足夠的數據中心SSD利潤率細節,無法精確上調10至20美元。但該機構表示,215美元已不像兩個月前設想的那樣激進。其維持1500美元公允價值,並繼續給予美光「買入」評級。與之前不同的是,該機構現在對美光NAND業務盈利端更有信心。