炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:證券之星
近期,據多家媒體報道,智元靈犀X2機器人出現在愛仕達(002403.SZ)的部分線下門店,開始為期三天的直播導購活動。而此前二級市場的反應遠比門店裏的機器人更「躁動」。9月6日,公司因連續兩日收盤價漲幅偏離值累計超20%發布異動公告,隨後又因連續三日跌幅偏離值累計超20%再度公告。不過,9月1日至9月30日,愛仕達股價區間仍上漲9.53%。
證券之星了解到,愛仕達於今年開始佈局人形機器人領域,並於7月與智元創新簽署全面戰略合作協議。然而在概念熱度升溫的同時,公司財務數據卻呈現出另一番景象:截至今年9月6日,公司具身智能機器人業務僅實現營收13.72萬元,對整體營收貢獻甚微。在上半年仍身處大幅虧損的背景下,愛仕達的轉型敘事正面臨現實檢驗。
01、具身智能收入不足20萬元
數據顯示,從今年初至9月末,愛仕達股價的區間跌幅達到19.59%,然而若單看今年9月的股價表現,則因人形機器人概念升溫而出現明顯反彈。
具體看,9月3日、9月4日,愛仕達連續兩個交易日收盤價格漲幅偏離值累計超過20%,構成股票交易異常波動,其中9月4日,愛仕達漲停收盤,報11.28元。但此後股價於9月9日起連續下挫,當日收跌9.08%至12.41元;9月10日續跌5.72%至11.70元,9月11日進一步跌停,報收10.53元。由於連續3個交易日收盤價格跌幅偏離值累計超過20%,愛仕達於9月11日晚再度發布股價異常波動公告。
股價的劇烈波動,源於愛仕達被貼上了「具身智能概念股」的標籤。證券之星了解到,愛仕達於今年正式佈局人形機器人業務。今年7月,公司與智元創新正式簽署全面戰略合作協議,未來,智元將向愛仕達開放四足機器人供應鏈配套通道,輸出相應的具身智能技術體系,助力愛仕達搭建本地化服務團隊。公司亦在半年報中表示,與合作方一道,推進相關機器人生產製造、部署體系建設、具身智能場景開發等方向的業務佈局。
不過在9月6日發布的公告中,愛仕達坦言,具身智能機器人的合作項目為公司新開拓業務,尚處於起步階段,已形成的銷售收入尚低,僅13.72萬元,且技術迭代、項目落地及商業化實現均存在不確定性。
這一營收體量,放在愛仕達上半年13.51億元的營收規模裏,幾乎可以忽略不計,公司也表示,預計該業務對公司本年度的財務狀況和經營成果不會產生重大影響。
如果把視線從機器人直播拉回財務表,愛仕達的真實處境並不樂觀。
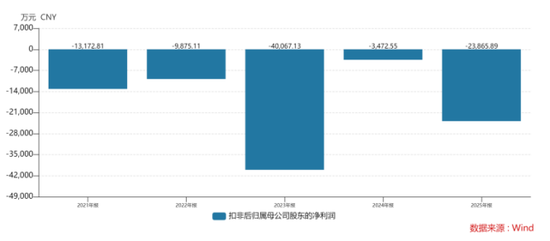
今年上半年,公司營收按年增長6.38%,歸母淨利潤卻虧損9341.42萬元,而在上年同期,歸母淨利潤還是正的279.55萬元。更值得關注的是扣非口徑。報告期內,公司扣非歸母淨利潤虧損額高達1.04億元,若把時間線拉長,從2020年到2025年,愛仕達連續六年扣非淨利潤虧損,累計虧損超過10億元。
02、工業機器人公司已資不抵債
扣非連虧的背後,是兩條同時承壓的主線。
愛仕達產品覆蓋炊具、小家電及工業機器人,並採用內外銷並行的銷售模式,公司部分炊具及小家電產品出口海外。然而,國際庫存周期、全球經濟形勢以及美國關稅等外部因素導致外銷業務在不同年度間起伏明顯,這也成為公司營收和利潤大幅波動的重要誘因之一。
例如2022年,受全球經濟形勢影響,國外訂單減少,導致公司外銷收入按年大幅下滑23.26%至13.81億元,影響公司整體利潤;2023年,受國際市場庫存周期影響,外銷業務訂單數量減少,致使外銷收入規模繼續收窄,按年下滑30.61%至9.58億元;2025年則受美國關稅波動影響,部分訂單被延緩或取消,導致外銷收入按年下滑18.27%,直接影響整體利潤。
今年上半年,外銷收入佔營收比重已由上年同期的40.96%滑落至32.95%,收入規模亦按年下滑14.41%,公司稱,外銷業務的恢復速度不及預期,且因人民幣對美元升值,匯兌損失增加,是影響上半年業績下滑的主因之一。多因素疊加下,公司報告期內炊電外銷業務實現營收 4.40 億元,按年下降 13.08%,並出現階段性虧損。
不難看出,由於外銷是愛仕達的重要收入來源,訂單一旦收縮,收入端和利潤端將同時承壓。此外,炊具行業本身技術門檻有限,價格競爭激烈,毛利率本就不厚,外銷波動帶來的衝擊會被進一步放大。
2016年,愛仕達通過收購錢江機器人切入工業機器人賽道,此後,公司相繼投入機器人本體、控制器、減速機、軟件系統及機器人智能工廠數字化建設。然而2022年至2025年,子公司錢江機器人卻持續虧損,累計虧損約2.39億元。同時,公司對工業機器人板塊計提了存貨減值和商譽減值,進一步放大了利潤端的壓力。
今年上半年,公司工業機器人板塊實現營收1.65億,按年增長23.02%,但受市場競爭持續激烈、部分新進業務領域毛利率階段性偏低等因素影響,工業機器人業務毛利率下滑至16.22%,錢江機器人上半年繼續虧損2760.1萬元,且同期淨資產為-2.69億元,已呈現資不抵債。
概念的熱度終歸要回到業績的刻度上。持續的扣非虧損、外銷與工業機器人兩條線的持續承壓,構成了愛仕達轉型敘事的現實底色。具身智能的故事啱啱開篇,但留給公司驗證「第二曲線」的時間,未必寬裕。(本文首發證券之星,作者|吳凡)
- End -