AI基礎設施軍備競賽正將全球信貸市場推向前所未有的壓力測試。
從博通為Anthropic和OpenAI籌資數百億美元,到SpaceX尋求400億美元借款購買英偉達芯片,再到甲骨文與Apollo、高盛密談孖展,AI債務浪潮以驚人速度席捲整個信貸市場。與此同時,美債收益率升破5.3%,CDS市場已率先發出警報——這場狂歡究竟還能持續多久?
據彭博報道,博通啱啱完成為Anthropic籌集600億美元債務孖展的交割,其中銀行已向投資者發出420億美元A類優先有擔保債務的辛迪加邀請函,黑石領導的180億美元B類次級債務也已到位。博通隨即啓動下一輪佈局——據知情人士透露,該公司已就協助OpenAI購買定製AI芯片的孖展方案展開初步磋商。彭博最新報道顯示,早期討論規模約為300億美元;《華爾街日報》此前援引消息稱金額可能高達500億美元,兩方數字尚存差異,最終規模仍待確認。
與此同時,SpaceX已向銀行及投資者尋求400億美元借款以購買英偉達芯片,據彭博報道該交易預計最早2027年完成。
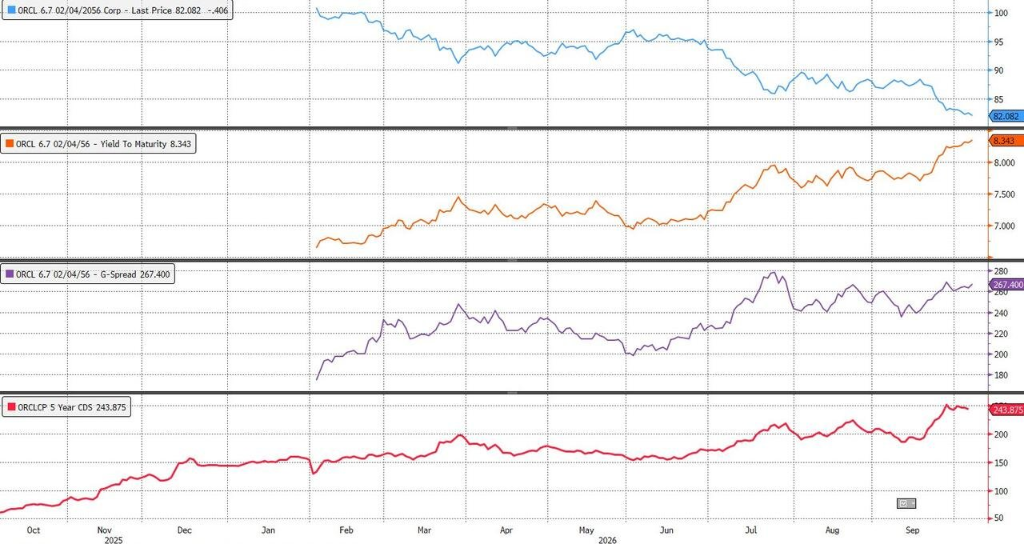
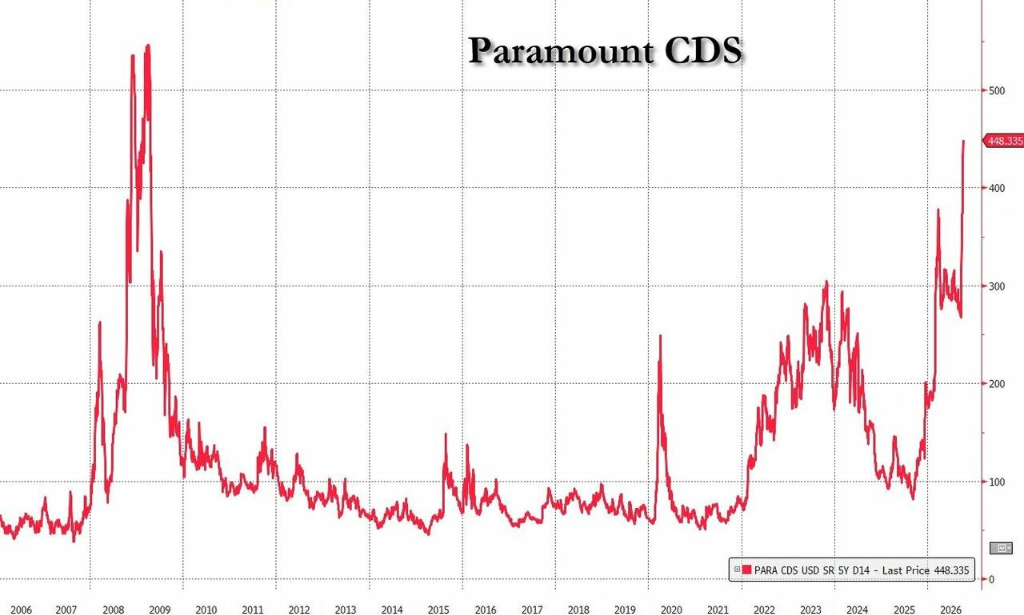
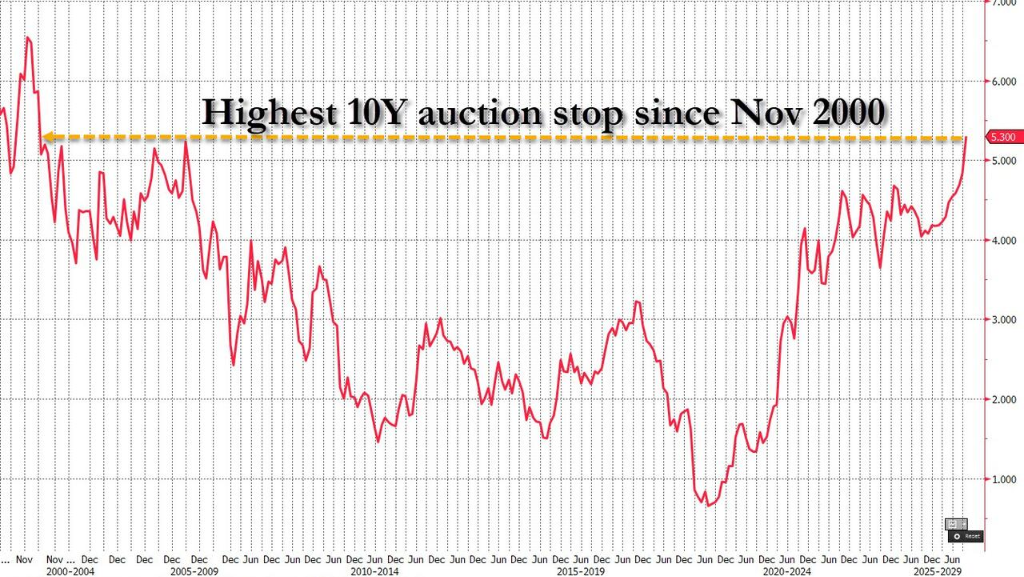
信貸市場已拉響警報。Paramount的CDS利差飆升至全球金融危機以來最高水平;SpaceX債券跌至歷史新低,其2056年到期債券報價約85美分,利差已接近垃圾級;甲骨文整條信用曲線再度崩塌,債券收益率刷新歷史高位;Meta為Project Beignet數據中心項目發行的全球最大單筆企業債券亦跌至歷史低點。10年期美債收益率一度觸及5.36%的數十年新高,當前在5.27%至5.30%區間徘徊,是2002年以來最高水平。
借錢浪潮:規模前所未有
從接近於零起步,科技行業債務孖展在今年前九個月已累計達約5000億美元。谷歌、Meta、亞馬遜、微軟等巨頭大舉舉債,為芯片、服務器和數據中心買單。高盛預計,這一規模到2027年將進一步攀升至1.2萬億美元。
Post Oak Group高級副總裁Chris Della Fave估計,AI現已佔全部企業債發行量的25%,兩年前這一比例僅為4%。經通脹調整後,AI行業2026年的預期借款規模,將超過有線運營商建設整個互聯網時期,或19世紀美國鐵路大擴張時期的孖展總量。
各類交易結構不斷創新以迎合投資者口味。
據彭博報道,SpaceX此次計劃籌集約100億美元銀行貸款和300億美元投資級債券,由Apollo主導——即便其債券利差已接近垃圾級,部分被接觸的投資者稱只收到一份兩頁紙的備忘錄,附有太空圖片和"某處宇宙"數據中心計劃,但"AI"標籤本身已足夠讓孖展推進。
CDS與信貸裂縫:警報已經拉響
股票市場表面平靜,信貸市場已暗流湧動。
CDS市場率先反映出多條壓力線。Paramount的CDS利差爆發至2008年金融危機以來最高水平;SpaceX債券單日跌至歷史低點,Oracle整條信用曲線債券收益率刷新歷史紀錄;被視為整個數據中心行業代理債券的Meta Project Beignet債券亦跌至歷史最低。
據高盛數據,投資級信用利差自9月初以來基本持平,投資者多頭持倉接近歷史高位,高評級信用市場尚未出現明顯鬆動。但更深處的風險已在累積:摩根大通統計顯示,市場上已有650億美元槓桿貸款交易價格低於面值60美分(屬於極度困境狀態),科技行業佔困境貸款的39%,軟件企業面臨逾1000億美元的再孖展壓力牆。評級最低的CCC債券利差已突破1000個點子,為2023年地區銀行風波以來首次。
高盛的信用波動率圖表顯示,信用利差波動預期目前低於股票、利率、外匯和黃金,似乎相對平靜——但這種平靜恰恰出現在借款人排隊數百億AI孖展之際。MacroVisor分析認為,針對利差走闊的保護當前異常便宜,信貸市場將是AI孖展周期出現首條裂縫的地方,而不是股票市場。
5.3%美債:系統性壓力的共鳴板
AI債務浪潮並非獨自推高利率,但正在對本已承壓的美債市場形成疊加效應。
10年期美債收益率已站上5.3%,為2002年以來最高水平,其中最新一次拍賣以5.30%的收益率成交,為2000年11月以來最高,儘管此次拍賣最終超預期,發行價較二級市場低1.7個點子,是逾一年來最大的"打穿"幅度。
Siebert Financial首席投資官Mark Malek指出,原本可能購買美國國債的投資者,如今可能轉而選擇購買微軟等科技巨頭的債券,這一結構性轉移推高了美國政府的孖展成本。Chris Della Fave表示,即便地緣政治局勢和油價趨穩,"我也不認為收益率會大幅下降,因為AI債務的影響已經存在"。
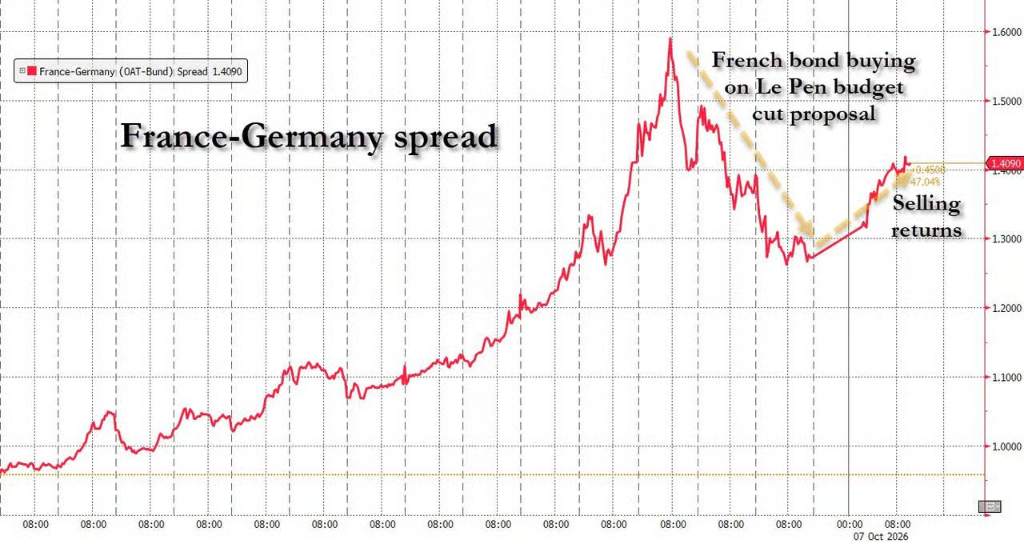
利率壓力已在蔓延。歐元區方面,法德利差重新擴大至140個點子;EUR/USD徘徊在17個月低點約1.12附近;較高的美元利率亦對新興市場形成溢出壓力——印度儲備銀行已將回購利率上調25個點子至5.50%,為2023年2月以來首次加息。
泡沫爭論:資本配置者已開始站隊
爭論已不侷限於市場策略師。達利歐日前在新加坡表示,AI是一個經典泡沫,將被持續攀升的利率最終刺破。淡馬錫投資主管將AI交易的逆轉稱為2027年最大的市場風險,該基金計劃將AI持倉中可公開交易資產的比例從約50%提升至70%-75%,以便在必要時快速退出。
美銀策略師Michael Hartnett指出,歷史上多數泡沫在領升板塊市值佔比達到美股總市值約40%時觸頂,而AI前十大企業目前已佔42%。他以鐵路行業為例——鐵路股佔比曾突破60%——暗示上漲或許未必就此終結,但這並非令人寬慰的先例。
英格蘭銀行金融政策委員會9月底警告稱,"較大幅度調整的風險仍然存在",尤其是一旦市場對AI發展速度或應用進度的質疑開始衝擊盈利預期。
甲骨文被部分市場人士視為整個AI孖展領域的晴雨表:其債務規模已達1250億美元,現金儲備逐季縮減,位於威斯康星州的Project Lighthouse數據中心項目亦傳出延期消息。Malek警告,一旦甲骨文出現債務償還問題,"可能引發整個AI孖展領域的連鎖反應"。