智通財經APP獲悉,近日隨着10年及以上長期限美債收益率屢次創下2002年以來新高,以及英國、日本等多國長期限國債收益率奔向二十多年來最高位,加之市場愈發擔憂美債收益率激增導致長期孖展成本壓力升溫之下超大規模雲計算廠商們AI創收無法覆蓋持續攀升的AI算力資本開支,再加上AI算力主題的核心勢力——存儲芯片板塊因東芝HDD產能擴張預期而陷入回調,關於「AI泡沫即將破裂」的悲觀熊市論調可謂甚囂塵上。
全球機構與散戶投資者們對於「AI泡沫」是否即將破裂之爭正在從英偉達、AMD等AI算力產業鏈領軍者們估值高低,轉向一個更具殺傷力的實質性質問題:當長期資金獲取成本與長期限孖展成本越來越昂貴,包括新雲(NeoCloud)、大模型開發公司、傳統雲計算巨頭在內的那些圍繞人工智能應用相關的產業能否用真實、持續的現金回報,支撐仍在加速擴張的AI算力投資。
據了解,來自倫敦知名金融機構Panmure Liberum的資深市場策略主管Joachim Klement將2027年底標普500指數目標設為僅僅5000點,對應大約36%的大幅下跌空間——意味着這位資深策略師預判美股將跌入深度熊市,並且他預判AI交易熱潮可能在2027年或2028年瓦解,即預判「AI泡沫破裂」的時間點就是2027年或者最遲2028年。Klement甚至建議客戶着手於制定應急計劃和時間工具,為崩盤行情做好前期準備,並在標普500指數跌至200天移動平均線以下時進行全面防禦。
這位資深策略師的擔憂集中於超大規模雲廠商們AI資本開支持續吞噬自由現金流,以及10年及以上長期限美債收益率激增背景之下債務孖展成本不斷上升。這位策略師觀點與研究機構Bloomberg Intelligence預計2026年相關數據中心資本開支達到7130億美元、較上年增長逾一倍的謹慎AI算力基礎設施投資觀點相呼應——即AI投資規模仍在加速擴張,但孖展越來越貴,現金回報能否跟上尚待驗證,擴張需求與財務承受能力之間形成潛在矛盾;這也意味着,在AI數據中心資本開支持續擴張之際,企業正面臨孖展成本上升與投資回報兌現的雙重考驗,尤其是前者壓力愈發升級。
有策略師開始為熊市做準備!從8300點轉向5000點:AI泡沫破裂或引發標普500自2008年以來最嚴重暴跌
一家總部位於倫敦的大型投資銀行的市場策略負責人向投資者發出嚴厲警告:人工智能投資熱潮可能很快落幕,並可能引發全球股票市場自2008年全球金融危機以來最嚴重的市場暴跌。
今年,全球股市在圍繞AI算力主題的AI超級牛市驅動之下強勁上漲並屢創新高,部分動力來自投資者們對於AI算力基礎設施支出激增的持續樂觀預期。但來自Panmure Liberum的Joachim Klement表示,他的基準判斷是,這輪AI交易熱潮最早將在2027年出現潰敗與瓦解,導致股市大幅下跌。
「我的核心判斷是,AI泡沫將在2027年或2028年破裂,也就是未來兩年中的某個時候。」Klement在接受媒體採訪時表示。他稱,超大規模雲計算企業的自由現金流已基本被消耗殆盡,而債務孖展成本正在跟隨10年期美債收益率而迅速上升,對這些企業而言正變得高到難以承受。
Klement對標普500指數2027年底的目標位為5000點,意味着相較當前水平存在36%的下跌空間。與Bloomberg Intelligence跟蹤的另外七位策略師相比,他的預測明顯最為悲觀;其他策略師平均預計該指數仍有14%的上漲空間。他還預計,歐洲斯托克600指數將跌至430點,較當前水平低逾30%。
這位策略師二十多年前在瑞銀集團開啓基金經理職業生涯,如今成為最早預言本輪股市牛市即將結束的資深策略人士之一。就在9月中旬,他的主要判斷還是,標普500指數將在明年年底達到8300點。
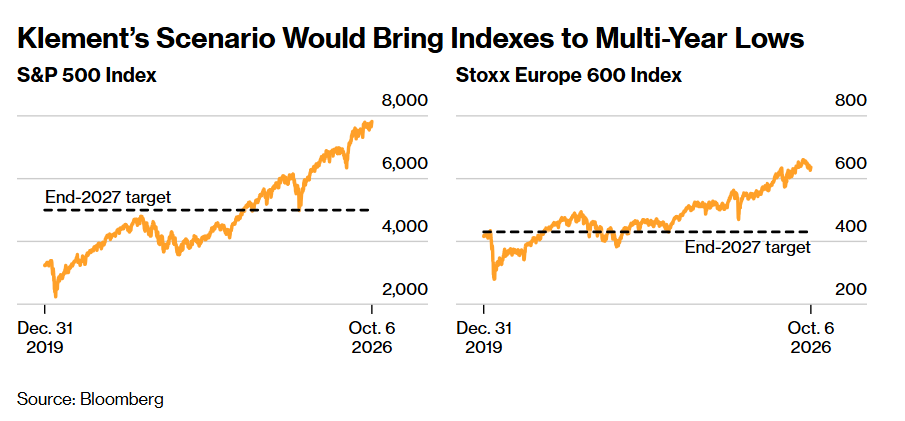
如上述圖表所顯示出的那樣,策略師Klement的預測情景將使美股市場基準股指跌至多年以來低點。
他之所以短期內全面改變看法,是因為擔憂頑固通脹推動聯儲局開啓新一輪加息周期以及隨通脹預期而持續飆升的投資孖展成本,可能令AI相關基礎設施的投資熱潮偏離軌道。
這一觀點呼應了淡馬錫國際首席投資官Rohit Sipahimalani本周發出的警告:AI交易熱潮全面逆轉,是全球市場面臨的一項關鍵風險。
根據Bloomberg Intelligence研究人員們的最新測算,超大規模雲計算企業2026年的數據中心資本開支可能達到7130億美元,較去年增長逾一倍。明年這一數字預計還將進一步增加,儘管增速有所放緩。這輪支出擴張已經成為許多美國科技企業盈利預測的重要支撐。
「現在的情況是,人們只關注一件事,而且只關注這一件事,那就是盈利,尤其是那些與AI算力相關聯科技企業的盈利軌跡。」Klement接受媒體採訪時強調,「無論你提出什麼宏觀、信用或其他不利因素,他們都會用這套敘事將其解釋過去。」
花旗集團策略師們本周表示,儘管利率較高、地緣政治風險持續存在,但2027年基於AI算力基建狂潮的無比穩健的盈利增長軌跡仍能支持全球股市進一步上漲。
Klement承認,自己的看空判斷可能來得過早。對於截至2026年底的歐洲斯托克600指數表現,他仍是Bloomberg Intelligence所跟蹤策略師中最樂觀的一位,預計已經步入牛市軌跡的該地區基準指數還有大約10%的上漲空間。
「我現在就開始提醒人們警惕,是因為我認為某些事情可能會在六到九個月後發生。」他在採訪中表示。
這位策略師並未建議客戶現在賣出股票,而是建議他們制定應急預案,並建立有助於識別暴跌開始的擇時工具。
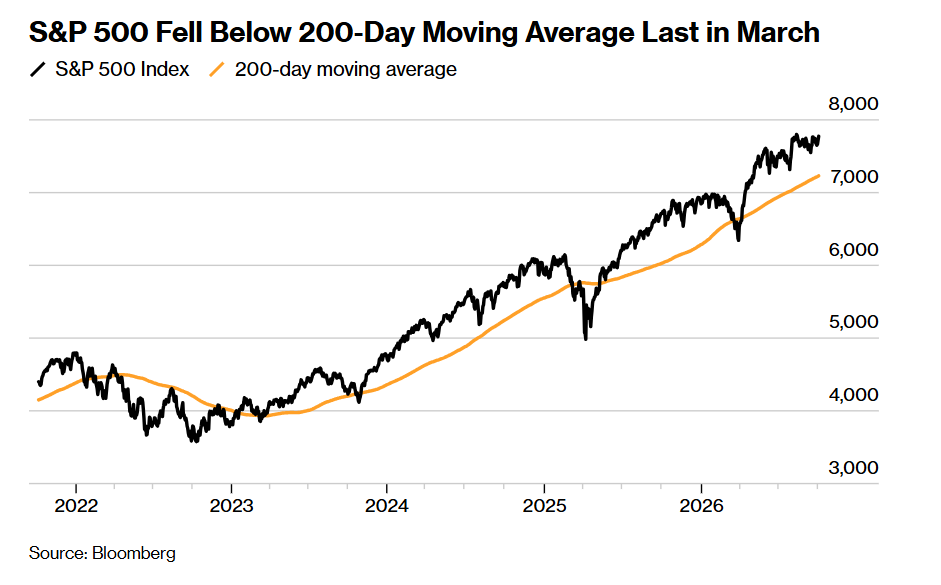
如上述圖表所示的那樣,標普500指數上一次跌破200日移動平均線是在3月。
他的首要建議是,一旦標普500指數跌破其200日移動平均線,就「全面轉向防禦投資策略」。這一技術指標通過對指數收盤價取平均值,幫助識別市場的長期趨勢。在這種情況下,他主張配置防禦性長期以來極強的板塊,包括醫療保健、食品、菸草和製藥股。
「我告訴人們的是,現在就是開始準備的時候。」Klement表示,「現在就應該為市場進入AI泡沫破裂之後的深度熊市行情制定應急預案。」
長債拉響警報:AI超級牛市正在接受「資本成本壓力測試」
與當前如火如荼的AI算力基礎設施建設進程相關聯的企業支出越強,AI算力相關的核心芯片供應商們當期業績越亮眼;但如果終端的AI創收相關商業回報持續跟不上,出資建設算力的企業也可能承擔越來越重的現金流壓力。
不過需要強調的是,上述的標普500指數5000點悲觀點位是Klement個人的基準判斷,並非華爾街共識;他甚至仍看好歐洲股市在2026年餘下時間的表現,主張提前準備,而非立即清倉。
截至北京時間2026年10月8日,最新完整交易日體現的是國債市場長期限收益率擴張、股票市場高位震盪與全球AI相關產業鏈內部重新定價。10月7日,道指下跌約0.66%,標普500和納斯達克綜合指數均下跌約0.22%,後兩者剛在前一交易日創下收盤新高;費城半導體指數下跌1.15%。個股表現卻明顯分化:英偉達下跌約0.7%,SpaceX下跌約2.5%,美光股價卻在經歷東芝HDD擴張消息導致的短期下跌後逆勢反彈大約4.1%。
在全球國債市場,有着「全球資產定價之錨」稱號的美國10年期國債收益率10月7日盤中一度飆升至約5.36%,再創2002年以來最高點位,美國30年期國債收益率盤中一度升至約5.73%,持續位於2002年以來最高區域,約24年高位,英國30年期國債收益率則一舉創下1998年1月以來最高點位,徘徊在6.05%附近。
截至10月8日亞洲市場集中交易時段,市場隱含的聯儲局10月加息概率約為19%,但12月加息概率仍約為80%,且2027年初持續加息概率也在增長;近期會議暫緩行動的預期增強,並不代表年內收緊預期消失。長期國債收益率可以理解為「未來短期利率的平均預期+期限溢價」,後者補償投資者承擔長期利率、通脹與持有期限的不確定性。因此,即使圍繞10月貨幣政策的聯儲局加息概率下降,但是地緣政治衝突愈演愈烈背景之下持續上演的能源通脹升溫衝擊、龐大的政府孖展需求,以及微軟、谷歌以及甲骨文、軟銀等AI科技發債主題所主導的私人發債板塊爭奪長期資本池,都可能持續推高長端收益率。
美、英、日的共同壓力來自通脹與債券供給,各自又存在不同的放大器:美國面臨財政孖展與AI孖展同時擴張;英國投資者對政府借款規模及預算安排保持警惕;日本則疊加日本央行加息、減少購債以及財政擴張預期。日本本土債券收益率上升,還可能提高資金持有海外長債的機會成本,但不能據此直接認定日本機構已經出現大規模美債拋售。當前更加需要密切關注的是全球長期資本池所要求的長期限國債回報率抬升,而不只是下一次央行會議是否加息。
能源與地緣政治正在延長這場壓力測試。2月28日美以對伊朗發動攻擊後,4月8日停火併未徹底終結敵對行動;近期外交仍受核談判、解除封鎖及制裁安排的先後次序制約,伊朗同時為可能再次出現的大規模美軍攻擊準備更強烈回應。進入10月,海灣及霍爾木茲海峽船舶遇襲風險再度升溫,10月7日卡塔爾附近油輪遇襲並出現傷亡,運輸安全與保險成本繼續受到衝擊。
對於AI交易熱潮而言,油價持續高企預100美元附近的最重要的傳導路徑是能源衝擊抬高通脹黏性、壓縮央行寬鬆空間,繼而維持較高的實際孖展成本與風險補償要求。
截至10月8日北京時間12時27分,國際原油價格基準——布倫特原油期貨交易價格約為102.28美元/桶,WTI約為89.94美元/桶;以開戰前最後一個交易日——2月27日——分別為72.48美元和67.02美元的結算價計算,累計上漲約41.1%和34.2%。這些是近月合約報價的前後比較。國際能源署10月7日支持加快執行3月已經宣佈的儲備釋放計劃,並優先釋放柴油庫存,曾幫助油價回落;但儲備釋放只能緩衝供給壓力,無法徹底消除航運遇襲與衝突升級風險之下的油氣供給危機以及能源通脹局勢。
真正的「AI交易斬殺線」:當算力擴張速度持續超過現金回報能力
這場關於「AI泡沫何時破裂」相關市場爭論的核心分歧,正如來自倫敦Panmure Liberum的資深策略師Joachim Klement核心觀點所顯示出的那樣,關鍵在於真實的技術革命能否支撐當前的投資規模、孖展結構與資產價格。毋庸置疑的是,AI算力所主導並驅動的超級牛市行情正進入「盈利兌現與孖展能力共同決定勝負」的顯著分化階段。
Galaxy Digital創始人Mike Novogratz認為泡沫尚未進入最終狂熱階段,因此仍有參與空間;橋水基金的創始人達利歐(Ray Dalio)則重點關注利率、美債收益率上升軌跡以及投資者將賬面財富兌現為現金時的流動性壓力;《黑天鵝》作者Nassim Taleb則把風險指向債券市場承接能力,並提醒投資者,技術改變世界不保證早期領跑公司的股東獲得理想回報。
在高盛等華爾街金融巨頭的頂級策略師們看來,英偉達、美光等算力供應商的強勁盈利,體現了AI基礎設施需求的旺盛,但是下游雲廠商與數據中心運營商能否將鉅額算力投資轉化為足以覆蓋資本成本的持續現金回報,仍是判斷這輪投資熱潮可持續性的關鍵。
高盛資深交易員Tony Pasquariello引用的AI基礎設施股票樣本,遠期市盈率中位數從4月約32倍降至22倍,反映盈利增長已經消化部分估值;英偉達與美光等企業的盈利貢獻,也支持這輪行情具有真實基本面基礎。然而,對GPU採購者、雲廠商及數據中心運營商而言,資本開支在現金流量表上立即形成支出,在利潤表上卻通常通過未來多年的折舊逐步體現,因而會出現利潤增長與自由現金流承壓並行。Pasquariello更進一步指出,一家公司借錢採購芯片,可以立即支撐另一家公司的收入,卻尚未證明整個AI生態已經產生足夠的終端付費收入來償還這些債務,因此,評估全球AI產業繁榮的可持續性,需要穿透企業之間的採購與孖展循環,觀察來自生態外部客戶的現金回款。
來自高盛的另一策略師Bobby Molavi的資本開支周期研究提供了另一個重要提醒:股票定價的是未來投資回報的變化,資本開支反映的往往是過去已經作出的建設承諾。因此,股價見頂後,設備交付、機房建設與資本開支仍可能繼續上升數個季度。歷史上出現過6至24個月的類似滯後,但這不是可以機械用於預測2027年頂部的時間公式。與此同時, Molavi測算數據所顯示的——AI相關主題的股票標的在特定分類口徑下約佔標普500市值42%,揭示的是指數對少數盈利引擎的高度依賴;它既能放大盈利上修帶來的上漲,也會放大資本開支減速或估值下調的衝擊。
馬斯克創立的太空探索與AI領軍者SpaceX的最新400億美元孖展計劃,可謂是觀察AI投資從股權敘事轉向「AI泡沫破裂」基調之下信用市場約束的一扇重要窗口。據媒體報道,該公司擬以約100億美元銀行貸款與300億美元投資級債務購買英偉達芯片,交易仍處於籌措階段;與此同時,其五年期CDS利差從6月約110個點子升至194個點子,2056年到期債券相對美債的利差擴大至約236個點子。它們所集中反映的是投資者要求更高的風險補償,並不等同於194個點子的違約概率。當美債基準收益率與企業信用利差同時上升,新增債務成本就會受到雙重擠壓;既有固定利率債務的票息不會立即變化,但新項目孖展、浮息貸款與到期再孖展將承壓。縮短髮債期限能夠暫時降低部分孖展成本,卻也可能增加未來再孖展頻率;向不同幣種市場借款,則還需要考慮匯率對沖成本。
另一華爾街金融巨頭德銀最新揭示的「結構性錯位」,集中於主權債、企業信用、央行政策、能源曲線與股票估值五條線。德銀表示,法德10年期國債利差單周擴大32個點子、意德利差擴大23個點子,顯示主權風險補償迅速抬升;但同期股票與企業信用利差的調整相對有限,意味着投資者尚未充分計入孖展壓力向實體經濟傳導的後果。
與此同時,德銀策略師團隊表示,市場押注央行因金融動盪轉向寬鬆,卻可能低估高通脹對政策的約束;油價遠期曲線仍體現供應壓力將緩解的定價,而現貨供應風險遲遲未退。德銀策略師團隊表示,真正值得警惕的,是股票仍依靠強盈利吸收宏觀衝擊,債券卻已經要求更高風險補償。到10月7日,歐洲銀行股已明顯下跌,德銀表示,足以說明這種壓力開始逐步向股票市場傳遞,「股市完全無動於衷」已不足以描述最新狀態。
從數據中心與大模型工程經濟學角度看,真正需要審視的是每單位有效算力在設備經濟壽命內能夠產生多少可分配現金。GPU採購價格只是起點,機房通電時間、集群利用率、HBM與數據中心光互連約束、推理調度效率、電力成本及客戶回款,都會決定實際投資回報。Token用量增長也不是收入與利潤的等比例增長:緩存複用、模型壓縮、批處理與競爭性降價,都可能降低單位Token收入;如果效率提升帶來的成本節約能夠充分轉化為新增付費需求,投資回報纔可能繼續改善。尤其在美國市場出現通電延期、設備迭代加快或客戶集中度較高時,孖展利息已經開始累積,穩定現金收入卻未必同步到來。項目風險調整後的預期回報一旦持續低於全口徑資本成本,繼續擴張便可能由創造價值轉為消耗價值。
長期收益率激增可能成為刺破AI資產泡沫的重要催化劑,但不存在「10年期美債達到某個點位、AI必然崩盤」的統一開關。長期實際利率維持高位、AI企業信用利差持續擴大,同時終端商業化或盈利預期開始大幅下修,屆時,繼續增加資本開支會壓迫買方現金流,削減資本開支又會影響芯片與設備供應商訂單,形成產業鏈兩端同時承壓的局面。反過來,如果孖展市場保持暢通、能源衝擊緩解、企業付費與推理收入持續兌現,盈利增長仍可能抵消較高折現率,AI驅動的全球AI超級牛市也可能通過板塊輪動和估值消化延續。