美國國債大幅拋售開始波及美國企業界,迫使企業調整孖展計劃,甚至讓評級最差的企業出現違約隱憂。
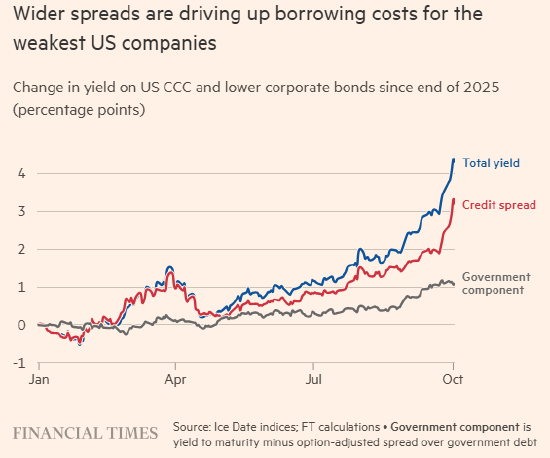
受美債收益率攀升至多年高位、投資者要求為這類企業放貸獲取更高風險補償的雙重影響,本月信用評級最低企業的借貸成本升至2020年5月以來最高,達到17%。
CCC及以下評級企業的風險溢價擴大至12個百分點,為2022年以來最高水平。
分析師表示,浮動利率貸款企業以及未來數月需要債務再孖展的公司,受國債拋售衝擊最大。上周,10年期美債收益率創下2002年以來新高。
凱投宏觀資深市場經濟學家詹姆斯・賴利稱:「投資者越來越要求為承擔企業信用風險獲得更高補償。」
國債市場動盪帶來的降溫效應已經顯現,美國銀行將本月企業美元投資級債券發行規模預期從約1600億美元下調至1100億美元。
企業端,部分交易已經感受到投資者的謹慎情緒。美國傳媒集團派拉蒙-天舞上周發行520億美元債券,為其1100億美元收購華納兄弟探索公司的交易提供資金。
知情人士透露,一個反常現象是,市場對派拉蒙兩年期債券的認購需求幾乎是30年期債券的兩倍,反映出投資者擔憂利率上行會侵蝕長期債券價值。
結果是,投資者獲得的長期債券配售量超出預期,債券上市後遭遇大幅拋售。
財富資管機構W1M固定收益業務聯席主管詹姆斯・卡特表示:「隨着投資者挑選標的更加審慎,部分交易臨時取消或推遲。派拉蒙-天舞的二級留置權債券表現疲軟,2036年期債券自發行後下跌數個百分點,就是佐證。」
眼下不少企業傾向發行短期限債券,以期未來能以更低利率再孖展。
法國巴黎銀行美洲區全球資本市場聯席主管艾琳・布朗說:「它們不想現在就鎖定高額孖展成本。當下進入市場孖展,需要更周密的方案。」
美國香料與調味品生產商味好美上周向投資者表示,鑑於近期借貸成本大幅走高,公司正在評估即將聯合利華食品業務的大型併購配套發債方案,包括髮債幣種、久期以及固定利率和浮動利率的配比。
味好美首席財務官馬科斯・加布裏埃爾在財報電話會上稱:「這是投資者當下重點關注的問題。我們持續密切跟蹤市場動態,評估債務孖展策略。」
通常而言,今年債券收益率如此大幅上行,會從最弱企業到高評級公司,對整個市場造成衝擊。
但今年相當一部分投資級發債活動並未受到影響,發債主體以佈局AI項目的企業為主。在它們看來,建設數據中心的緊迫性,高於借貸成本上浮一到兩個百分點帶來的壓力。
不過分析師認為,若美債收益率繼續上行,信貸市場將迎來大範圍承壓。大量企業在2020年代初利率處於歷史低位時舉債,待到現有債務到期再孖展時,高利率或將對這些企業形成衝擊。
穆迪去年估算,2026至2030年間,美國投資級企業債務到期規模將達到創紀錄的1.45萬億美元。利率上行會倒逼企業利潤增速跟上借貸成本的漲幅。
標普全球美國消費市場服務主管邁克爾・茲迪納克表示:「如果利率在2027、2028年乃至本十年後半段持續維持高位,企業債務體系或將遭遇劇烈衝擊。」
茲迪納克補充道,如果明年借貸成本依舊居高不下,企業會「推遲投資、併購、股票回購以及擴張計劃,只要這類非剛性投資的回報相較於走高的利率不再划算,企業就會暫緩相關投入」。
期貨市場交易員押注,聯儲局還會加息三至四次,到2028年初,利率將從當前3.75%–4%的區間繼續上行。
穆迪首席信用官阿茨・謝思稱:「倘若企業利潤無法隨借貸成本同步增長,屆時就會爆發實質性信用風險。」