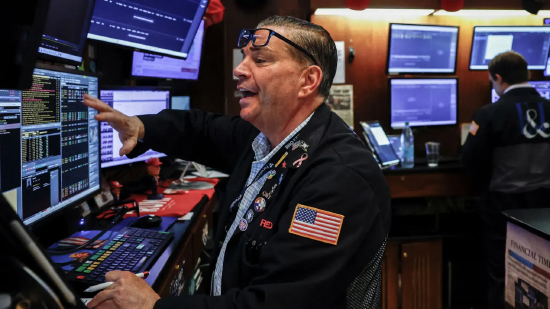
標普500指數周二升至新的盤中歷史高點,受關鍵科技股上漲以及美國國債收益率下降提振。
該廣泛市場指數上漲0.58%,收於創紀錄的7818.93點;道瓊斯工業平均指數上漲253.38點,漲幅0.49%,收於51521.28點。納斯達克綜合指數上漲0.45%,收於創紀錄的27599.79點。以科技股為主的該指數盤中亦創下歷史新高。
芯片製造商的上漲助推了這輪漲勢。Marvell Technology上漲5.8%,Advanced Micro Devices上漲近3%,投資者對這兩家公司的前景愈加樂觀。博通等其他公司上漲3.7%。
「所有人都覺得市場在漲。AI就是該去的地方,」Integrated Financial Partners首席投資官StephenKolano表示。投資者「目前正在忽略通脹擔憂,尤其是與石油、柴油等相關的擔憂。就好像‘好吧,這是未來可能得到解決的問題。’」
油價當天收盤基本持平。布倫特原油上漲0.26%,收於每桶100.58美元。西德克薩斯中質原油期貨僅上漲0.01%,至每桶89.44美元。
Kolano還表示,利率「從根本上說大致處於它們需要處於的位置」。基準10年期美國國債收益率下跌逾4個點子至5.262%,30年期國債收益率下跌逾3個點子至5.631%。兩者周一均觸及2002年以來未見水平。
美國財政部長斯科特·貝森特堅稱政府債務負擔可以控制。貝森特試圖安撫投資者,稱經濟增長與支出限制相結合將「很快」開始改變美國政府的借貸路徑。周一晚間,他在賓夕法尼亞州的一次爐邊談話中表示,政府將開始「扭轉這一趨勢」。
摩根士丹利財富管理首席投資官莉薩・沙萊特在致客戶報告中表示,過去六周債券市場波動劇烈。她將波動誘因歸結為:聯儲局或將出台全新政策框架、經濟增長形勢、高企油價,以及持續發酵的中東衝突。
沙萊特寫道:「儘管盤中引伸波幅有所抬升,但這六周的波動水平尚未達到2022年美股熊市爆發時的極端程度。」
交易員正靜待周三公布的聯儲局9月議息會議紀要,這份紀要或將揭示政策制定者加息決策背後的考量。
除美債收益率下行之外,周二油價下跌也為股市帶來支撐。布倫特原油期貨下跌2%,約每桶98美元;WTI原油期貨下挫2%,約每桶87美元。
美股前一交易日收漲,納斯達克綜合指數創下歷史新高,這隻科技權重佔比較高的指數有望延續漲勢再創新高。
亞洲市場方面:日經225指數周二上漲0.29%;韓國綜合指數下跌0.23%;澳大利亞標普200指數上漲0.53%;香港恒生指數上漲0.95%;中國大陸市場因黃金周假期休市。
美國貿易逆差擴大至特朗普去年初推出對等關祱政策之前的水平。
美國商務部周二公布,8月貿易逆差達1056億美元,為2025年3月以來最高;2025年3月的貿易逆差為1329.8億美元。該數據也高於道瓊斯調查經濟學家給出的1020億美元預期。
美元指數同步觸及本交易時段低點101.754,創下自10月2日以來最低水平;10月2日該指數曾下探101.668。
投資者開始對AI高估值說「不」,華爾街IPO活動驟減。
華爾街IPO活動已放緩至寥寥無幾,投資者對新股發行需求低迷,加之市場擔憂估值過高,令原本預計將迎來上市熱潮的這個季度承壓。
Anthropic和OpenAI上市延期也打擊了美國股權資本市場的情緒。一家美國大型資產管理公司的股權資本市場負責人表示:「現在沒人關心Anthropic以外的任何公司。」
投資銀行家今年業務紅火在很大程度上得益於SpaceX的6月IPO。但市場日益擔憂AI行業下行以及公衆對數據中心的反對情緒,IPO市場近幾周已經趨於枯竭。
上述銀行家補充稱,投資者日益質疑那些與AI投資熱潮相關企業所獲得的「脫離實際」的估值。
BCAResearch數據顯示,今年上市的科技公司股價自首個交易日以來平均下跌約23%,進一步加劇了市場對於銀行為爭取承銷業務而對交易定價過高的擔憂。