FX168財經報社(北美)訊 周二(10月6日),美國三大股指集體收高,標普500指數與納斯達克綜合指數雙雙刷新歷史收盤紀錄。原油價格趨穩、美債收益率回落,緩解了投資者對能源通脹和孖展成本的擔憂,市場關注點逐步轉向即將開啓的第三季度財報季。人工智能相關芯片與電力需求繼續成為交易主線,多隻相關個股明顯上漲。
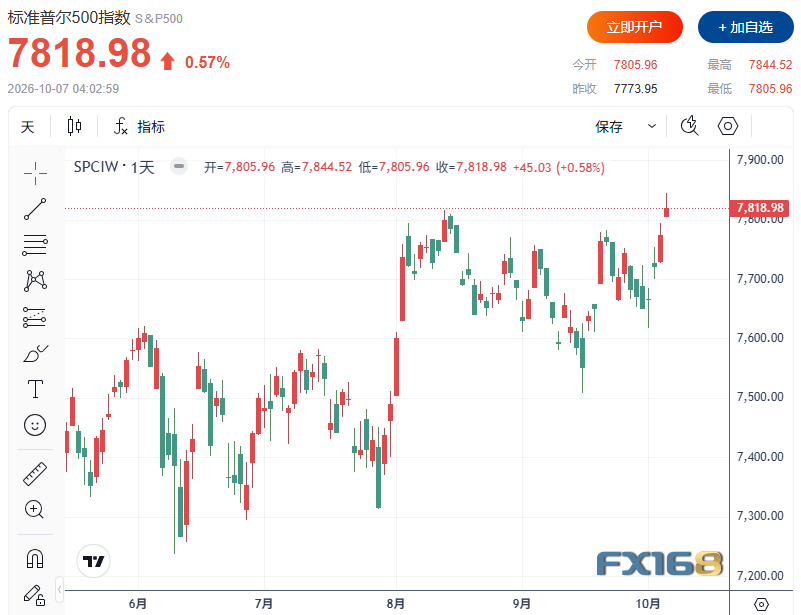
截至收盤,道瓊斯工業平均指數上漲253.14點,漲幅0.49%,報51,521.04點;標普500指數上漲45.00點,漲幅0.58%,報7,818.95點;納斯達克綜合指數上漲122.48點,漲幅0.45%,報27,599.79點。儘管標普與納指再創新高,道指距離8月5日創下的歷史收盤高點仍有略超5%的差距。
(圖源:FX168)
油價與收益率降溫,10月加息押注繼續回落
近期牽動市場的能源與利率壓力有所緩和。七國集團達成釋放緊急柴油和原油儲備的協議後,供應擔憂降溫,近月WTI與布倫特原油期貨價格趨於穩定,為股市提供了支撐。
紐約Wealthspire Advisors高級副總裁Oliver Pursche表示,油價穩定或回落,會減輕市場對能源推動通脹的焦慮,進而促使債券收益率下降,幫助股市走高。這一傳導邏輯已成為過去幾周市場的重要主線。
根據芝商所FedWatch工具,市場對聯儲局在本月會議上連續第二次加息的概率定價已降至19.4%,明顯低於一周前的50.9%。不過,短期加息預期降溫,並不意味着市場已經排除後續收緊政策的可能。
Ingalls & Snyder高級投資組合策略師Tim Ghriskey表示,他預計聯儲局下次會議將按兵不動,但認為政策仍處於逐步加息的周期。他指出,高油價已經影響廣泛的消費者群體,也是聯儲局近期加息的原因之一。
AI交易持續升溫,芯片與電力股聯動上漲
人工智能相關股票繼續支撐大盤。「科技七巨頭」中有六家公司股價上漲,費城半導體指數也錄得升幅,小盤股表現則落後於大型股。
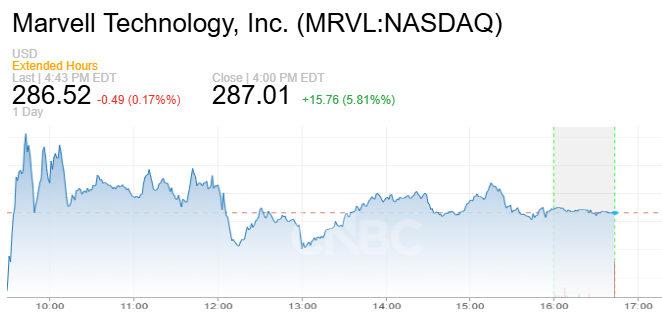
Marvell Technology上漲5.8%。這家芯片設計公司因數據中心芯片需求強勁,上調了2028年營收預期,為市場對AI基礎設施投資的樂觀判斷提供了支持。
(圖源:CNBC)
AMD上漲2.8%。首席執行官蘇姿豐表示,公司計劃在2027年大幅增加芯片供應,以滿足快速增長的人工智能需求。
AI投資熱潮也延伸至電力領域。Constellation Energy大漲12.3%,此前谷歌母公司Alphabet與該公司達成一項規模為3,590兆瓦的電力協議。標普500指數11大板塊中,除醫療保健板塊外,其餘板塊全部上漲,公用事業板塊領升。
進口創紀錄,強勁需求仍可能增添通脹壓力
美國商務部公布的數據顯示,8月貿易逆差擴大13.7%,進口規模升至歷史新高。進口額按月增長4.3%,按年增長28.4%,反映出美國國內需求依然強勁。
其中,資本品進口增長4.4%,體現出包括人工智能基礎設施在內的投資需求。與此同時,在戰爭相關供應限制仍然存在的背景下,旺盛需求也可能加重通脹壓力,使聯儲局後續政策路徑繼續面臨不確定性。
財報季接棒,能源與科技盈利預期突出
第三季度財報季將在下周拉開帷幕,多家大型金融機構預計於下周二公布業績。隨着油價與債券收益率壓力暫時緩解,企業盈利能否支撐股指高位運行,成為投資者接下來的關注重點。
根據LSEG數據,分析師目前預計,標普500成分股第三季度整體盈利將按年增長30.6%。其中,能源板塊盈利預計增長114.7%,科技板塊預計增長66.5%,成為最受關注的兩大增長來源。
個股方面,輸液治療服務商Option Care Health飆升32.7%。藥品分銷商McKesson與私募股權公司Clayton Dubilier & Rice同意收購該公司,交易價值約58億美元,包含債務。
指數創新高,市場內部表現仍有分化
紐約證券交易所上漲股票與下跌股票數量之比為1.93比1,顯示買盤覆蓋範圍較廣。但納斯達克市場上漲股票為2,394只,下跌股票為2,378只,升跌數量基本相當,說明指數創新高的同時,個股表現仍存在分化。
標普500指數成分股中,23只股票創下52周新高,2只創下新低;納斯達克市場則有61只股票創下52周新高,182只創下新低。
美國交易所當天成交量為165億股,低於過去20個交易日175.1億股的平均水平。美股在利率壓力緩和與AI交易推動下繼續走高,而即將到來的財報季,將進一步檢驗企業盈利能否兌現市場預期。