澳大利亞數據中心公司Firmus Grid的上市計劃突遭需求降溫,為火熱的AI基礎設施孖展市場敲響警鐘。
10月8日,據彭博報道,Firmus未能在每股11澳元的目標價位獲得足夠認購。就在數日前,公司還曾表示認購意向遠超發行規模,估值一度劍指300億美元。這一急轉直下的表現,凸顯投資者開始重新審視AI基礎設施企業的高估值和重資本模式。
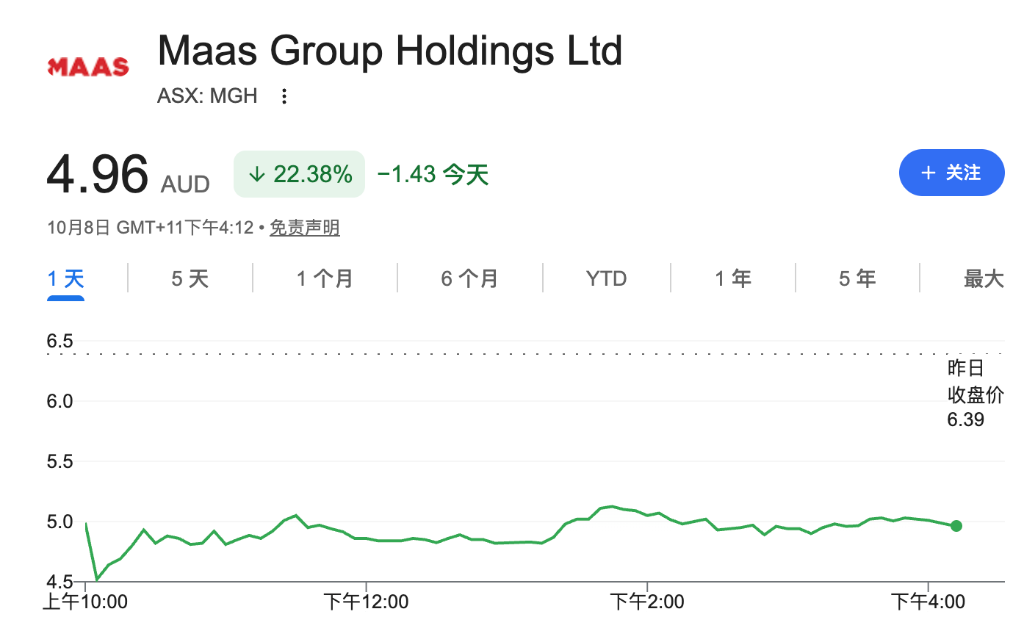
Firmus股價動盪也迅速波及關聯方。持有Firmus股權的Maas Group周四在悉尼盤中一度暴跌30%,創歷史最大單日跌幅,最終收跌22%。Maas Group承認,市場目前存在「大量關於IPO能否推進的猜測和評論」。
公司原計劃通過IPO募資約55億美元,並以接近300億美元的估值上市,但在關閉認購簿後遲遲未公布最終定價和交易結構。市場人士預計,發行價可能被迫下調,甚至不排除交易擱置。
估值飆升遠超業務擴張,投資者開始質疑增長空間
Firmus面臨的核心問題,是估值上漲速度遠超業務擴張速度。
據報道,公司8月初完成一輪孖展時估值約105億美元,投資者包括Jane Street和Blackstone;僅兩個月後,IPO目標估值已接近300億美元。
但目前Firmus的實際運營規模仍然有限。公司2026財年營收僅5100萬美元,目前運營兩座數據中心,已建成容量僅46兆瓦;雖然規劃中的數據中心管道容量達到912兆瓦,但大部分項目尚待建設。
Firmus計劃利用IPO資金在亞洲擴建AI數據中心,客戶包括Meta和OpenAI,硬件來自股東英偉達。這意味着,公司當前估值很大程度上依賴未來項目落地和持續孖展。
據報道,投資者主要擔憂公司缺乏大規模運營記錄、估值過高,以及上市後約58%的股份可自由流通可能帶來的拋壓。此外,數據中心行業的監管和孖展環境也正在收緊。
機構投資者:AI故事成立,但這個價格難以接受
機構投資者已經開始明確表達對估值的疑慮。
澳大利亞大型養老基金UniSuper決定不參與此次IPO。其首席投資官John Pearce表示,Firmus「確實有一個引人入勝的故事」,但「估值並不引人入勝」。他認為,公司要證明這一估值合理,需要太多條件同時兌現,而且擴張仍將依賴持續的債務和股權孖展。
Ten Cap Investment聯合創始人Jun Bei Liu則表示,此次IPO面臨「大量投資者懷疑」,核心問題在於Firmus「尚未建成大量數據中心」。Rayliant Global Advisors投資組合管理主管Phil Wool則稱,Firmus原本有望成為澳大利亞規模最大的IPO之一,此次遇挫因此構成「歷史性的失敗」。
AI孖展熱潮開始面臨更高門檻
Firmus的困境並非孤例。彭博此前報道稱,數據中心公司Accelevation Holdings上月在美國上市時,定價低於此前推介區間,顯示投資者對AI基礎設施資產的估值要求正在提高。
與此同時,AI產業鏈部分熱門交易也開始降溫。韓國綜合股價指數自6月峯值以來已下跌27%,此前由三星電子和SK海力士領升的存儲芯片行情明顯承壓。
AI估值泡沫的警告聲也在升溫。Ray Dalio本周稱,AI是一個「經典泡沫」,鉅額債務孖展和高利率正在增加泡沫破裂的風險。「大空頭」Michael Burry則將當前股市環境與2000年和2008年相提並論。
更大的問題在於,AI產業需要多大的未來收入才能消化當前投入。貝恩預計,到2031年,AI行業需要實現每年6萬億美元的收入,才能證明當前數據中心建設投入的資本合理。
與此同時,部分AI雲計算公司正轉向高成本債務孖展。摩根大通在擔任Firmus IPO聯席主承銷商的同時,也在為Volta Infrastructure Holdings推銷一筆50億美元、利率約11%的槓桿貸款,用於其挪威數據中心項目。
資本需求依舊龐大,IPO風險卻在上升
AI基礎設施的資本需求並未因IPO遇冷而消失。
KKR估計,完成全球AI基礎設施建設可能需要約8萬億美元;Anthropic據報道最快可能在下月啓動大規模IPO。但資本市場的態度正在發生變化:投資者不再僅憑AI增長故事給予高估值,而是開始要求企業證明收入增長、項目落地和孖展能力能夠匹配資本投入。
Wool警告稱,隨着AI主題熱度見頂,投資者開始重新計算過去幾年大規模孖展需要多少未來增長才能在財務上自洽,「這不會是最後一個令人失望的AI相關IPO」。
Firmus由Oliver Curtis、Tim Rosenfield和Jonathan Levee於2019年創立,最初從比特幣礦機業務起家。此次IPO聯席主承銷商包括摩根大通、美國銀行、摩根士丹利和Morgans Financial。