本文作者 | 獨行俠
數據支持 | 勾股大數據(www.gogudata.com)

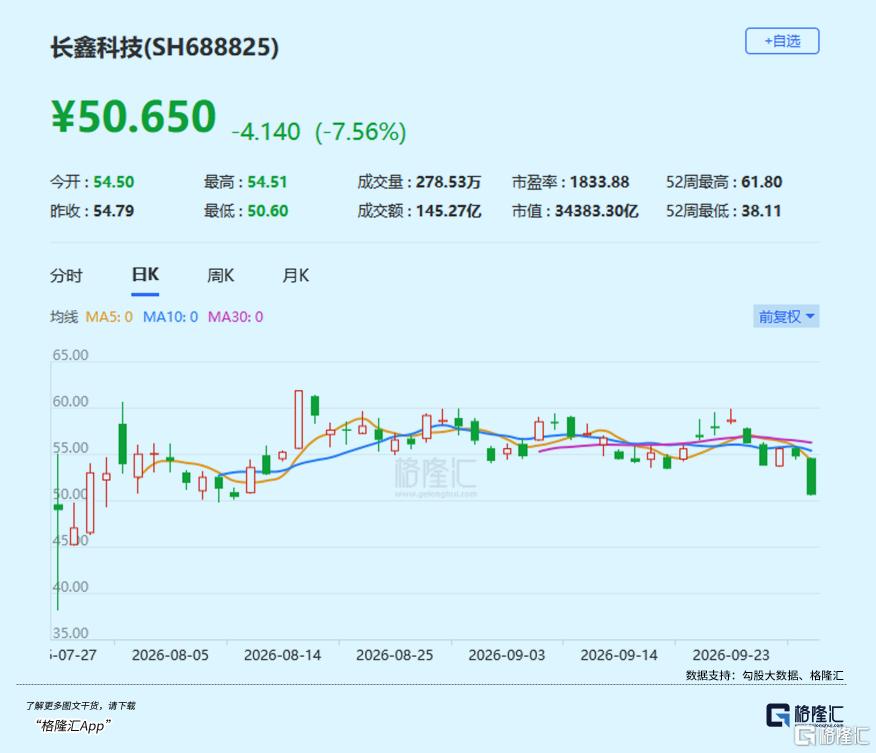
10月8日,A股節後第一個交易日,「股王」長鑫科技放量大跌7.79%報50.52元,創8月11日以來新低,總市值回落至3.43萬億元。
自7月27日上市以來,這隻國產存儲龍頭最高觸及61.80元,此後在50至60元區間反覆震盪近兩個月。今天的大跌,算是向下破位。
從基本面看,長鑫科技的經營業績強勁,2026年上半年營收1503億元,淨利潤776億元,綜合毛利率84.84%。按一季度收入計,公司已是全球第四大DRAM廠商,市佔率升至8%。
公司長期邏輯也沒有被證僞,AI算力對存儲的需求仍在,國產DRAM唯一大規模量產企業的地位沒有動搖。
那麼,今天究竟是誰在賣,為什麼賣?
01
今天,CPO板塊是全A走勢最差的一個,長光華芯、源傑科技等多隻CPO、光芯片核心標的直接打出20cm跌停,東山精密封死10%跌停板,仕佳光子跌超15%,德科立跌超10%,天孚通信跌超7%。
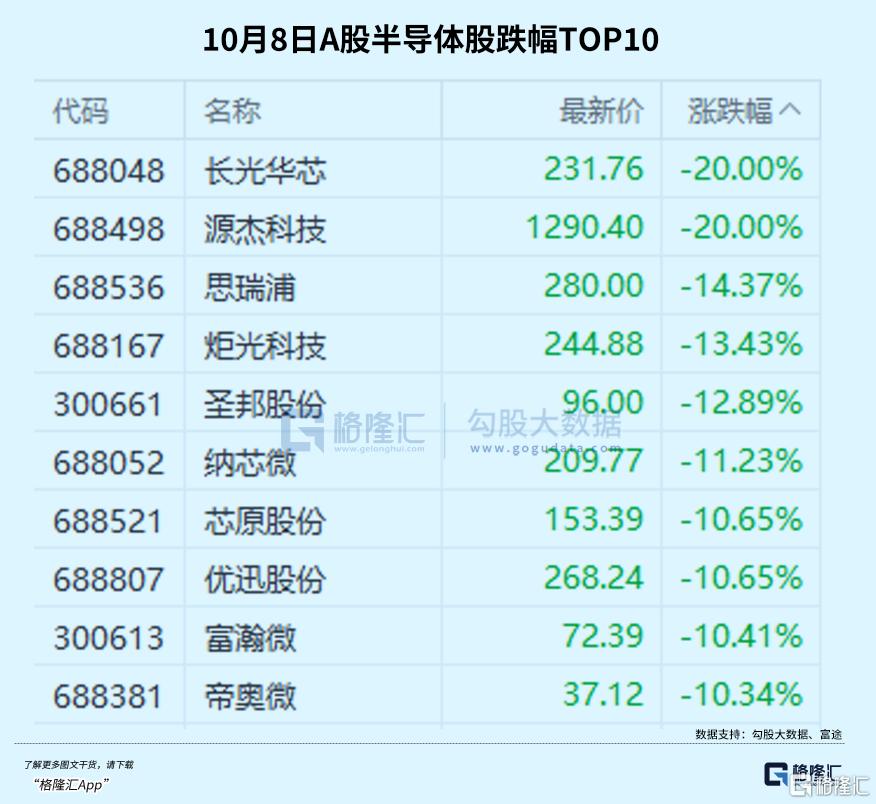
主要原因是光通信在近期的利空信息非常密集。
摩根士丹利在國慶期間發布的研報持續發酵,報告指出美國可能通過FCC「受控清單」機制對中國產光模塊實施限制,政策核心是「65%美國含量」規則,最早可能在3.2T代際分階段落地。
這份報告的傳播本身就是一次預期衝擊,即便政策落地時間可能遠在2028年之後,市場仍選擇在第一時間為供應鏈風險定價。
國內產業層面,長光華芯董事長在業績交流會上表示,隨着良率提升、產能擴充及新參與者進入,光芯片長期存在價格下降的可能。
源傑科技控股股東及一致行動人也在9月底披露了上市以來的首份減持計劃,合計擬減持不超過28.85萬股,按公告日收盤價測算,潛在套現約4.9億元。
所以這兩家都直接乾脆被砸了20CM。
光通信和存儲同屬AI算力硬件,前期都是漲幅最大、擁擠度最高的核心方向。
所以當光通信出現跌停潮,資金的操作邏輯是減持整個AI硬件籃子,長鑫作為存儲方向的核心標的,很難獨善其身。
02
對長鑫構成更實質壓力的,是全球存儲產業鏈接連傳出的供給端信號,鬆動了全球存儲的「漲價敘事」。
10月初,東芝宣佈投資約600億日元擴建菲律賓HDD工廠,目標到2027財年將面向AI數據中心的HDD產能較2025財年翻一番,市場份額從目前略高於10%提升至30%。
這是東芝近年來首次在HDD領域進行大規模投資。雖然HDD與DRAM屬於不同存儲介質,但市場將其解讀為存儲行業「供應紀律」鬆動的信號。
三星今天發布的第三季度業績預告也帶來負面信號。三季度營業利潤107.4萬億韓元,按年增長782.5%,但低於分析師平均預期的108.7萬億韓元約1%;銷售額195萬億韓元,同樣不及預期的約200萬億韓元。
雖然三星的利潤按年激增增長高達近8倍,屬於史詩級罕見,但仍被判定為「不及預期」,這說明市場對存儲漲價斜率的定價已經苛刻到了極致。
其實假期期間,外圍市場的反應已經先行一步。10月6日美股存儲板塊集體大跌,SK海力士跌超6%,希捷科技跌9%,西部數據跌近7%。
全球存儲板塊的共振走弱,為長鑫今天的下跌提供了外部情緒鋪墊。
03
外部壓力需要落到一個足夠脆弱的主體上,才能引發今天級別的急跌。
長鑫科技算是具備這樣結構的。
長鑫上市即衝高,市值一度從3.3萬億衝到4.13萬億,隨後回落至3.5萬億附近。估值在初期就被一次性打得非常滿。
對於長鑫,賣方對合理估值的判斷出現極度分化,高盛給出129元目標價,野村看至116元,瑞穗和瑞銀均為70元,群益證券78元,而晨星分析師是唯一給出「賣出」評級的,目標價僅16.1元。目標價從16元到129元,相差近8倍。
這種機構之間的極端判斷分歧,本身就是長鑫估值錨不穩定的信號。
其實從籌碼結構的變化也能看出市場對於長鑫的高估值擔憂。
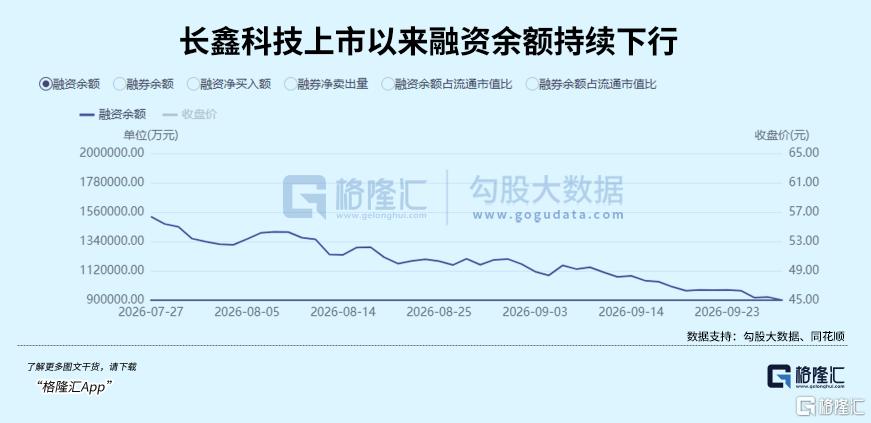
截至9月30日,長鑫科技孖展餘額已降至90.03億元,相比上市時超150億的規模持續在縮水。說明孖展客在系統性撤離,這是槓桿資金對短期定價的用腳投票。
另外,長鑫9月底公告的349億元投資計劃也引發了市場的擔憂。公司擬使用超募資金180億元,投資建設技術研發項目(總投資241億元)和存儲器晶圓後道測試基地二期項目(總投資108億元)。
這是方向性的長期利好,但回報周期長達30個月以上,短期內不貢獻利潤增量,反而加重了市場對公司資金使用效率和折舊壓力的關注。
在股價已從發行價上升逾500%的背景下,這類「遠期利好」更容易被高位籌碼視為兌現窗口。
04
要讓長鑫科技這種基本面強勁的龍頭從橫盤走向破位,宏觀變量也是起了很重要作用。
9月以來,美國長期國債再次持續失控式攀升,30年期美債收益率目前在5.72%附近,處於2002年以來最高水平;10年期約5.34%,同樣位於2002年以來的高位區域。
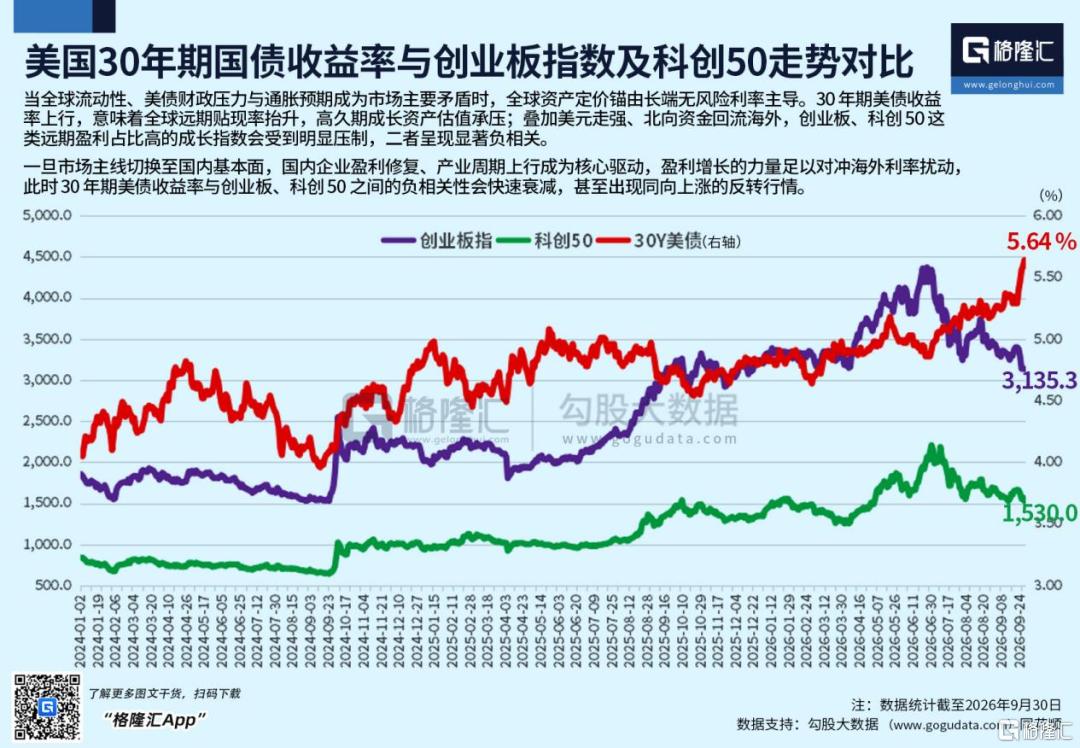
彭博經濟研究數據顯示,30年期美債期限溢價已升至2011年以來最高。期限溢價上升意味着投資者持有長期債券所要求的額外報酬在系統性增加。
至於推高利率的力量,已從「加息預期」轉向財政赤字、期限溢價與AI孖展競爭。
現在美國聯邦債務已突破40萬億美元,財政赤字維持高位,財政部需要持續發行新債孖展,而大型科技公司今年已發行約2200億美元AI相關債券,規模超過去年的兩倍。這些債券供給正在與美債競爭長期資金,推高整個市場的「久期要價」。
美債收益率大幅上升,推高估值模型中的貼現率,壓低遠期利潤的現值。對於處於成長期的AI科技巨頭來說,影響是比較明顯的。
雖然長鑫是在A股上市,但美股科技巨頭的估值溢價預期被下調,同樣也會影響國內科技企業的估值溢價。
05
長鑫的急跌,可以說是中國科技股整體殺估值過程中的一個縮影。
如果把視野再拉遠一層,其實還有一個更底層的定價力量在起作用——全球AI產業競爭。
長假期間,海外市場持續上漲,港股卻明顯滯漲,A股開盤更是先跌為敬,分化情況極為明顯。
全球資金的定價選擇已經十分明確,美股科技類資產持續享受估值溢價,人民幣算力資產整體承受估值折價。這也是為什麼海外AI 行情能持續推高,國內算力板塊一有負面傳聞就容易觸發集中拋售的原因。
現在,納指科技ETF當前的溢價率已經接近35%,資金寧願多付三成以上的成本也要去鎖定海外科技資產,甚至連新興市場除中國外指數」都成為了海外跟蹤新興市場的新權重工具,卻對國內的優秀AI資產視而不見。
這不見得是一個合理的估值重新平衡問題。
這種局面,如果任由發展下去,可能就不止是定價權問題,還可能會影響我們AI產業競賽的底層能力。
AI競賽走到今天,單點技術突破固然重要,但更依賴持續、低成本的資本供給。
美國AI巨頭享受估值溢價,發債和增發更容易,換股併購也有更大的操作空間,頂尖人才還能被股權激勵留住。
而中國AI資產如果長期被資金拋棄,估值折價會推高孖展成本,壓縮研發投入和併購整合空間,人才吸引力也會被削弱。
這個負反饋一旦形成,差距不會停留在股價層面,而會進入算力儲備和基礎模型迭代,乃至應用生態的競賽節奏裏。
還要看到,AI產業的窗口期並不寬裕。技術迭代進入加速階段後,資本支持差距會被快速放大。
中國AI企業如果因為估值長期受壓而拿不到足夠的長線資金,可能在下一代模型和智能體,乃至機器人方向上被迫放慢步伐。這會傳導到製造業智能化升級,影響整個產業鏈的效率競爭。
估值折價本身不是產業失敗的充分條件,但長期資本錯配會削弱產業追趕的容錯空間。
中國AI資產能否獲得與產業分量匹配的資本支持。
如果這個問題的答案遲遲不明確,今天被重新定價的就不只是長鑫,中國AI產業在下一輪競賽中的起跑位置也會被重新審視。
當下中國AI產業鏈,最需要的,或許是市場的信任支持。(全文完)