(來源:上觀新聞)

國慶假期後首個交易日,A股走勢並未延續節前情緒。截至今日(10月8日)收盤,上證指數跌0.79%,深證成指跌2.07%,創業板指跌3.15%,科創50指數跌幅更達4.82%,全市場超過3700只個股下跌。
比指數下跌值得關注的,是當天1.68萬億元成交額背後資金流向的變化。半導體板塊單日淨流出159.85億元,通信設備淨流出97.31億元,而銀行、電池等方向逆勢吸金。
科技股成了今天最大的失血板塊。「股王」聯訊儀器大跌8.19%,收盤報1420元,盤中最低觸及1370.1元,市值較節前收盤價蒸發近190億元。A股第二高價股源傑科技收盤更是20cm跌停,報1290.4元。長光華芯、東山精密同樣跌停,仕佳光子跌超17%。
把視線看向海外,科技股此番調整的導火索,是假期裏飛來的兩隻「黑天鵝」。
第一只是美債收益率的飆升。國慶期間,10年期和30年期美債收益率分別衝上5.36%和5.73%,創下22年來的新高。無風險利率的飆升,減弱了A股高估值科技股的吸引力。資金在海外能輕鬆拿到5%以上的穩定利息,A股這些幾百倍市盈率、股價靠未來預期支撐的科技股風險還是大了些,所以這一領域成為資金減倉的主要方向。
第二只是行業層面的潛在利空。10月1日,摩根士丹利發布關於美國聯邦通信委員會(FCC)政策的研究報告,稱FCC計劃限制中國的光模塊。這條消息影響了近期資金抱團的AI算力與光通信板塊情緒,節前還被熱捧的「易中天」(新易盛、中際旭創、天孚通信)等光模塊龍頭,節後首日紛紛遭遇資金出走。當然,業內人士分析,這一傳聞更多來自海外機構推演,暫未見到官方正式政策文本,後續可能存在博弈空間。
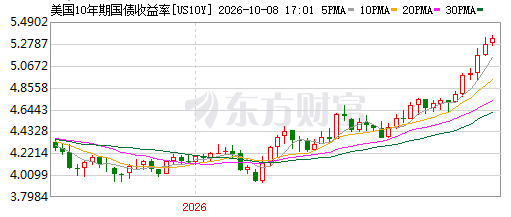
美債十年期收益率近期每周走勢,來自東方財富網。
更關鍵的信號是資金並沒有離場,而是在重新佈局。
固態電池概念逆勢大漲,成為盤面最大的亮點之一。力王股份「30cm」漲停,金銀河升逾17%,豐元股份、雄韜股份、傳藝科技等多股漲停。就在國慶節前,工信部等七部門聯合印發的《新型電池產業發展「十五五」規劃》提出,到2030年全固態電池初步實現規模化應用,長壽命鋰電池循環壽命達15000次。產業政策的落地為資金提供了明確的投資方向,也直接驅動了本輪固態電池板塊的上漲。
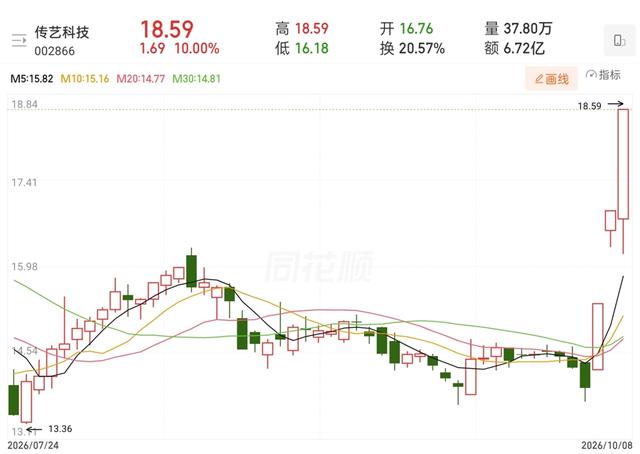
9月29日以來,固態電池板塊的傳藝科技已連續三個交易日漲停。
與此同時,銀行板塊盤中震盪走強。盤中,工商銀行一度觸及8.38元,中國銀行上探至6.83元,雙雙刷新歷史高位,杭州銀行同樣創出新高。截至收盤,工商銀行報8.36元,漲0.97%,總市值達29796億元。42家A股上市銀行2026年上半年合計實現營業收入約3.14萬億元,按年增長7.42%;合計歸母淨利潤約1.13萬億元,業績改善趨勢明確。
另外,政策面的託底力量同樣不可忽視。央行今日開展12000億元買斷式逆回購操作,實現淨投放2000億元,保持銀行體系流動性充裕。節前央行「四箭齊發」,下調抵押補充貸款(PSL)利率至1.5%,居民購房貸款貼息政策自10月1日起正式落地。
中泰證券指出,這次房貸貼息由財政出錢,而不是讓銀行降低貸款利率,因此不會進一步壓縮銀行息差。銀行板塊的上漲邏輯,也不再只是「防禦」,而是疊加了穩定按揭投放、擴大信貸投放的支撐。

中國銀行、工商銀行10月8日股價雙雙突破歷史最高。
10月8日,滬深兩市全天成交額合計16821億元,較節前最後一個交易日放量約2441億元。結合盤面看,資金從高估值科技股流出,流向固態電池、銀行等有產業政策支撐或基本面改善預期的方向,這說明資金並未離場,而是在進行一場方向明確的結構性再配置。
進入10月,三季報披露窗口正式開啓,市場定價正從情緒博弈轉向業績驗證。中信建投在最新研報中判斷,10月A股已進入業績驗證期,業績增長確定性高的行業板塊更有望獲得資金青睞。
原標題:《國慶假期飛來兩隻「黑天鵝」,節後首日科技股遭重挫,資金涌向銀行與固態電池》
欄目主編:張楊 題圖來源:上觀題圖
來源:作者:解放日報 潘懷遠 俱鶴飛