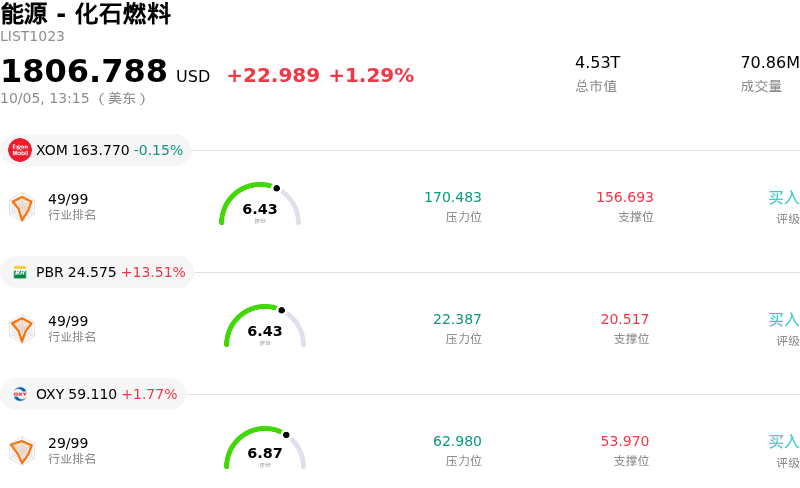
馬拉松原油 (MPC) 盤中上漲3.01%, 所屬行業能源 - 化石燃料上漲1.29% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 埃克森美孚 (XOM) 下跌 0.15%;巴西石油 (PBR) 上漲 13.51%;西方石油 (OXY) 上漲 1.77%。
今日是什麼導致了馬拉松原油(MPC)股價上漲?
馬拉松石油(Marathon Petroleum)呈現上漲勢頭,同時伴隨着劇烈的盤中波動,這主要是受大能源板塊利好和成品油緊缺的供應基本面支撐,提振了投資者信心。推動該股上漲的核心動力在於全球煉油裂解價差的持續擴大,特別是柴油和航空煤油等中間蒸餾油的價差。關鍵國際煉油樞紐的持續供應中斷,加上低企的燃料庫存,為本土煉油企業創造了極為有利的經營環境。該公司在高產能利用率下運行,繼續獲取超額利潤率,並將強勁的產品需求轉化為豐厚的自由現金流,進一步強化了其核心煉油業務看漲的投資邏輯。
分析師的積極點評以及對持續資本回報的預期,進一步支撐了市場情緒。近期機構研究強調了管理層對利潤率長期強勁和全球庫存枯竭的樂觀預期,促使多家華爾街機構維持積極評級並上調目標價。同時,投資者繼續關注該公司嚴謹的資本配置策略,該策略優先考慮大規模股票回購,同時結合其中游合夥企業 MPLX 產生的可靠收入流。捕獲高煉油利潤率與獲取穩定中游派息的雙重機制,為尋求能源板塊配置的機構投資組合經理提供了堅實的基本面支撐。
儘管整體呈現上行趨勢,但受估值阻力和全板塊獲利了結拋盤影響,該股盤中出現了明顯波動。在經歷過去幾個季度將股價推升至歷史高位的強勁上漲後,市場參與者對煉油利潤率峯值能否長期維持的立場日益分歧。短期交易員的獲利拋售,加上部分分析師以當前水平風險收益比趨於平衡為由下調評級,引發了交易時段內的劇烈震盪。因此,儘管結構性供應緊張推動股價走高,但圍繞周期峯值業績的謹慎調倉仍導致了全天觀察到的劇烈波動。
馬拉松原油(MPC)技術分析
馬拉松原油 (MPC) 技術面來看,MACD(12,26,9)數值1.315,處於買入狀態,RSI數值73.015處於買入狀態,Williams%R數值0.531處於超買狀態,注意關注。
馬拉松原油(MPC)基本面分析
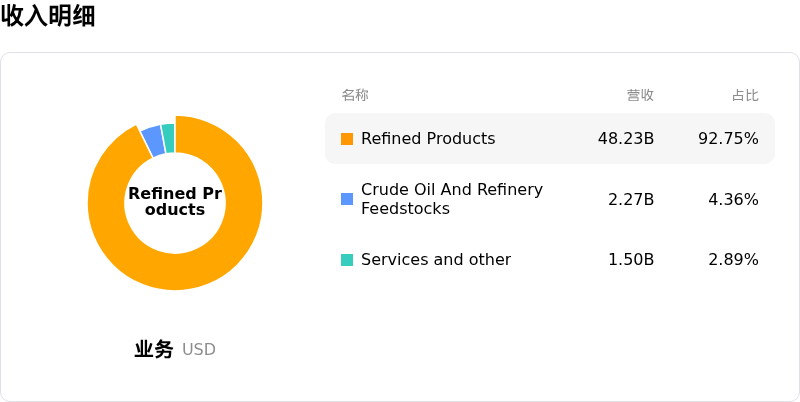
馬拉松原油 (MPC) 處於能源 - 化石燃料行業,最新年度營業收入$133.43B,處於行業6,淨利潤$4.04B,處於行業13。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$356.70,最高價為$462.00,最低價為$186.93。
關於馬拉松原油(MPC)的更多詳情
公司特定風險:
- 美國柴油出口限制:聯邦政府評估可能禁止或限制美國柴油出口的提案直接威脅到馬拉松石油的淨利潤,因為其位於墨西哥灣沿岸煉油基地的餾分油出口是高毛利國際銷售額的核心驅動力。
- 華爾街評級下調與估值壓力:華爾街的評級下調(包括傑富瑞將 MPC 評級從「買入」下調至「持有」)表明,在該股大幅上漲並逼近 431 美元創下歷史新高後,其風險收益比已趨於拉緊,使股價極易受到系統性獲利回吐的衝擊。
- 純下游業務風險與利潤率擠壓:由於缺乏上游原油開採業務,MPC 無法對沖原材料成本上漲風險,這意味着任何漲幅超越成品油價格的原油價格飆升,都將直接擠壓煉油裂解價差。
- 計劃內檢修費用偏高:運營停工以及預計第三季度高達 2.9 億美元的檢修費用(主要集中在墨西哥灣沿岸設施),構成了直接的資金拖累,並對加工吞吐能力造成了臨時制約。
原文鏈接