國慶長假進入最後一天。
A股休市這一周,全球科技股集體走強。
10月1日至6日,巴西BOVESPA指數漲10.46%,日經225指數累計上漲5.89%,在全球主要股指中表現靠前。
中國台灣、韓國股市在存儲芯片和AI硬件板塊帶動下,整體走強。美股標普500和納指數,雙雙刷新收盤紀錄。
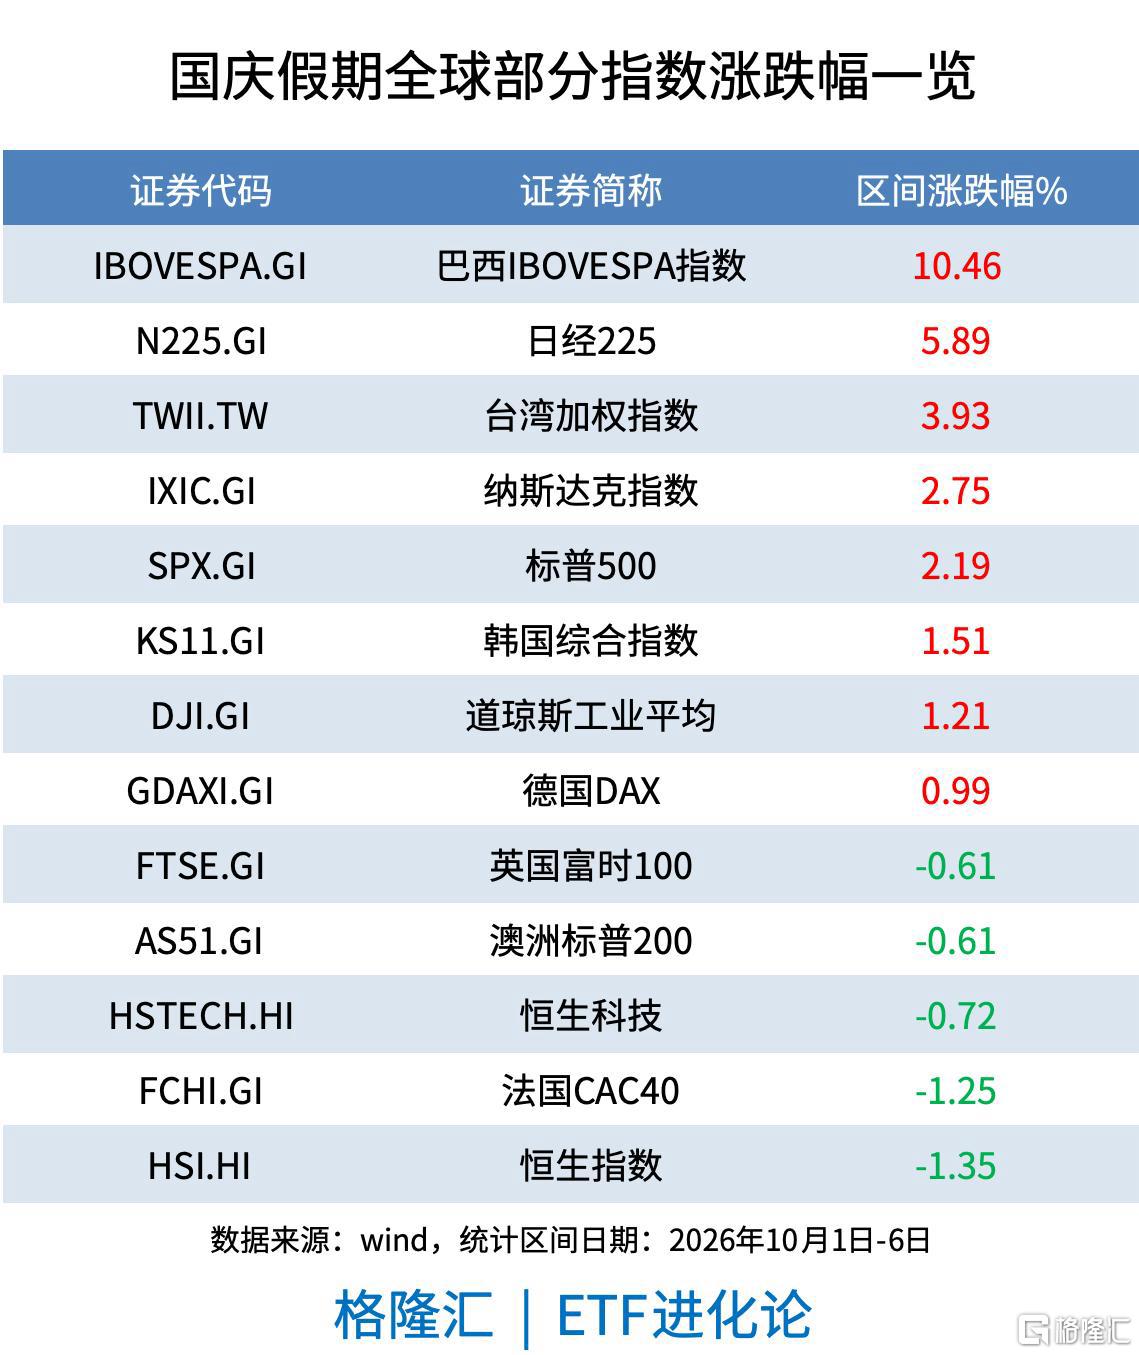
(本文內容均為客觀數據信息羅列,不構成任何投資建議)
有意思的是,這輪科技股上漲,恰恰發生在美債收益率一路衝高的背景下。
9月以來,美國10年期國債收益率從4.8%左右一路升至5.31%,30年期收益率升至5.66%,雙雙來到近20多年以來的高位。10月6日,兩者小幅回落至5.28%和5.65%左右,仍處在高位。
華爾街預期,標普500成分公司三季度整體盈利按年增長30.6%,其中科技板塊預計增長66.5%。高盛的測算還顯示,AI基礎設施相關公司可能貢獻標普500三季度每股收益增量的一半以上。
換句話說,高利率壓低了估值,但AI相關盈利預期又把指數托住了。
10月6日,標普500指數上漲0.58%,納斯達克指數上漲0.45%,雙雙刷新收盤紀錄。
「科技七雄」合計市值已經接近25萬億美元,在標普500指數中的權重超過四成。英偉達股價重新站上歷史高位,市值接近5.8萬億美元,距離6萬億美元只差一步。
今年以來,英偉達股價累計上漲約28%,市值增加約1.2萬億美元,也是標普500指數上漲的最大單一貢獻者。
值得注意的是,10月6日美股指數新高,但羅素2000小盤股指數當天反而下跌0.6%。說明美股指數創新高,主要依靠的還是少數科技巨頭。
市值加權指數有一個特點:公司越大,對指數的影響越大。少數巨頭繼續上漲,即使大量中小公司表現一般,標普500和納斯達克仍然可以創新高。
高利率之下,大型科技公司的優勢也變得更加突出。
9月,聯儲局加息25個點子,將聯邦基金利率目標區間上調至3.75%-4%。孖展環境收緊後,現金較多、利潤率較高、收入仍在增長的大型科技公司,承受能力通常強於小公司。部分資金因此把它們視為一種「相對防禦」,而不是單純的高彈性成長股。
所謂「相對防禦」,並不代表風險更低。
科技巨頭正在為AI投入更多資金,芯片之外,還要建設數據中心、採購服務器、尋找土地並鎖定長期電力。投入越大,對未來收入、利潤和現金流的要求也越高。一旦回報速度低於預期,高利率同樣會放大壓力。
AI投資的下一站,已經從算力延伸到了電力。
10月6日,谷歌母公司Alphabet 豪擲43億美元買電,與Constellation Energy達成總規模3590兆瓦的長期供電安排,其中包括890兆瓦新增核電能力。Constellation計劃為此投入超過43億美元。一周前,亞馬遜也與該公司簽署20年協議,支持核電站擴容。
這些交易說明,AI競爭早已不只是芯片競爭。
數據中心需要大量而穩定的電力供應。谷歌、亞馬遜等公司提前鎖定核電和電網資源,本質上是在為未來算力擴張做準備。對資本市場而言,這既能說明AI基礎設施投資仍在繼續,也說明維持這輪投資需要的資金越來越多。
SpaceX的新孖展,把這個問題擺到了台面上。
據報道,SpaceX計劃籌集約400億美元,其中包括100億美元銀行貸款和300億美元投資級債務,資金主要用於採購英偉達芯片,相關交易預計在2027年完成。
SpaceX今年6月通過IPO募集淨額約857億美元,隨後又完成250億美元投資級債券發行,現在仍準備繼續舉債擴充AI基礎設施。
孖展可以加快擴張,也會把回報要求推得更高。如果投入回報周期拉長,公司就要在高利率環境中承擔更大的利息和現金流壓力。
美股目前最大的爭議,也集中在這裏。
一方看到的是AI訂單、芯片需求和企業盈利仍在增長;另一方看到的是資本開支持續上升、債務孖展增加、自由現金流可能承壓。這兩者並不衝突,只是關注的時間不同:前者看眼前業績,後者看未來回報。
此外,美股指數越高,市場廣度的問題越難忽視。
截至10月6日,標普500成分股中約44%站在200日均線上方,不足一半。標普500等權重指數距離歷史高點仍有約4.6%,小盤股表現也明顯落後。
換句話說,美股指數已經創新高,但指數越來越依賴少數公司。任何一家公司出現資本開支超預算、盈利低於預期或自由現金流下降,都可能對整個市場產生更大的影響。
市場廣度也並非只在惡化。10月6日,標普500指數11個板塊中有10個上漲,紐約證券交易所上升家數也明顯多於下跌家數。說明資金開始向科技股之外擴散,只是這種變化持續時間還不夠長,尚不能確認市場已經轉向全面上漲。
假期裏的全球資產表現,最終指向同一個問題。
當下全球市場不是簡單的風險偏好上升,也不是資金全面撤退。高利率仍在壓制估值,資金只能在有限範圍內尋找盈利增長。
美國科技巨頭和亞太半導體公司擁有較高的AI權重,因此表現相對較強。部分歐洲指數的行業結構不同,走勢也就出現分化。
對A股而言,節後科技股的走向也引發關注。
美股新高和日韓半導體走強,反映AI產業鏈的景氣預期仍在;以傳統產業為主的歐洲市場回調,以及美債收益率維持高位,又說明全球資金並沒有進入全面樂觀狀態。
節後全球市場面對的,仍然是增長預期與高資金成本之間的拉扯。四季度真正需要驗證的,也不是指數還能不能繼續創新高。
更重要的問題是,科技公司們能否把持續增加的資本開支,轉化為足夠快的收入、利潤和現金流,最終在報表中得到反饋。